
Albérlet vagy saját lakás és lakáshitel? Gazdasági elemzés az albérlet vs vásárlás összehasonlításáról
Albérlet, vagy saját lakás és lakáshitel? Inkább albérlet, vagy lakáshitel felvétel, és saját lakás vásárlása?
Sokakat foglalkoztat ez a kérdés, ezért készítettem egy ingyenes kalkulátort.
Az albérlet, vagy saját lakás kalkulátor egy remek eszköz, hogy matematikailag összehasonlítsuk a két kimenetelt, és egy számot tudjunk rendelni a döntéseink mellé.
rvek a saját lakás mellett
Érvek a saját lakás mellett
A leggyakoribb indok a saját lakás mellett az szokott lenni, hogy ha már így is, úgyis fizetni kell albérletre, akkor azt akár a saját zsebünkbe is fizethetjük.
A lakáshitel kamatok nagyon gyorsan tudnak változni.
A lakáshitelek egyik fontos tulajdonsága a kamatperiódus, mely megmutatja, hogy meddig fix a törlesztőnk.
Most, hogy érted, miért fontos fixálnod a lakáshiteled kamataid, egy összehasonlító oldalon nézd meg a bankok aktuális lakáshitel ajánlatait.
Érdemes első körben egy akkora hitelösszeggel számolni, ami a teljes lakás vételára.
Ezt a kalkulátorok nem engedik, ezért a vételárat mondjuk, tedd a duplájára.
Két dolgot kell megnézned: mennyi egy végig fix futamidejű lakáshitel kamata, illetve mekkora lenne a törlesztőrészlet, amit akkor kellene fizetned, ha az egész lakást lakáshitelből finanszíroznád.
Ha van egy rendelkezésre álló összeged, ami az önerőd lesz, akkor azt a jelenben be tudnád fektetni, vagyis az, hozamot termelne neked.
A lakásvásárlás igazán kockázatos befektetésnek számít, ami vetekszik - sőt meghaladja - a részvényvásárlás kockázatát.
Csak azokat a hazai ingatlanalapokat néztem, amelyeknek van min.
Ha van 10 millió forintod, amit lakásvásárlásra fogsz költeni, hogy ne kelljen albérletet fizetned, akkor számolnod kell (7% hozam esetén) évente 700.000 forint elmaradt hozammal.
Ezek voltak a legnagyobb tételek, és a legfontosabb pénzügyi mutatók, fogalmak, amikkel meg kellett ismerkedned, mielőtt választ adhatnál az „albérlet vagy saját lakás” kérdésre.
Magyarországon a saját lakástulajdon rendkívül fontos az embereknek.
Ez egyfajta biztonságot és vagyont is jelent.
A saját lakás tehát egyfajta stabilitást ad: nem függsz más kénye kedvétől, olyanra tervezed meg, amilyenre te akarod, akkor újítod fel, amikor neked tetszik.
Lehet kutyád, macskád, dohányozhatsz a lakásban, azt hívsz át, akit akarsz, és nem kell elszámolnod minden apróságról, és akár ki is adhatod az egyik szobát.
Gyermekekkel is nyilván biztonságosabb, ha nem kell esetleg a költözés miatt akár iskolát, óvodát váltani.
A saját lakás tehát jobban tervezhető, és ha letudtad a hitelt, akkor elég nagy nyugalmat jelent, hogy nincs fizetési kötelezettséged sem.
Ennek van egy nagyon előnyös oldala: a legtöbbeknek nehezükre esik félretenni, megtakarítani.
A lakáshitelt viszont kötelező fizetni, nincs mese.
Ez persze „csak” érzelmi dolog, hiszen valójában, ha az albérlet olcsóbb, akkor a kettő különbözzetét félretéve is szert tehetnének vagyonra.
Természetesen lakástakarékot köthetünk akkor is, ha albérletben lakunk, és lakásra gyűjtünk, de ha ebben az esetben hosszabb futamidejű lakástakarékot kötünk, akkor annak a hozama valamivel alacsonyabb lesz.
Az albérlet legfőbb előnye a rugalmasság.
Sokan azt gondolják, hogy ez saját lakással sem okoz problémát: majd kiadják, vagy eladják.
De hidd el, a saját lakás megnehezíti, az amúgy is nehéz döntést: bármennyire is próbálod figyelmen kívül hagyni, röghöz köt.
A másik érv az albérlet oldalán, hogy sok költséget meg lehet spórolni vele.
Érvek az albérlet mellett
Az albérlet oldalán, hogy sok költséget meg lehet spórolni vele.
Ha például egy 25 milliós lakást kiadunk havi 180 ezer forintért, akkor 8,64%-os éves hozamot érünk el. De ez nem a valóság!
Évente 100-150 ezer forint alsó hangon elmegy a fenntartásra, és 10 évente minimum 1-2 millió forint az állapotmegőrzésére.
A piac kiszámíthatatlan, és nem lehet megmondani, hogy merre mennek majd az ingatlanárak, vagy a kamatok.
A gazdasági válságok viszont jönnek-mennek.
Az ingatlanárak is hol emelkednek, hol csökkennek.
Nem elképzelhetetlen, hogy az ingatlanok 50%-ot veszítsenek az értékükből, és nagyon sokáig ne is térjenek vissza.
Az ingatlanok ára tehát igen lassú ciklusokban hullámzik.
Az egyik legfőbb érv az albérlet mellett, hogy rugalmas: nem kell elköteleződnöd egy város, vagy ország mellett.
A másik érv az albérlet mellett, hogy sok költséget meg lehet spórolni vele.
Az albérlet tehát nem feltétlenül pénzkidobás, ha felmerül a rugalmasság igénye.
Praktikus példák és számítások
Vegyük meg egy átlagos, 60 négyzetméteres, 28 millió forintba kerülő lakást.
A vásárláskor igényeltünk egy 10 éves futamidejű, fix kamatozású 28 millió forint hitelösszegű lakáshitelt.
Ennek 5,2%-os hitelmutató mellett a törlesztőrészlete 298 630 forint.
A teljes visszafizetendő összeg kb 35,9 millió forintra rúg.
Most nézzük milyen számokat kapunk a bérbevételnél.
A kiválasztott ingatlan havi bérleti díja nagyjából 165 000 forint (2020 januári átlagár), ez évente valamivel több mint 2 millió forint.
10 év alatt, éves 3%-os bérletnövekedéssel számolva, valamivel több mint 23,1 millió lesz.
A törlesztőrészleteket csökkenthetjük önrész felhasználásával, az ingatlan bérbeadásával, de házaspároknak nem árt utánanézni egyéb, állami forrásokból finanszírozott otthonteremtési programok után.
A vásárlás mellett szól az is, hogy amennyiben nincs problémája a törlesztőrészletek fizetésével, relatív biztonságban van a kilakoltatástól és ingatlanunkat tetszés szerint alakíthatjuk.
Ezen kívül, az ingatlan esetleges eladása utáni nyereség adója évről-évre csökken, míg öt év után adómentessé válik.
A legtöbb ember legnagyobb aggodalma, hogy váratlan problémák, pl. a munkahely elvesztése esetén, képes lesz-e törleszteni a jelzáloghitelt.
Az Otthon Start Program keretein belül a diák akár szülővel együtt is vehet fel hitelt, így elméletileg az is egy opció, hogy nem piaci, hanem kamattámogatott hitelből vegyék meg az ingatlant.
Az alacsonyabb kamatnak hála a diákévek alatt gyorsabban olvadna a tőketartozás, így az ingatlan eladása és a végtörlesztés esetén 68,07 millió forint maradna a diák zsebében, szemben a piaci hitelnél kalkulált 65,93 millióval.
Az Otthon Startnál tehát az első pillanattól fogva nem lehet kérdés, hogy melyik éri meg jobban.
A diákévek alatt összességében végső soron előnyösebb lehet a vásárlás a bérléssel szemben, ha figyelembe vesszük a hosszú távú értéknövekedést és a tőkejuttatás mögötti állami támogatásokat.
Piaci kilátások és kockázatok
Ha a kamatok alacsonyak, akkor akinek van pénze, szívesebben vesz lakást, mert az magasabb hozamot ad, mint a bankbetét, vagy az állampapír.
A munkaerőpiac és a bérek alakulása közvetlen hatással van a lakásárakra.
Másik ok, ha sokan vándorolnak el az adott területről, akkor kevesebb lakásra van szükség, csökkennek az árak, ha viszont vonzza az embereket, akkor többre, és nőnek.
A CSOK és a lakástakarék a vásárlói oldalt, míg a csökkentett ÁFA az eladói oldalt támogatja.
Ez viszont teljesen kiszámíthatatlan, bár jelenleg az alacsony kamatok miatt szerintem inkább magasak az árak, sem mint alacsonyak.
Az egyes kereslet-kínálat tényezők összessége alakítja a végső döntést.
Hogyan döntsünk?
Az albérlet vagy lakáshitel kérdésben nincs egyetértés a pénzügyi tanácsadók között, hogy melyik a jobb megoldás.
Ha még nem tetted, töltsd le ezt az „Albérlet, vagy lakáshitel - Kalkulátort” és számold ki, melyikkel jársz jobban!
A kapott eredmény segít a döntésben, de nem a kalkulátor fog dönteni.
A kalkulátor számszerűen megmondja, melyikkel, mennyi pénzt nyersz / veszítesz.
De ebben még nincsenek benne a szubjektív tényezők, mint például, hogy a saját lakás biztonságosabb, az albérlet pedig rugalmasabb.
Szintén nincsenek benne a kockázatok, amiket a saját életedre vetítve szintén neked kell mérlegelned.
Véleményem szerint általában akkor éri meg saját lakást venni, ha van megfelelő mértékű önerőd, és legalább 10-15 évig nem szeretnél elköltözni az adott ingatlanból.
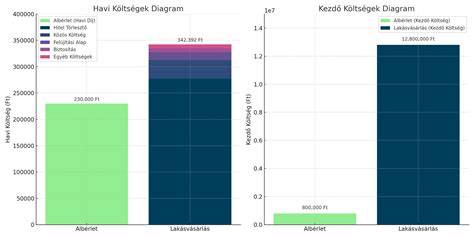
Rövid összegzés ár- és időtáv szerint
Az első és legfontosabb kérdés, hogy rendelkezésre áll-e a szükséges önerő.
Az önerő az az összeg, amelyet a vásárló saját forrásból, hitel nélkül biztosít az ingatlan megvásárlásához. Minimum 20% önerő az elvárás, bár a bankok ettől rendszerint szigorúbbak is lehetnek. Így érdemes inkább 30%-os önerővel, és így 70%-os hitelfedezeti aránnyal kalkulálni.
Albérlet vagy törlesztőrészlet: Érdemes átgondolni, melyiket tudod könnyebben finanszírozni hosszú távon.
Az induló költségek kapcsán érdemes figyelembe venni, hogy bérlés esetén is szükséges némi kezdőtőke, hiszen az elvárt kaució mértéke sok esetben már akár három havi bérleti díjnak megfelelő összegre is rúghat.
Váratlan kiadások: Saját lakás esetén számolni kell a karbantartási költségekkel is.
A népszámlálási adatok alapján Magyarországon a lakott lakások 90%-a saját tulajdonban van, míg csupán 9%-a bérleti konstrukcióban használatos.
Mi a matek most? Albérlet vs. Egy átlagos budapesti lakás négyzetméterára jelenleg 963 ezer forint. Összességében tehát minimális költségnövekedést eredményez a lakáshitel havi törlesztése az albérlet díjához képest.
tags: #alberlet #nem #eri #meg