
Bankmonitor: CSOK Plusz új építésű lakás – részletes útmutató a banki konstrukciókról és változásokról
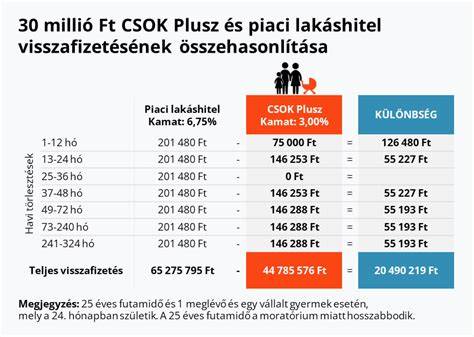
A CSOK Plusz egy kamattámogatott hitelkonstrukció, maximum 3 százalékos kamattal, 10-25 év futamidővel.
A törvényhozás 2026-ban bevezetett módosításai alapján az Otthon Start hitel és a CSOK Plusz folyósítása egyre rugalmabb formában történhet az építés vagy az új ingatlan használatba vételi engedélye előtt is.
Háttér és főbb konstrukciók
A CSOK Plusz keretében a vállalt gyermekek megszületése után a hitel egy része támogatássá alakulhat, azaz azt nem kell visszafizetni.
A CSOK Plusz maximális összege a meglévő és vállalt gyermekek számától függ: egy gyermeknél legfeljebb 15 millió Ft, két gyermeknél legfeljebb 30 millió Ft, három vagy több gyermeknél legfeljebb 50 millió Ft.
A CSOK Plusz esetében a hitelnyújtó díja legfeljebb az igényelt kölcsönösszeg 0,75%-a lehet, 300 000 forintot meg nem haladó díjtételek mellett.
A falusi CSOK és a CSOK Plusz kombinációja elérhető, ám részben eltérő feltételekkel, például a falusi CSOK kizárólag preferált kistelepüléseken vehető igénybe.
Kik jogosultak a CSOK Pluszra?
A CSOK Pluszhoz szükséges a házasság, és a kérelmet a házastársak közösen nyújtják be.
A CSOK Plusz egyik alapfeltétele a gyermekvállalás: a várandósság betöltött 12. hetétől vagy a 25. év alatti vér szerinti/örökbefogadott gyermekekkel lehet jogosulttá válni.
A csok Plusz házaspárokra és élettársakra vonatkozik, egyedülállók és élettársak egyaránt jogosultak kizárólag a családi otthonteremtési kedvezmény (CSOK Plusz) keretében, a CSOK Plusz azonban nem minden esetben érhető el önállóan.
Gyermekvállalás és tartozások
A vállalt gyermekek száma meghatározza a kedvezmények mértékét: a második gyermek születése után 10 millió Ft tartozáselengedés érhető el, a harmadik gyermek születése után pedig további 10 millió Ft engedmény következik.
Moratóriumokra is van lehetőség: az első gyermek születése után 12 hónapos moratórium vehető igénybe, amely alatt kamat és tőketörlesztés sem történik.
A moratórium meghosszabbításának lehetősége a banktól függ, és a későbbi részletet általában a korábbi futamidőhöz igazítva kell teljesíteni.
Újépítésű ingatlanok és finanszírozási lehetőségek
Az Országos jogszabálymódosítás 2026. március 6-án lépett hatályba, amely három fő opciót kínál az új építésű ingatlanok finanszírozására: szakaszos folyósítás társasházi építményi jog bejegyzése mellett, egyszerűbb feltételek esetén; és a hagyományos, teljes összeg utólagos folyósítása.
Az első megoldás keretében a kivitelező projekthitel felvételére és társasházi építményi jog bejegyzésére is szükség van, a folyósítás pedig az utolsó részlet lehívásakor történik meg; a hitel kamatát a folyósított összeg arányában kell visszafizetni.
A második lehetőség esetén nincs szükség projekthitelre vagy társasházi építményi jogra, de az utolsó részlet lehívásakor kell megkapni a használatbavételi engedélyt és ehhez kapcsolódó dokumentumot; a kamattámogatás csak ezt követően indul el.
A harmadik megoldás a korábbi gyakorlathoz hasonlóan a mostanában elérhető banki opció: a kivitelezés befejezésének végéig kell várni, és a teljes folyósítás után indul a kamattámogatás.
Falusi CSOK és CSOK Plusz kapcsolata
A falusi CSOK a kistelepüléseken elérhető vissza nem térítendő támogatás a gyermekvállalás alapján.
A CSOK Plusz főként a teljes ország területén elérhető kamattámogatott hitelkonstrukció, amelynél az elengedett illeték és egyéb kedvezmények bővebb körébe tartozik.
Illeték és adózási kedvezmények
A CSOK Plusz és Falusi CSOK használata esetén illeték mentesség illeti meg a vásárlást, vételár vagy bekerülési költség alapján.
A kamattámogatás és a vissza nem térítendő támogatás feltételei megsértése esetén az illeték visszafizetésre kerülhet.
Hasznos adatok és kalkulátorok
A CSOK Plusz maximális összege oldalanként a gyermekek számától és a meglévő gyermekektől függően alakul: 1 gyermek 15 millió Ft, 2 gyermek 30 millió Ft, 3 vagy több gyermek 50 millió Ft.
A kölcsön igénylése során fontos, hogy a vállalt gyermekek és a meglévő gyermekek összes száma határozza meg a kedvezmény mértékét, nem pedig kizárólag a lakás típusa vagy értéke.
Gyakorlati folyamat a banki jóváhagyásig
A banki elbírálás a kölcsönkérelem benyújtását követő 30 napon belül lakásvásárlásnál, vagy 60 napon belül lakásépítésnél/bővítésnél történik.
A folyósítás lehet szakaszos vagy egy összegben történő, a konstrukciótól és a projektfinanszírozási feltételektől függően.
CSOK Plusz - minden, amit TUDNOD KELL
Tippek a döntéshez
- Érdemes figyelembe venni a gyermekvállalási ütemtervet, mert a kedvezmények jelentősen növelhetik a maximális hitelösszeget.
- A szakaszos folyósításnál kiemelten fontos a jogi bejegyzések és az engedélyek rendben tartása.
- A kamattámogatás futamideje és a moratóriumok részletei bankonként eltérhetnek, mindig kérdezze meg a bank szakértőjét.
Összefoglaló - mire érdemes számítani?
A CSOK Plusz lehetőség, hogy új építésű ingatlanba költözve vagy bővítve hozzájáruljon a családtervezéshez, különösen három vagy több gyermek vállalása esetén jelentős tartozáselengedéseket és kedvezményeket kínál.
Fontos megérteni a három fő finanszírozási út közötti különbséget: teljes összeget használatbavételi engedély kiadását követően utalják; projektfinanszírozás és társasházi jog esetén szakaszos folyósítás érhető el; és a hagyományos, egyösszegű folyósítási modell esetén a kamattámogatás csak a befejezett projekt után indul.
tags: #bankmonitor #csok #uj #epitesu #lakas
Népszerű bejegyzések:
- Az ELI-ALPS szuperlézer tervezési rajzai
- Ki viseli az ügyvédi költségeket ingatlan adásvételnél Magyarországon?
- Karbantartási és használati jogok a telki szolgalom tekintetében – gyakorlatban
- Hogyan kapcsolódik a falusi CSOK a jelzáloghitelhez?
- Reinigungs Kommando: bemutató az építés utáni takarításról Ausztriában