
Ingatlan-bérbeadás adózása és költségelszámítási lehetőségek bemutatása
A cikk összefoglalja, hogyan számítható ki a bérbeadásból származó jövedelem, milyen adózási módszerek közül választhat a magánszemély vagy vállalkozó, és milyen költségek számolhatóak el a bevételből. Részletezzük az alappályákat, a költségelszámolás típusait, az adóelőlegeket, az adószám kérésének feltételeit, valamint kiemeljük a gyakorlatban felmerülő különbségeket a lakás-, garázs- vagy termőföld-bérbeadások esetében.
A bérbeadás jövedelmének meghatározása
A bérbeadás jövedelme önálló tevékenységből származó jövedelemnek számít, amit az összevont adóalapba kell beszámítani a bevalláskor. A jövedelmet a bevételből, a költségek levonásával kell kiszámítani. Bevételnek számítanak olyan tételek is, amelyeket a bérlő fizet, például társasház biztosítási és takarítási díja, közös képviselő díja, felújítási alapba fizetett összeg, közös költség, fix összegű bérleti díj a rezsivel együtt, vagy a fix összegű költségtérítés bizonyos feltételekkel.
Nem számít bevételnek a bérlőre áthárított közüzemi szolgáltatások díja, ha a fogyasztásmérők által mért pontos összeget fizeti a bérlő, és a bérbeadó a tényleges fogyasztás alapján számol el a szolgáltatóval.
Két fő számítási módszer
- 10 százalékos költséglevonás: a bevétel 90 százaléka után kell megfizetni a személyi jövedelemadót. Célszerű ezt választani, ha a bérbeadás nem jár kiadásokkal. Külön tételekről nem kell számlákat gyűjteni, mert a 10 százalékon felül, egyenként nem számolható el semmilyen további költség.
- Tételek szerinti költségelszámolás: a bérbeadó a bérbeadással kapcsolatban felmerült, számlával igazolt, kifizetett kiadásokat levonhat a bevételéből. Levonható költségek közé tartozik a használattal kapcsolatos kiadások (rezsiköltség), a karbantartás, javítás, felújítás költségei, valamint az értékcsökkenés (amortizáció).
Helyzetek és példák
Ha a bérbeadó máshol maga is bérel, a bérbeadás bevételéből le lehet vonni a más településen bérelt lakás bérleti díját, ha a bérlés 90 napnál hosszabb, és az illető bérleti díja nem kerül költségelszámolásra. Ilyenkor a bérbeadásból nem kell adóelőleget levonni, ha a bérbeadó nyilatkozik a saját bérleti díja beszámításáról.
A bérbeadás adója az adóévben 15 százalékos SZJA-előleg formájában negyedévenként fizetendő. A következő hónap 12. napjáig kell megfizetni. Ha cég vagy egyéni vállalkozó veszi ki az ingatlant, akkor az adóelőleget a kifizető vonja le és fizeti meg a bérbeadó számítása alapján; erről a kifizető igazolást ad ki.
Adószám és bizonylatok
Ingatlant bérbe adni alapvetően adószám nélkül is lehetséges adóazonosítóval. Adószám szükséges lehet, ha a bérbeadó egyéni vállalkozó, nem áfamentes bérbeadás történik (pl. garázs), saját áfaa alanyiságot választ, közösségi adószám kiváltására kötelezett, vagy számlát/nyugtát állít ki. Az adószámot a T101 jelű adatlapon lehet igényelni Online Nyomtatványkitöltő Alkalmazásban (ONYA).
A bérbeadás áfamentes, így számla helyett elegendő számviteli bizonylat kiállítása. Alföldön vagy más településen történő bérbeadás esetén is szükség lehet adózási nyilvántartások vezetésére, amelyek tartalmazzák a bérlő adatait, a bérbeadott ingatlan címét, a bevétel összegét és az időszakot.
Áfa és adózási választások
Garázs vagy parkoló bérbeadása esetén általában adószám kiváltása és adófizetés mellett kell számlát kiállítani, kivéve, ha az adóalany alanyi adómentességet választ a következő évre, amely 12 millió forint éves bevételi határig érvényes. Áfafizetési kötelezettség bármely ingatlan (például lakás) bérbeadására választható. Ez akkor ésszerű, ha olyan vásárlások, felújítások, berendezések kapcsán keletkezett áfa, amely levonható a fizetendő áfából.
Az adóalap, így a fizetendő SZJA és esetenként egyéb járulékok kiszámításához több lehetőség van. A 10%-os költséglevonás mellett az amortizációt (értékcsökkenést) is figyelembe lehet venni, tehát a bérbeadás értékcsökkenését 2%-os kulccsal elszámolhatja a tulajdonos.
Kötelező nyomtatványok és bevallás
A bérbeadásból származó jövedelem az összevont adóalap része, ezért éves SZJA-bevallásban minden esetben be kell jelenteni. A bevallásban feltüntetjük a bevételeket és a költségeket aszerint, hogy melyik módszert választottuk. Ha a kifizető viszi az adóelőleget, azt negyedévenként, a negyedévet követő hónap 12-éig kell befizetni, és a magánszemélynek ezt negyedéves bontásban jelenteni kell az éves bevallásban is. A korábbi években használt 18SZJA, 23SZJA vagy más nyomtatványok csak az adott adóévre érvényesek voltak, a formanyomtatványok az év függvényében változhatnak.
Különleges esetek
A termőföld-bérbeadásból származó jövedelem külön adózó jövedelem, amelynek mértéke 15 százalék. Az adóbevallásban a termőföld bérbeadására és a kapcsolódó jövedelemre vonatkozó adókötelezettséget külön kell kezelni. A személyi kedvezmények, családi kedvezmények és egyéb kedvezmények figyelembevételével az adóalap csökkenthető. Az egészségügyi hozzájárulást (EHO) egyes esetekben korábban kellett fizetni, de a gyakorlatban ez a kötelezettség már nem általános.
Gyakorlati tanácsok és figyelemfelhívások
- Érdemes mindkét adózási módszert kiszámolni egy éves várható adó szempontjából, mivel nincs mindig egyértelműen optimális megoldás.
- A költségek igazolására érdemes számviteli bizonylatot kiállítani, különösen tételes költségelszámolás esetén.
- A nyilvántartások vezetése segít az adóbevallás pontos kitöltésében és a negyedéves előlegek kiszámításában.
- A magánszemély bérbeadónak általában adószámra nincs feltétlenül szüksége, de bizonyos körülmények között előnyös lehet az adószámos formában történő bérbeadás.
- Ha a bérlő számlát kér, vagy a számlát ki kell állítani, akkor a számlát vagy számviteli bizonylatot ki kell állítani, és megőrizni.
A rövid összegzés
A lakás- vagy ingatlan-bérbeadás adózási kérdései komplexek lehetnek: választható a 10%-os költséghányad vagy a tételes költségelszámolás, az adóelőlegek negyedévenkénti befizetése, valamint az adószám kérésének szükségessége vagy mellőzése a körülményektől függően. A bevétel és a költségek alakulása alapján lehet meghatározni a fizetendő SZJA-t, és a családi kedvezményekkel csökkenteni az adóalapot. A jogszabályok és nyomtatványok időről időre módosulhatnak, ezért érdemes naprakész információt kérni, vagy szakember segítségét igénybe venni.
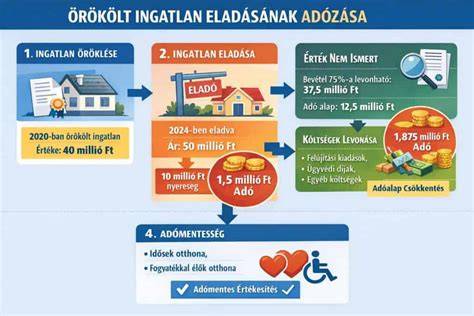
eSZJA – Ingatlan-bérbeadás és ingatlanértékesítés
tags: #berbeadas #bevallas #peldak
Népszerű bejegyzések:
- Kőbánya és Jászberényi út környéki raktárak – konténeres és hagyományos tárolási lehetőségek
- Kiegyenlítés jelzálogból a főadós elleni végrehajtásban
- Eladó lakások Solymárban a Rozmaring utcából – példaképek és kalkuláció
- SKF csapágy beépítés lépésről lépésre
- Óbuda fejlődése: Buda Square Irodaház Lajos utca 48–66