
bérbeadás letéti számla kiállítása: részletes útmutató magánszemélyeknek és adózási vonatkozásai
Az ingatlan-bérbeadás jogi és adójogi dimenziói gyakran összetettek, ezért érdemes tisztázni, milyen bizonylatok szükségesek, hogyan alakul a bevétel és a költségek elszámolása, és milyen adózási lehetőségek léteznek. A cikk alapvető célja, hogy összefoglalja a bérbeadásra vonatkozó legfontosabb tudnivalókat, a letéti számla kiállításától a jövedelem megállapításáig.
1. Fogalmak és alapelvek
Az ingatlan-bérbeadás fogalmát a Polgári Törvénykönyv határozza meg: a bérbeadó meghatározott dolog időleges használatának átengedésére, a bérlő pedig a dolog átvételére és bérleti díj fizetésére köteles. Az önálló tevékenységből származó jövedelemként adózó bevétel pedig az Szja tv. és az Áfa tv. előírásai szerint kerül adózásra. Az adómentesség és a számviteli bizonylatok kiállítása közötti különbségek részletezése segít abban, hogy a bérbeadás jogszerű és hatékony legyen.
2. Szja és egyéb adók, illetve hozzájárulások
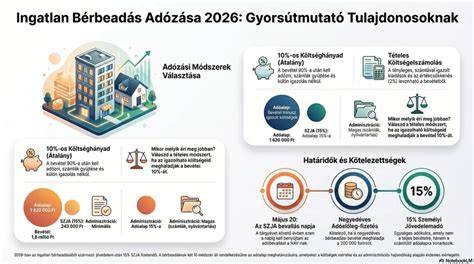
A magánszemély ingatlan-bérbeadása önálló tevékenységből származó jövedelemként adózik, és az adó mértéke 15 százalék az összevont adóalap részeként. Fontos, hogy a szociális hozzájárulási adó (Szocho) ezen jövedelem után nem fizetendő. A bevétel része lehet a közüzemi díj vagy rezsi, amely azonban nem tartozik bele az adózásra kerülő bevételbe, kivéve a közös költségek, amely a bérbeadó bevételének minősül adózási szempontból.
3. A bérbeadás gyakorlati formái és az adószám kérdése
3.1. Adószám és bejelentkezés nélkül végzett bérbeadás
Magánszemélyként adózók akkor adóznak adószám nélkül, ha az ingatlan-bérbeadás kizárólag Áfa-törvény szerinti adómentes tevékenység, és az adókötelezettség az általános forgalmi adó alá tartozik, de nem kötelező adószámot kérni. Ilyenkor is kiállítható szintén számviteli bizonylat, amely tartalmazza a bérbeadó nevét, címét, adóazonosító jelét, a bérlő nevét, az ingatlan címét, a bérleti díjat és az időszakot.
3.2. Adószámos magánszemély
Ha a bérbeadó nem él az adózás ezen lehetőségével, vagy szeretné áfaalanyként adózni, adószámot igényelhet NAV-nál. A bejelentkezéshez szükséges a T101 jelű nyomtatvány, amelyet az ONYA alkalmazásban lehet kitölteni. Az adószám megléte meghatározza, hogy milyen bizonylatot kell kiállítani a bérbeadás kapcsán: számlát vagy számviteli bizonylatot.
3.3. Egyéni vállalkozóként történő bérbeadás
Az Szja tv. szerint nem minősül egyéni vállalkozónak az a magánszemély, aki bevételeire az önálló tevékenység szabályait választja. Ha azonban adózási módként vállalkozói személyi jövedelemadót vagy átalányadózást választ, akkor ezen bevételek után a megfelelő adózási szabályok szerint adózik.
4. Bevétel és költségek meghatározása
4.1. Bevétel és közüzemi díjak
A bérbeadás bevétele magában foglalja a bérleti díjat, a közös költségeket és a rezsi egy részét, amelyet a bérlő fizet. Ugyanakkor a közüzemi díjakat kizárólag akkor számít bevételnek, ha a tényleges fogyasztás alapján számolják el a díjat, és ezt a körülményt a jogszabályok is figyelembe veszik. A közüzemi díjak és a rezsi áthárítása részben vagy egészben a bevételhez kapcsolódik, és rájuk is igazolható költségelszámolás vonatkozik.
4.2. Kaució
A kaució elszámolása attól függ, hogy a bérleti jogviszony végén a teljes összeg a bérbeadónál marad-e. Ha igen, akkor a kaució is bevételként jelenik meg, és ennek megfelelően lehet elszámolni a kapcsolódó költségeket.
4.3. Bevételcsökkentés (pl. lakás más településen történő bérbeadása)
A 90 napot meghaladó időtartam esetén a magánszemély jogosult a más településen megfizetett bérleti díj bizonyos összegének levonására, ha nem számol el költséget a bérbevételre vonatkozóan.
5. Jövedelem megállapítása és adóterhelés
5.1. 10%-os költséghányad
A bevétel 90%-át tekintik jövedelemnek, és a 15%-os SZJA-kulcs érvényesül. Ez a módszer egyszerű, nem igényel részletes költségbizonylatolást, azonban kizárólag a költségelszámolásra nem vonatkozhatnak a többi, részletes igazolt kiadások.
5.2. Tételes költségelszámolás
Itt a bevétellel összefüggő tényleges kiadásokat lehet elszámolni, a megengedett költségek között szerepelnek például a rezsi, karbantartás, felújítás, és az értékcsökkenés. A költségeknek igazoltnak kell lenniük, és csak a bevétellel arányosan számolhatók el, illetve külön érintett szabályok vonatkoznak az értékcsökkenési leírásra és a felújításokra.
5.3. ÁFA és számlázás
Az ingatlan-bérbeadás általában áfás tevékenység, amely adóalanyiságot keletkeztet. A számlázási kötelezettség tehát kivételes esetektől eltekintve fennáll, és az Áfa törvény alapján a bevétel ellenértékéről kell kiállítani számlát. Abban az esetben, ha valaki alanyi adómentességet választ, az áfa fizetési kötelezettség megszűnhet, de a kötelező bizonylat kiállítása továbbra is megkívánt lehet az adóhatóság felé.
6. Követelmények és gyakorlati megoldások
6.1. A bevételek nyilvántartása
Minden bevételt és költséget érdemes külön nyilvántartásban vezetni, például táblázatban, hogy a bevallás során könnyedén ki lehessen számolni a jövedelmet és az adóelőleget.
6.2. Letéti számla kiállítása
A kiállítandó bizonylat típusa és tartalma attól függ, hogy az áfa-mentes vagy áfa-köteles bérbeadásról van szó, és hogy az adószámmal rendelkező-e a bérbeadó. Számlát vagy számviteli bizonylatot kell kiállítani a bevételről; az adóalany relációkban az Áfa törvényhez igazodó számlázás szükséges, míg adómentes esetben a Sztv. szerinti bizonylat is elegendő lehet.
6.3. Negyedéves adóelőleg és bevallás
A bérbeadásból származó jövedelem után az adóelőleget negyedévente kell megfizetni a kifizetőn keresztül vagy közvetlenül a magánszemélynek, attól függően, ki a kifizető. Az adóelőleg alapja a bevételek összegén, a költségek figyelembevételével kerül meghatározásra.
7. Különleges esetek és gyakran felmerülő kérdések
Ha a bérlő számlát kér, vagy ha a bérbeadó számlát szeretne kiállítani, szükséges lehet adószám. A bérbeadás adómentessége vagy adózási módja meghatározza, hogy számlát vagy számviteli bizonylatot kell-e kiállítani. Az adózási szabályok változhatnak, ezért érdemes naprakész információkat ellenőrizni a NAV legfrissebb útmutatói alapján.
8. Gyakorlati példák a tisztánlátáshoz
- Példa: a szerződés szerinti bérleti díj 120 000 forint, rezsi 20 000 forint és közös költség 9 500 forint. A bevétel így 149 500 forint, amelyből a 10%-os költséghányad alkalmazásával jövedelem 134 550 forint, és ebből 15% SZJA 20 183 forint adó.
- Tételes költségelszámolás esetén a tényleges kiadások igazolása szükséges, és az értékcsökkenés mértéke is számításba jönhet.
9. Gyakorlati tanácsok a zökkenőmentes működtetéshez
- Írjon világos szerződést a bérlővel, amely tartalmazza a rezsit és a közös költséget, valamint a fizetési rendet.
- Vezessen részletes nyilvántartást a bevételekről és költségekről, hogy a NAV felé történő adóbevallás gördülékeny legyen.
- Vegye figyelembe az áfa-kötöttséget és a lehetőséget az alanyi adómentességre vonatkozó döntések meghozatalakor.
11 ingatlankezelési alapismeret, amit kezdőknek feltétlenül el kell sajátítaniuk
tags: #berbeadas #letet #szamla #kiallitasa