
Ingatlan bérbeadás utáni adózás Magyarországon: részletes útmutató magánszemélyeknek
Összegyűjtöttük az ingatlan-bérbeadás utáni adózás szabályait. Az ingatlan kiadásával szerzett bevétel adóköteles jövedelemnek számít. De kötelező számlát adnunk? Mindenképp rendelkeznünk kell adószámmal lakáskiadáskor? Hogyan számoljuk ki az adó mértékét? Kell fizetnünk adóelőleget? Létezik mentesség az adófizetési kötelezettség alól?
A központi szabályok áttekintése
Magánszemély ingatlan bérbeadása után önálló tevékenységből származó jövedelmeként az összevont adóalap részeként adózik, a fizetendő adó mértéke 15 százalék. Egyszerűbben fogalmazva: ingatlan bérbeadása esetén kizárólag személyi jövedelemadót kell fizetnünk. Az adóalap kiszámítása két úton lehetséges: a 10 százalékos költséghányad vagy a tételes költségelszámolás. A nem tételes költségelszámolásnál a bevétel 10 százalékát vonhatjuk ki költségként, minden számla vagy igazolás nélkül. Tételes költségelszámolás esetén a bérbeadó a felmerült költségeket teljes körűen igazolni köteles.
A bérbeadásból származó bevételnek csak azokat a költségeket lehet megvitatni, amelyek közvetlenül az ingatlan használatával kapcsolatosak. Így például a társasházi biztosítás, takarítás díja, közös képviselő díja vagy a felújítási alapba fizetett összeg kevesebb kivételt élvez, és azokat nem lehet automatikusan áthárítani a bérlőre, ha a bérleti díj fix összegben tartalmazza a rezsit vagy általános költségátalányt tartalmaz.
A bérbeadó levonhatja a lakás bérbeadásából származó bevételéből az általa más településen bérbe vett lakás ugyanazon évben igazoltan megfizetett bérleti díját, azonban ez csak akkor érvényes, ha a bérbeadás időtartama meghaladja a 90 napot, és a bevételhez kapcsolódó költségelszámolás a bérbeadás vonatkozásában vagy nem történt meg, vagy az igazoltan megfizetett bérleti díjat még részben sem térítették meg.
Adószám és bejelentés
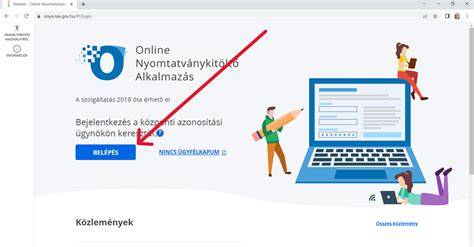
Kell-e adószám lakáskiadáshoz? Röviden: nem kötelező. Azonban, ha a bérlő számlát kér, vagy számlázni szeretnénk, adószámra lehet szükség. Ha már van adószámod egyéni vállalkozóként, őstermelőként vagy szállásadóként, akkor a lakáskiadás bejelentése a NAV-hoz kötelező. A bejelentés az ONYA ( NAV online ügysegéd) rendszeren keresztül történik Ügyfélkapu segítségével.
A bejelentés lépései röviden: belépés az ONYA rendszerbe, Új nyomtatvány beadása, Adószámkérés vagy a meglévő adószámhoz kapcsolódó változás bejelentése, megadni a bérbeadás kezdete, ingatlan címe és tevékenység típusa: „ingatlan bérbeadás”. Elektronikus beküldés után NAV nyilvántartásba vesz minket mint bérbeadó magánszemélyt, és az adószámot általában néhány napon belül megkapjuk.
Számlázás és könyvviteli bizonylatok
Számlázás: ha a bérlő kéri, ki kell állítani a számlát adószámmal. A számlázási kötelezettség összefügg az Áfa törvénnyel és a vonatkozó Szja szabályokkal.
Adómentes ingatlan-bérbeadás esetén számviteli bizonylat is elegendő lehet a kibocsátásra. Az adószám hiánya adómentes körben nem akadályoz meg minket a számviteli bizonylat kiállításában, és a bizonylatra elhelyezhető a nevünk mellett az adóazonosító jel is.
Az önálló tevékenységből származó bevételt az Szja törvény 2. és 4. mellékletének rendelkezései szerint kell figyelembe venni. Fontos, hogy nem számít bevételnek az ingatlan használatához kapcsolódó, más személy által nyújtott szolgáltatás díja, amelyet az ingatlan használatával arányosan hárítunk át a bérlőre (például közüzemi díjak, társasházi költségek egy része). Ugyanez vonatkozik a közös költség és a felújítási alapba fizetett összegek egy részére is, kivéve ha a rezsiköltség díja közvetlenül a bérlőre hárul.
Költségelszámolás és adóalap
Az adóalap meghatározása két módszerrel történhet:
- 10 százalékos költséghányad: a bevétel 90%-át tekintjük jövedelemnek; egyszerű, mert költségigazolás nélkül is alkalmazható. A 10% választása esetén a nyilvántartásban és az értékcsökkenési leírásban más költségek nem érvényesíthetők.
- Tételes költségelszámolás: a bérbeadó a tényleges költségeket igazolja számlákkal és bizonylatokkal.
Valódi példával élve: ha a bérleti díj éves bevétele 3 000 000 Ft, a 10%-os költséghányad alapján a jövedelem 2 700 000 Ft lenne, ahol az adó alapja 15% körüli SZJA. Tételes költségelszámolásnál pedig a felmerült költségeket teljes körűen figyelembe lehet venni, és ezáltal alacsonyabb adózás érhető el, különösen értékcsökkenési leírás esetén.
Bevallás, előleg és fizetés
Az ingatlan bérbeadásából származó jövedelmet az éves SZJA-bevallásban kell feltüntetni. A negyedéves előlegfizetés akkor kötelező, ha a bérbeadásból származó bevétel adóelőleget von maga után vagy ha kifizető (például jogi személy) fizeti meg az előleget. Az előleg alapja a magánszemély adóelőleg-nyilatkozata alapján kalkulált jövedelem, és ha a költségek nem haladják meg a bevétel 50 százalékát, akkor az előleg a kifizető által kerül rendezésre. Bizonyos feltételek mellett a kifizető a 10 százalékos költséghányad alapján számítja ki az adóelőleget, és a nettó jövedelmet juttatja a bérbeadónak.
Az adózási határidők: az SZJA befizetése általában a bevallási határidőre esik (magánszemélyeknél, általában május 20.). Negyedéves adóelőlegeket pedig az adott negyedévet követő hónap 12-ig kell befizetni (pl. április 12., július 12., október 12., január 12.).
Szállásadóként és az áfa
A bérbeadás tárgyi adómentes lehet az áfatörvény 86. § alapján. A szálláshely-szolgáltatás jellemzően rövid idejű bérleti viszony, és adószám birtokában üzemeltethető, emellett szükséges a szálláshely-üzemeltetési engedély is. Két adózási út közül választhatunk: a tételes átalányadózás vagy az önálló tevékenységből származó jövedelem adózása a bevétel után. A cikk a szállásadóként történő adózás alapelveit is érinti, különös tekintettel az előírt nyomtatványokra és a NAV bejelentésekre.
Gyakorlati megfontolások és tippek
Ha a bérlő számlát kér, vagy a bérbeadó számlát kíván kiállítani, adószámra van szükség. Minden bevételről és költségről érdemes külön nyilvántartást vezetni, például táblázatban. A közös költségre és a felújítási alapba fizetett összegekre vonatkozóan az Szja 17. § (3a) rendelkezései nem mindig alkalmazhatók, ezért részletes megfontolást igényelnek a konkrét szerződések és költségelszámolási módok.
A cikk megfogalmazása szerint nem minden helyzetben van optimális módszer, ezért érdemes mindkét módszert kiszámolni és összevetni évente, mielőtt döntenénk. Emellett az alanyi adómentesség lehetősége 2026-ban 20 millió Ft értékhatárban van, de ez az értékhatár és a vonatkozó feltételek évről évre változhatnak, ezért mindig érdemes ellenőrizni a legfrissebb jogszabályokat.
Népszerű bejegyzések:
- Szentes környéki eladó ingatlanok: kétszintes lehetőségek és környékbeli szántóföldek áttekintése
- Dongaboltozat építési szabályai teljes cikk
- Az elektronikus árverés jogi keretei
- BudaPart irodaházai: tervezési irányok és városfejlesztési stratégiák
- Balatonvilágos: TÉGLA építésű családi ház eladó a Mathiász lakótelepen