
Ingatlan bérbeadás adózása, adószám kötelezettség és számlázás minutuma
Az ingatlan kiadásából származó bevétel adóköteles jövedelem, és a formális adminisztráció számos esetben befolyásolja a fizetendő adó mértékét és a kiállítandó bizonylatok típusát. A cikk összefoglalja a bérbeadás adózási szabályait, a számlázás és adószám kérdéskörét, valamint a releváns gyakorlati példákat.
Adószám kötelezettség és adószám nélküli bérbeadás
Az ingatlan bérbeadás tárgyi adómentes lehet, de a magánszemélyeknél adózási és bejelentési kötelezettségek merülnek fel. Amennyiben a bérbevevő kér számlát, ezt adószámmal érdemes kiállítani; adószám nélkül ez nem teljesíthető. Annyival egészíthetném ki Gabriella válaszát, hogy a számla fogalma nem csak az áfa törvény alapján értelmezett: a számlázó programban vagy a számlatömbben kiállított számla nem feltétlenül vezet adatszolgáltatási kötelezettséghez. Ha adószámos magánszemélyként ad bérbe magánszemélynek, idén nem kötelező számlát kiállítani a bérbevevő felé, de ha kér számlát, amit a szerződésben rögzíteni kell, akkor adószámra van szükség. Jövőre pedig minden magánszemély felé is számlát kell kiállítani; tehát ez csak ideiglenes szabályozás lehet az adott évre.
Adószám hiánya nem akadályozza meg a számviteli bizonylat kiállítását, amely lehet például a magánszemély adataival ellátott bizonylat. Ha a bérbeadó adószámmal rendelkezik, a számlát ki kell állítania a bérbevevő felé. Ha a bérbeadónak nincs adószáma, de adómentes tevékenységet végez, a számviteli bizonylat elegendő lehet; ezen bizonylaton feltüntethető az adóazonosító jel is. Mindkét esetben a bevételekről és a költségekről érdemes külön nyilvántartást vezetni.
Kötelező-e adószám lakáskiadásnál?
Általánosságban nem kötelező az adószám kiváltása: természetes személy vagy, kizárólag áfamentes ingatlan-bérbeadással foglalkozol (kivétel: garázs), nem lépsz be az ÁFA körbe, és nincs kereskedelmi kapcsolódásod más adóalanyhoz az Európai Unión belül. Ugyanakkor garázs bérbeadása esetén kötelező lehet az adószám kiváltása, és adószámmal is lehet alanyi adómentesen ÁFA tekintetében jogosult lenni. Ha a bérlőd számlát kér, és te nem rendelkezel adószámmal, akkor kötelező az adószám kiváltása a számlázáshoz.
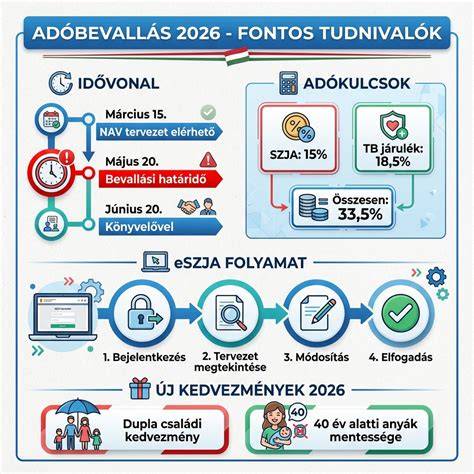
Ha már van adószámod és más tevékenységed is, akkor az ingatlan bérbeadási tevékenységet csak adószámos magánszemélyként folytathatod. Ha az adószámodat regisztráltad, a NAV automatikusan készíti el az adóbevallás-tervezetet, de ebben az ingatlan-bérbeadás bevétele nem szerepelhet. Amennyiben a bérbeadás magánszemélyek között történik, a bevétel összevont adóalap része lesz, és a fizetendő adó mértéke 15% körül alakulhat az SZJA alapján.
Hogyan adózik a bérbeadás?
A becslések szerint az adó alapját két módszer befolyásolhatja: a tételes költségelszámolás vagy az 10%-os költséghányad. A tételes költségelszámolás esetén a bevételből igazolt költségek vonhatók le, amelyek között szerepelhetnek felújítási és karbantartási költségek is. Az 10%-os költséghányad egyszerűbb: a bevétel 90%-a tekinthető jövedelemnek, amely után SZJA-t kell fizetni. Fontos azonban, hogy ha a rezsiköltség a bérleti díjba be van építve vagy fix díjban keretkezik, a kedvező szabály nem alkalmazható, mert a szolgáltatás díját nem arányosan hárítják át a bérlőre.
A társasházi közös költségre és a közüzemi díjakra vonatkozó kedvező szabály ekként nem alkalmazható, mert azok nem az ingatlan használatával, hanem a lakás létével függnek össze. A bérbeadó az adott évben igazoltan megfizetett bérleti díjat levonhatja a bevételéből, és ezt az összeget lehet érvényesíteni adócsökkentésként, ha az igazolható költségek fennállnak. Ha a bérlés időtartama meghaladja a 90 napot, a levonások feltételei a fentiek szerint alakulnak.
Adóbevallás és előleg
A bérbeadásból származó jövedelem az összevont adóalap része, ezért az éves SZJA-bevallásban szükséges szerepeltetni. Negyedévente kell megállapítani és befizetni az adóelőleget, a negyedévet követő hónap 12-éig. Ha a kifizető (például jogi személy) fizeti az adóelőleget, a kifizetőnek kell megfizetnie az adóelőleget a NAV-hoz; ebben az esetben a juttatás nettó része kerül kifizetésre a magánszemélynek.
Az adó-bevallási és önadózási kötelezettségek mellett az ingatlan bérbeadás adómentessége vagy adózási módja az Art. és az SZJA törvények alapján határozható meg. A bérbeadók adózásának sajátos szabályai közé tartozik, hogy a korábbi években használt 18SZJA vagy 23SZJA nyomtatványok csak az adott adóév vonatkozásában érvényesek. A bevétel összegét és a költségeket a megfelelő mellékletek és nyomtatványok alapján kell feltüntetni az adóbevallásban.
Számlázás és bizonylatolás
Lehetőség van arra, hogy adómentes ingatlan-bérbeadás esetén csak számviteli bizonylatot állíts ki (a Számviteli törvény szerint). Az adószám hiánya ebben az esetben nem akadályozza meg a bizonylat kiállítását. Ha azonban adószámos magánszemélyként adod bérbe, akkor a számlát ki kell állítanod, és a bérlőnek nyugtát, számlát vagy számviteli bizonylatot kell kapnia a tranzakcióról. A számlán vagy a számviteli bizonylaton fel kell tüntetni a bérleti díjat és a kapcsolódó adóteendőket.
Ha a bérlő magánszemély, a bérbeadó még mindig köteles a nyilvántartások vezetésére és a megfelelő információk megadására. Amennyiben a bérbeadónak van adószáma, a számlát ki kell állítania, és a banki átutalásokhoz tartozó bizonylatokat meg kell őrizni. A bejelentkezés és adózás jogi kerete az SZJA és ÁFA szabályok alapján változhat, ezért érdemes figyelemmel kísérni az év közbeni módosításokat.
Gyakorlati példák
- Ha Budapesten dolgozó magánszemély Kaposváron található ingatlant bérbe ad havi 150 ezer forintért, a bérbeadásból származó bevétel adója az SZJA szerint 15%-os lehet a bevétel után, és a költségről attól függően lehet elszámolni, hogy tételes vagy 10%-os költséghányadot választ-e.
- Ha a bérleti díj tartalmazza a rezsit is, és fix összegben állapodnak meg a felek, a kedvező 10%-os költségelszámolás nem alkalmazható; a bevétel csökkentésére csak a tényleges költségek vehetők figyelembe.
- Ha a bérlő adóelőleget a kifizető vonja le, a kifizetőnek kell megfizetnie az adóelőleget a NAV-hoz, és a negyedév utolsó hónapjának 12-éig be kell számolni.
Szállásadó és rövid idejű bérbeadás
A szálláshely-szolgáltatás rövid idejű bérbeadásra vonatkozik, amely adószám birtokát és külön engedélyeket igényel. A szállásadó kétféle adózási mód közül választhat: tételes átalányadózás vagy az önálló tevékenységből származó bevétel utáni adózás. Ezen tevékenységeknél is vezetni kell a bevételek és költségek részletes nyilvántartását, és a bevétel összefüggésében kell adót megfizetni.
Összegzés és figyelemfelhívás
A cikk általános tájékoztató jellegű, és nem helyettesítheti a személyre szabott adótanácsadást. Az adózási szabályok változhatnak, és egyedi körülményektől függően eltérő következményekkel járhatnak. A fenti információk alapján legyenek szívesek megfontolni, hogy melyik adózási útvonal a legmegfelelőbb az Ön ingatlan-bérbeadási tevékenységére.
Az ingatlan kiadásából származó bevétel adóköteles, és a bejelentkezés, a számlázás, az adóelőleg megfizetése és az adóbevétel-követelmények mind szükségesek lehetnek, attól függően, hogy adószámos vagy adószám nélküli megoldást választunk, illetve milyen típusú bérbeadást folytatunk.