
Bérleti díj költsége átvállalt kötelezettségből: adózás és gyakorlati szabályok
Összegyűjtöttük az ingatlan-bérbeadás utáni adózás szabályait. Az ingatlan kiadásával szerzett bevétel adóköteles jövedelemnek számít. De kötelező számlát adnunk? Mindenképp rendelkeznünk kell adószámmal lakáskiadáskor? Hogyan számoljuk ki az adó mértékét? Kell fizetnünk adóelőleget? Létezik mentesség az adófizetési kötelezettség alól?
Alapelvek: ki és hogyan adózik ingatlan-bérbeadás esetén
Magánszemély ingatlan bérbeadása után önálló tevékenységből származó jövedelemként az összevont adóalap részeként adózik, a fizetendő adó mértéke 15 százalék. Egyszerűbben fogalmazva: ingatlan bérbeadása esetén kizárólag személyi jövedelemadót kell fizetnünk. Önálló tevékenységből származó bevételként tekintünk minden olyan bevételre, amelyet a magánszemély adott tevékenységével összefüggésben megszerez, megállapítására az 1995. évi CXVII. törvény 2. és 4. tevékenysége kizárólag az általános forgalmi adóról szóló törvény - a továbbiakban Áfa tv. - az Áfa tv.
A rendszeres bevételszerző tevékenység miatt a természetes személy adóalanyként történő bejelentkezés és adószám hiányában is alanya az általános forgalmi adónak, ezért az Áfa tv-ben meghatározott bizonylatot kell kibocsátanunk. Adómentes ingatlan-bérbeadás esetén számla helyett a számvitelről szóló törvény - a továbbiakban Sztv. - szerinti számviteli bizonylatot is elegendő kiállítanunk. Az adószám hiánya - tekintettel az adómentes körbe tartozó tevékenységre - nem akadályoz minket a számviteli bizonylat beszerzésében, illetve előállításában és kibocsátásában. Ezen a számviteli bizonylaton a nevünk mellett az adóazonosító jel szerepeltethető.
Az önálló tevékenységből származó bevételt az Szja törvény 2. és 4. mellékletének rendelkezései alapján kell figyelembe venni. Fontos, hogy nem számít bevételnek az ingatlan használatához kapcsolódó, más személy által nyújtott, a személytől vásárolt szolgáltatásnak a bérbeadó által a bérbe vevőre az igénybevétellel arányosan áthárított díja, különösen a közüzemi szolgáltatások díja. A rendelkezés azoknak a más személytől vásárolt szolgáltatásoknak a bérlőre áthárított díjára vonatkozik, amelyek az ingatlan használatával függenek össze.
Költségek és bevétel megosztása
A bérlő által a bérbeadónak megfizetett közös költség tehát ingatlan-bérbeadásból származó bevétel, amellyel szemben költségelszámolásra van lehetőség. Ha a bérlő fix összegű bérleti díjat fizet, amely tartalmazza a lakás rezsiköltségeit is, vagy a bérlő és a bérbeadó fix összegű költségtérítésben állapodnak meg, a kedvező szabály nem alkalmazható, mivel ilyenkor a szolgáltatás díját nem hárítják át az igénybevétellel arányosan a bérlőre.
A bérbeadó levonhatja a lakás bérbeadásából származó bevételéből az általa más településen bérbe vett lakás ugyanazon évben igazoltan megfizetett bérleti díját. A bevétel ilyen címen azonban csak akkor csökkenthető, ha a bérbeadás időtartama meghaladja a 90 napot, és a bérbe vett lakással összefüggésben a magánszemély más tevékenységből származó bevételével szemben nem számol el költséget, vagy az igazoltan megfizetett bérleti díjat számára még részben sem térítik meg.
Adózási módszerek a bevétel megállapítására
Two fő módja létezik a bevétel és a jövedelem megállapításának:
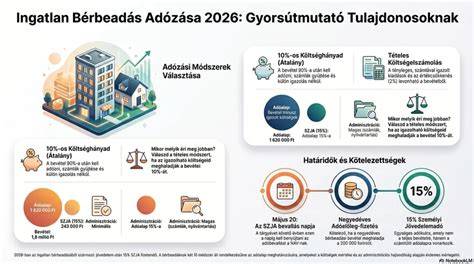
- 10 százalékos költséghányaddal (normál esetben a bevétel 90 százaléka adózik). Ebben az esetben a bevétel 10 százalékát levonjuk költségként anélkül, hogy számlákat vagy igazolásokat mellékelne a bérbeadó. Ez akkor célszerű, ha a bérbeadás nem jár kiadásokkal.
- Tételes költségelszámolás: a bérbeadó a tényleges, számlákkal és igazolásokkal alátámasztott kiadásokat vonhatja le a bevételből. Ide tartoznak a rezsiköltségek, karbantartás, javítás, felújítás költségei, valamint az értékcsökkenés. Az értékcsökkenés mértéke 2-6 százalék a szerkezeti élettartamtól függően; szálláshely-szolgáltató egyéni vállalkozója esetén pedig 3 százalékot alkalmazhatnak éves szinten hosszú élettartamú épület esetén.
Az ingatlan bérbeadási tevékenységet az adott évben érvényes T101 jelű nyomtatványon kell bejelenteni a NAV-hoz. A lakáskiadás után kiszámított személyi jövedelemadót negyedévente kell megfizetni a negyedévet követő hónap 12. napjáig. Ha a bevétel kifizetőtől származik (például jogi személy vagy vállalkozás), az adóelőleget a kifizetőnek kell megfizetnie, és a magánszemély nyilatkozata alapján kalkulált jövedelem összegét veszik figyelembe.
A számlázás és adó-azonosító
Önálló tevékenységből származó bevétel esetén szükséges adószám és bizonylat kiállítása a NAV-nál történő bejelentkezéssel. Az adómentes tevékenységek és az adóköteles tevékenységek között az adóalap és a költségek eltérő kezelése van, ezért fontos, hogy a bevétel besorolása pontos legyen. Az ingatlan-bérbeadás áfa-mentes tevékenység, tehát általában számviteli bizonylat elegendő; áfa-köteles bérbeadás esetén számlát kell kiállítani, és be kell nyújtani az áfát érintő bevallásokat is.
Áfa és alanyi adómentesség
Az ingatlan bérbeadása az Áfa tv. 86. § alapján általában adómentes, azonban vannak kivételek, például ha az ingatlanban áfa-köteles tevékenységet végző magánszemély bérbeadása történik. Ebben az esetben a számlázás és az áfa elszámolása a bérbeadó adóalanyi státuszától függ. Az alanyi adómentesség határainak túllépése esetén adómentességet elveszíthetjük, és áfát kell fizetni. A bérleti díjak és a rezsiköltségek áfás elszámolása a tényleges tevékenység típusától és a nyilvántartási státusztól függ.
Speciális esetek: határozott időre kötött szerződések és előzetes kifizetések
Ha határozott időre kötött szerződés megszűnik, az áfa-vonzatok attól függnek, hogy a megszüntetés miként történik. Ha a szerződés egyoldalú megszüntetése szerződésszegésnek minősül, a kompenzáció nem áfa alatt értendő és nem számlázandó, áfa-kötelezettség nélkül. Amennyiben a szerződés lehetővé teszi a korai kilépést és ezt kompenzáció formájában rendezik, akkor a pénzösszeg áfa hatály alá eső szolgáltatás ellenértékeként adózik. A legszaftosabb esetek közé tartozik a felújítások és érték növelő átalakítások elszámolása: általában a szerződés megszűnésével visszaállítandó állapot esetén nincs áfa-kötelezettség, míg más helyzetekben az értékbecslés és a kompenzáció összegére adó vonatkozhat. Ilyen esetekben érdemes adótanácsadót bevonni.
Gyakorlati tippek a bérbeadók számára
- A bérleti szerződést mindig írásban, pontosan és a valós helyzetnek megfelelően kell rögzíteni.
- Írásos szerződésben legyenek világosan meghatározva a jogok és kötelezettségek, a kaució mértéke és sorsa a szerződés lejártakor.
- Közjegyzői okirat vagy egyoldalú kötelezettségvállaló nyilatkozat segíthet a kiköltetés végrehajtásában, ha a bérlő nem tesz eleget a kötelezettségeinek.
- Ha felmerül a megengedett költségek áthárításának kérdése, figyelembe kell venni az Áfa-tv. 15. és 70. §-ait, és a szerződésben rögzített eltéréseket helyesen alkalmazni.
- A jövedelem megállapításakor döntés kérdése, hogy a költségek levonhatóak-e és melyek a jogosultság feltételei. A tételes költségelszámolás lehet a precízebb út.
Összegzés: mire érdemes figyelni?
Az ingatlan-bérbeadás adózása komplex terület, ahol a bevétel keletkezési módjától és a jogszabályi besorolástól függően többféle adó- és áfafizetési kötelezettség merül fel. A költségek megosztása és a bevételi jövedelem meghatározása a választott adózási mód szerint történik: 10 százalékos költséghányad viszonylag egyszerű, míg a tételes költségelszámolás a valós kiadásokat is figyelembe veszi. Az adószám megléte vagy hiánya, az adómentesség, valamint az áfa-szabályok mind befolyásolják a fizetendő adó összegét és a számlázási kötelezettségeket.
tags: #berleti #dij #koltsege #atvallalt #kotelezettseg #bol
Népszerű bejegyzések:
- Megértés a földhivatali tulajdoni lap és térképek világáról
- Hogyan találj kaucióval vagy kaució nélkül kínált albérletet Baja OLX-en
- Felolvasztás és megelőzés: hogyan kerülhetők el az elfagyott vízvezetékek
- Minőségi otthonok nyitott lehetőséggel: belvárosi exkluzív társasház
- TakarNet: központi probléma és összefüggések