
Építményadó Szombathelyen: változások, hatások és gyakorlati kérdések vállalkozásoknak
Szombathelyen az építményadó évek óta központi témája a helyi gazdaságpolitikának és önkormányzati költségvetésnek. A városvezetés bevételeinek pótlása, a vállalkozások terheinek mérlegelése, valamint a kedvezmények és mentességek rendszere egyaránt szerepet játszik a döntésekben.
Mi történt és mit terveztek a döntéshozók?
A kisebb és a nagyobb vállalkozások is jól járnak a csökkenő építményadóval - hangsúlyozta Szombathely Ma című műsorunkban Molnár Miklós. Az építményadó további mérséklését tervezi a városvezetés: az eheti, idei utolsó közgyűlésen várhatóan nullára csökkentik az oktatási célú tanműhelyek adókulcsát, és egy helyett két évig lesz szintén nulla az építményadó kulcsa az új építésű ingatlanoknak. Ez azt jelenti, hogy például egy 10ezer négyzetméteres csarnokot avató üzem 10millió forintot spórolhat.
Miért vezettek/terveztek változtatásokat?
Az alpolgármester ismét elmondta részletesen, milyen nehéz helyzetben van a város, és azt is, hogyan jutott ide. Most ott tart a város, hogy ha nem sikerül folyószámla vezető bankot találni, aki finanszírozná a 2,5 milliárdos likviditási hitelkeretet, annak akár csőd is lehet a vége. Ezért van szüksége az önkormányzatnak plusz bevételekre, Molnár kijelentette, a lakásadót semmiképpen nem támogatná. Németh Kálmán szerint kényszerhelyzetben volt a közgyűlés, nem sokkal korábban tudták meg, hogy az idén a tavalyinál 850 millióval kevesebbet kap a város az államtól.
A városnak szüksége van a bevételre a megemelkedett kiadások és a kormányzati kompenzáció hiánya miatt. Tekintettel arra, hogy Szombathely Megyei Jogú Város Önkormányzata - ellentétben számos településsel - 2021. évben egyáltalán nem részesült a működését segítő kormányzati kompenzációban, az önkormányzatnak kényszerű ingatlan értékesítésekből befolyt bevételekkel, valamint fegyelmezett gazdálkodással kellett megteremteni a 2022. január 1. napjától vállalt új kötelezettségek (közösségi közlekedés, parkfenntartás) költségvetési forrását, cca. 1,8 milliárd forint nagyságrendben.
Vita és érdekvédelmi fellépés: fórumok, kamara és vállalkozók
A Vas megyei Kereskedelmi és Iparkamara szervezte a fórumot, ahol a vállalkozók várták a városvezetést és a képviselőket, mégpedig az év elején megemelt és átkonstruált építményadó miatt. A fórum előtt a folyosón hallottunk olyanokról, akik bezárták vállalkozásukat, vagy éppen arra készülnek, hogy a székhelyét valamelyik közeli településre tegyék át, akkor ugyanis már nem a szombathelyi szabályok szerint kell adózniuk. Kezdjük a végével: konkrét megegyezés nem született, csupán annak ígérete, de úgy tűnt, a vállalkozók számára most ez is sikernek számított, legalábbis nem volt túl nagy elkeseredés a kétórás polémia végén.
Kovács Vincze, a kamara elnöke például kifogásolta, hogy az építményadó emelése előtt nem volt semmiféle konzultáció. Kovács Vincze arra is utalt, hogy diszkriminatív a döntés, mert vannak ingatlanigényes vállalkozások, amik így most hátrányba kerültek. És javaslatokat is megfogalmazott. Így például azt, hogy adóztassák meg azokat az ingatlanokat, amik a város szélén kihasználatlanul fekszenek, és valamikor spekulatív céllal vásárolták meg jelenlegi tulajdonosaik.
Korábbi és tervezett szabályozási lépések
Emelkedhet az építményadó az 1000 négyzetméter feletti építmények esetében, erről is tárgyalnak a képviselők a csütörtöki testületi ülésen. Minden lehetséges forrást fel kell kutatni a 2023. évi költségvetés egyensúlyának megteremtéséhez. A javaslat értelmében 2023. január 1. További javaslatként megszűnne az új építésű építmények után az első adóévben alkalmazott 0 Ft/m2 adómérték. A módosítás 2023. A javaslat nem érinti a magánszemélyek tulajdonában lévő lakás és egyéb nem lakás célú építmények (gépjárműtárolók, gazdasági épületek) utáni adófizetési kötelezettség bevezetését.
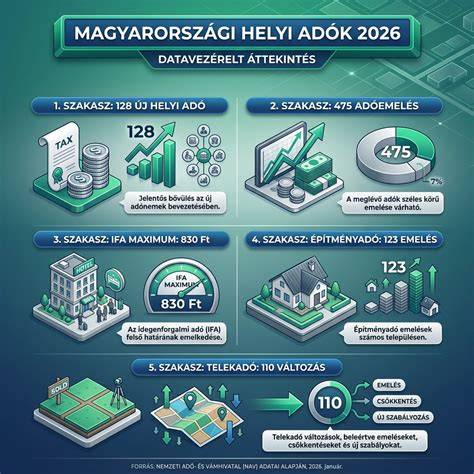
Az építményadó újraszabályozása várhatóan 642 millió forint adótöbbletet eredményezne 2023. évben. Figyelemre méltó, hogy a módosítás következtében a 2022. évben adóköteles 1674 kereskedelmi egységből 67 adótárgy esetében, 55 adóalanyt érintően, továbbá 1282 egyéb nem lakás céljára szolgáló épületből 148 adótárgy esetében, 91 adóalanyt érintené adóemelkedés.
Jogszabályi alapok és mentességek
Adóköteles az önkormányzat illetékességi területén lévő építmények közül a lakás és nem lakás céljára szolgáló épület, épületrész. Amennyiben az építményt az ingatlan-nyilvántartásba bejegyzett vagyoni értékű jog terheli, az annak gyakorlására jogosult az adó alanya. Az ingatlan tulajdonosa az a személy vagy szervezet, aki/amely az ingatlan-nyilvántartásban tulajdonosként szerepel. Valamennyi tulajdonos által írásban megkötött és az adóhatósághoz benyújtott megállapodásban a tulajdonosok az adóalanyisággal kapcsolatos jogokkal és kötelezettségekkel egy tulajdonost is felruházhatnak.
Az adó alanya nyilván az, aki a naptári év első napján az építmény tulajdonosa. Több tulajdonos esetén a tulajdonosok tulajdoni hányadaik arányában adóalanyok. Az 'Értelmező rendelkezések' között bizonyára az is megtalálható, hogy különbség van az 'építmény', az 'épület', az 'épületrész' és a 'lakás' kifejezések között. A teljes alapterületbe a lakáshoz, üdülőhöz tartozó kiegészítő helyiségek, melléképületek, melléképületrészek kivételével valamennyi helyiség összegzett alapterülete, valamint a többszintes lakrészek belső lépcsőjének egy szinten számított vízszintes vetülete is beletartozik.
Mentes az adó alól a helyi adókról szóló 1990. évi C. törvény (a továbbiakban Htv.) 13. e) pontja szerint az ingatlan-nyilvántartási állapot szerint állattartásra vagy növénytermesztésre szolgáló építmény vagy az állattartáshoz, növénytermesztéshez kapcsolódó tároló építmény. Az 'Értelmező rendelkezések' és a Htv. több mentességet is tartalmaz, és egyes önkormányzati rendeletek speciális mentességeket vagy eltéréseket szabályozhatnak.
Gyakorlati kérdések: adóalanyiság, tulajdonrészek, bejelentési kötelezettség
Az adókötelezettség megszűnik az építmény megszűnése /lebontása/ évének utolsó napján. Újonnan létrehozott építmény tulajdonjogának átruházása esetén a szerző felet a használatbavételi engedély jogerőre emelkedésének vagy véglegessé válásának időpontjától kell tulajdonosnak tekinteni. Az adózó az adó megállapítása, megfizetése érdekében köteles a törvényben előírt adatbejelentés megtételére.
Az adatbejelentés magánszemély adózók esetében benyújtható személyesen a Budapest III. Kerület Polgármesteri Hivatal Adóügyi Főosztály ügyfélfogadási irodáján ügyfélfogadási időben (szerda: 8-18 óráig), vagy más, az ügyintézővel előre egyeztetett időpontban, postai úton, vagy elektronikus úton az E-Önkormányzat portálon. Gazdálkodó szervezetek és egyéni vállalkozók számára az adatbejelentések törvényileg kötelezően az E-Önkormányzat portálon található elektronikus űrlapokon nyújtandók be!
Gyakorlati példa: közös tulajdon és a cég adókötelezettsége
A cégem fele részben tulajdonos egy házban telekkel. A másik rész a testvéremé. Most jött az önkormányzat, hogy fizessek építményadót 2020-tól a fele részre, ami kb. 550 ezer Ft plusz büntetés, összesen kb. 750 ezer Ft. Az adó alanya nyilván az, aki a naptári év első napján az építmény tulajdonosa. Több tulajdonos esetén a tulajdonosok tulajdoni hányadaik arányában adóalanyok. Az Ön által idézett 2. § szerint "mentes az adó alól minden olyan építmény, mely nem a vállalkozás célját szolgálja". Most függetlenül attól, hogy a rendelkezés szerint mit értünk 'építmény' alatt (mert ennek is szerepe van), egy másik fontos kérdés az, hogy ez az ingatlan (annak 50%-a) 'a vállalkozás célját szolgálja-e', vagy sem.
Márpedig, ha a cég székhelyeként van bejegyezve (úgy gondolom, hogy igen), a könyvelésben is szerepel a 12-es számlacsoportban az ingatlanok között, a könyvelője értékcsökkenést/értékhelyesbítést stb., ennélfogva az önkormányzat követelése minden bizonnyal jogos, bár én nem láttam a teljes rendeletet.
Speciális mértékek és példák bizonyos építménytípusokra
Az egész évben kizárólag csónaktárolás céljára használt csónaktároló után az adó évi mértéke 2021-2024. években 400 Ft/m², 2025. évben 470 Ft/m² volt. A 3000 m²-t meghaladó - a kereskedelemről szóló törvényben meghatározott - bevásárlóközpontok, üzletek után, továbbá a Római-parton lévő épületek, épületrészek után, valamint a zenés táncos rendezvények céljára használt - a kormányrendeletben meghatározott - épület, épületrész után a fizetendő adó évi mértéke változó összegekben került meghatározásra (például 2021-2024 között 1951-2508 Ft/m² tartományokban).
Az alábbi táblázat összefoglal néhány említett mértéket és kategóriát (példaszerűen):
| Építménytípus | Évi adómérték (példaszerű) |
|---|---|
| Csónaktároló (2021-2024) | 400 Ft/m² |
| Új építésű építmények első évi kedvezmény (korábban) | 0 Ft/m² (tervezett megszüntetés) |
| 3000 m² feletti bevásárlóközpontok (2024) | 2508 Ft/m² |
| 3000 m² feletti és Duna-parti övezet (2025) | 2950 Ft/m² |
Milyen lehetőségek és lépések vannak a vállalkozások számára?
- Magán- és gazdálkodó szervezeteknél ellenőrizni kell az ingatlan-nyilvántartást és a tulajdoni hányadokat, mert ezek határozzák meg az adóalanyiságot.
- Amennyiben vitatják az önkormányzat követelését (például mert az ingatlan nem a vállalkozás célját szolgálja), dokumentumokkal (székhelybejegyzés, könyvelési tételek, használat igazolása) érdemes alátámasztani az álláspontot.
- Az adatbejelentést határidőre és a kötelező csatornákon (E-Önkormányzat portál gazdálkodóknak) célszerű megtenni, hogy elkerüljék a bírságokat.
- Érdemes részt venni helyi érdekvédelmi fórumokon és kamarai egyeztetéseken, mert korábban ezek a fórumok szolgáltak párbeszéd helyszínéül a döntéshozókkal.
Önkormányzati képviselő - Hevér László György
Összegzéshez vezető gondolatok (nem címzett „záró” szakaszként)
Az építményadó kérdése Szombathelyen összetett: egyszerre költségvetési szükséglet és a helyi gazdaságpolitika eszköze. A döntések hatásai a vállalkozásokra, különösen az ingatlanigényes cégekre, jelentősek lehetnek, ugyanakkor a mentességek, kedvezmények és a pontos jogi minősítés (építmény, épület, épületrész, lakás) befolyásolják az egyéni esetek kimenetelét. A helyi jogszabályok, önkormányzati rendeletek, valamint a Htv. mentességei és kötelezettségei mind fontos tényezők a gyakorlati adókezelésben.
tags: #ceges #epitmenyado #szombathely
Népszerű bejegyzések:
- Természeti csodák Dömös környékén
- Ismerje meg a Turul Utazási Iroda Tatabányán: minőség és megbízhatóság a Bárdos László utca 2-nél
- A társasház közös költségeinek és fizetési kötelezettségeinek részletezése
- Helyi építési szabályzatok Gyúrón
- Részletes útmutató az adásvételi árakról gyártelepi lakózóna esetén: adók és költségek