
Részletes útmutató a CSOK Plusz lakáshitel kiváltásáról és igényléséről
A CSOK Plusz egy új, kamattámogatott lakáshitel-konstrukció Magyarországon, amely a családok lakáshoz jutását támogatja, különösen a gyermekvállalást ösztönző feltételekkel. Ahhoz, hogy a családok élni tudjanak a lehetőségekkel, ismerniük kell az igénylés, a folyósítás, a visszafizetés és a hitelkiváltás részleteit, valamint a támogatás feltételeit és lehetőségeit.
A CSOK Plusz igénylésének feltételei és jellemzői
Jövedelem és társadalombiztosítás
A jövedelem számítása során a bank figyelembe veszi a munkaviszonyból származó jövedelmet, a vállalkozói jövedelmet, a nyugdíjat, valamint egyedi esetekben más forrásokból származó bevételeket is, mint például bérleti díj, cafetéria vagy bónusz. A CSOK Plusz esetén a házaspár jövedelmét együtt veszik figyelembe, így ha mindkét fél kereső, jövedelmük összeadódik. A bank a jövedelem mellett a jelenlegi adósságállományt is vizsgálja, az adósságfék szabályai szerint a havi törlesztőrészletek nem haladhatják meg a jövedelem meghatározott százalékát (50 vagy 60%), amit a Jövedelemarányos Törlesztőrészlet Mutató (JTM) szabályoz.
A társadalombiztosítási jogviszony szintén alapfeltétel: legalább 2 év folyamatos TB-jogviszonnyal kell rendelkezni Magyarországon vagy más EGT-tagállamban. 2024. október 1-től könnyítés lépett életbe a vállalkozói TB jogviszony bemutatása kapcsán.
Kor és családi állapot
A CSOK Pluszt kizárólag házaspárok igényelhetik, ahol a feleség maximum 41 éves lehet, vagy ha idősebb, igazolt legalább 12 hetes várandósság megléte esetén is lehetséges az igénylés. Az igénylőknek legalább egy vagy több gyermeket kell vállalniuk (vagy a magzatot a 12. terhességi héttől figyelembe veszik).
Önerő és egyéb fedezetek
Általában 20% önerő szükséges a hitelhez, de egyedi esetekben 10% önerővel is igényelhető. Az önerő befizetése a folyósítás előfeltétele, melynek pontos mértéke a jövedelemtől és az ingatlan értékétől függ.
A hitelfolyósítás általában egy összegben történik használt vagy kész, használatbavételi engedéllyel rendelkező új ingatlan esetén. Építkezés vagy bővítés esetén a folyósítás szakaszos, az építkezés előrehaladásától függően.
Biztosítékokat is kérhet a bank (pl. ingatlan jelzálogjog bejegyzése), valamint érvényes lakásbiztosítás megléte szükséges a hitel folyósításához.
Gyermekvállalás és kamattámogatás
Gyermekvállalási kötelezettség és hiteltartozás elengedés
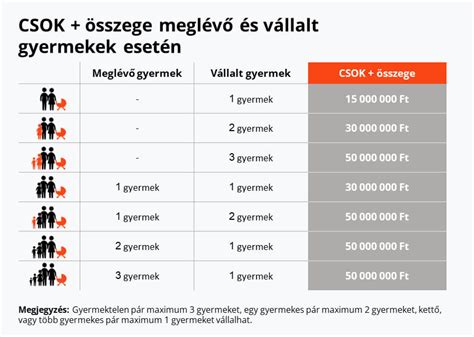
A CSOK Plusz hitel igénylésekor vállalni kell legalább két gyermek megszületését. A gyermekvállalási kötelezettség teljesítésére egy gyermek esetén 4 év, két gyermek esetén 8 év, három gyermek esetén 10 év áll rendelkezésre. Ha a vállalt gyermekek nem születnek meg a megadott határidőn belül, akkor a kamattámogatást vissza kell fizetni, illetve a kérelmező elveszítheti a támogatott hitel kamatkedvezményét.
Gyermekek megszületése után az állam a hitel egy részét elengedi: például két gyermek után 10 millió, három gyermek esetén további 10 millió forint tartozás elengedésével támogatja a családokat. Ez jelentős könnyítést nyújt a hitel visszafizetésében.
Másrészt a várandósság 12. hetét betöltött magzat is beleszámít gyermeknek a vállaláskor, és ekkor igényelhető törlesztési moratórium az első gyermek születése utáni 12 hónapra.
Kamattámogatás
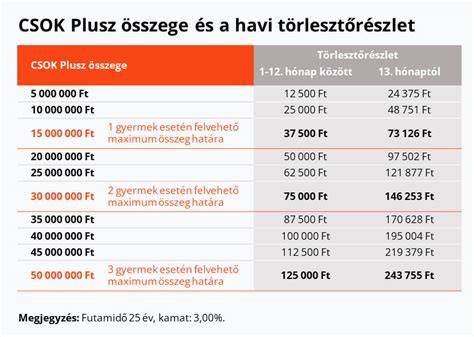
- A CSOK Plusz hitel kamata legfeljebb 3% lehet a teljes futamidő alatt, ami jellemzően 25 év.
- Ez fix kamatot jelent, így a havi törlesztőrészletek kiszámíthatóak és stabilak maradnak.
- Az állam fedezi a piaci kamatok és a 3%-os fix kamat közötti különbözetet, ezzel csökkentve a hitelfelvevő kamatteherét.
- Csak azok a családok jogosultak a kamattámogatásra, akik megfelelnek a CSOK Plusz jogszabályi feltételeinek, például rendelkeznek a szükséges TB jogviszonnyal és jövedelemmel.
CSOK Plusz hitel folyósítás és törlesztés
A hitelfolyósítás a szerződéskötéstől függően egy összegben (használt ingatlan esetén), vagy szakaszosan (építés, bővítés esetén) történik. A folyósítás előtt az önerőt be kell fizetni, és biztosítani kell a szükséges fedezeteket.
A törlesztés megkezdésekor az első évben csak a kamat fizetendő, tőketörlesztés nem történik. Az első gyermek megszületése után kérhető egyéves hitelmoratórium, amikor a törlesztést szüneteltetni lehet, de a törlesztési biztosítási díjat ebben az időszakban is fizetni kell.
Ha a vállalt gyermekvállalási kötelezettség nem teljesül, a hitel kamattámogatását vissza kell fizetni, és a hitel a továbbiakban piaci kamatozásúvá válik.
Hitelkiváltás és a CSOK Plusz kapcsolata
A CSOK Plusz hitel nem használható közvetlenül meglévő hitel kiváltására, mivel lakáscélú hitel, vagyis csak új lakás vásárlására, építésére vagy bővítésére fordítható. Ugyanez igaz az Otthon Start hitelre is. Az állam által támogatott konstrukciók között a Babaváró hitel használható bizonyos esetekben hitelkiváltásra, de ehhez banki engedély szükséges.
Viszont a hitelkiváltás céljából érdemes bármilyen lakáshitel futamideje alatt a piaci hitelajánlatokat figyelni, hiszen a jelenlegi kamatok történelmi mélyponton vannak, így kedvezőbb feltételekkel váltva jelentősen csökkenthető a havi kiadás, és megszüntethető a kamatkockázat.
Ingatlanra vonatkozó követelmények
- Az ingatlannak lakhatásra alkalmasnak kell lennie, a lakásnak legalább egy lakószobával rendelkeznie kell (hasznos alapterület minimum 12 nm).
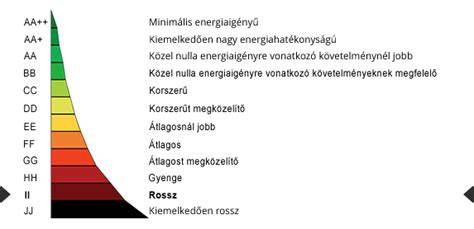
- Az új építésű ingatlan energetikai besorolása „A” vagy jobb kell, hogy legyen (2023 előtti tanúsítványok esetén „BB” vagy jobb is elfogadható).
- Használt ingatlan esetén a műszaki állapotnak megfelelőnek, lakhatásra alkalmasnak kell lennie, szerkezetileg stabilnak, komoly hibáktól mentesnek.
- Az ingatlannak csatlakoznia kell a közműhálózathoz (víz, villany, gáz, csatorna), vagy alternatív megoldással kell rendelkeznie.
- A CSOK Plusz által támogatott ingatlanban a támogatott családnak kell tulajdont szereznie, kizárólag lakhatási célra szolgálhat.
Legalapvetőbb tudnivalók és gyakorlatias tanácsok
- A bank a benyújtott kölcsönkérelmet lakásvásárlás esetén általában 30, építés vagy bővítés esetén 60 napon belül bírálja el.
- A kölcsön futamideje maximum 25 év lehet a kamattámogatás időtartamában.
- A kamattámogatott hitel kamata fix 3%, független a piaci kamatok változásától, így kiszámítható marad a havi törlesztőrészlet.
- Meglévő hitel kiváltására nem alkalmas, de a CSOK Plusz hitelből eredő kamattámogatás és gyermekvállalási támogatás komoly előnyt jelenthet a családi költségvetésben.
- A CSOK Plusz hitellel vásárolt vagy épített ingatlanban 10 évig lakhatási célra kell élni, ellenkező esetben a támogatást vissza kell fizetni.
- A hitelkérelem benyújtásakor a várandósság 12. hetét betöltött magzat is számít gyermeknek, a várandósság végéig meghosszabbítva a gyermekvállalási határidőt.
- Amennyiben a családtagok korábban már igényeltek CSOK-ot, a CSOK Plusz a meglévő kötelezettségek figyelembevételével igényelhető.
Gyakorlati példa a CSOK Plusz hitel törlesztésére
| Időszak | Havi törlesztőrészlet | Megjegyzés |
|---|---|---|
| 1-12 hónap | 30 416 Ft | Csak kamatfizetés |
| 13-240 hónap | 69 362 Ft | Teljes törlesztés (tőke + kamat) |
A futamidő alatt a kamat 3%, a THM 3,3%-3,4% körül alakulhat. A kamattámogatás a hitel teljes futamidejére érvényes.
Kérdések és szakértői tanácsok
Fontos, hogy mielőtt CSOK Plusz hitelt igényelnél, célszerű előzetes hitelképességi vizsgálatot kérni egy hitelszakértőtől. Ez segít felmérni a jövedelmi viszonyokat, az önerő meglétét, és az igényelhető hitel összegét. A szakértő segíthet a legkedvezőbb banki konstrukció megtalálásában is, figyelembe véve az egyéni körülményeket.
A hitelkiváltásról természetesen érdemes rendszeresen tájékozódni a piaci kamatok és feltételek változásáról, és ha elegendő önerő áll rendelkezésre, akkor akár a drágább, korábbi lakáshiteleidet is érdemes lehet olcsóbb konstrukcióra váltani.
CSOK Plusz feltételek röviden
tags: #csok #lakashitel #kivaltasra
Népszerű bejegyzések:
- Nagykáta környéki porták áttekintése a Tápióvölgye Ingatlaniroda szemszögéből
- Energiatakarékos egyszintes ház homlokzata és tervei
- Forgalmi ár alapján számolt ingatlanadó – jogi következmények
- Az öröklési, ajándékozási és visszterhes vagyonátruházási illeték alkalmazása a magyar jogban
- Telekvásárlás a Balaton környékén