
CSOK Plusz és telekvásárlás utáni építés feltételek: mit kell tudni?
A CSOK Plusz kölcsön és a hozzá kapcsolódó kamattámogatott lakáshitel célja a családok otthonteremtésének támogatása. A fenti szöveg alapján a CSOK jogosultság kalkuláció nem minősül ajánlattételnek, az nem teljes körű, és a hitelbírálatot helyettesíteni nem tudja. A Bank a kölcsönszerződés megkötéséig saját jellemzőit és a jogszabályi feltételeket vizsgálja, és csak teljes körű megfelelés esetén kerülhet sor a szerződéskötésre.
Telekvásárlás finanszírozása és must-have feltételek
A telekvásárlás finanszírozása kapcsán a bankok általában szigorúbb feltételeket támasztanak: szükség lehet jelentős önerőre (gyakran 40% körüli), és a teleknek építésre alkalmasnak, illetve beépíthetőnek kell lennie. A hiteligénylés folyamata alapvetően megegyezik a lakáshitel igénylésével, de a telek több kockázatot jelent a bank számára. A hitel folyósítása telekvásárlás esetén egy összegben történik, építési hitelnél pedig a készültségi foknak megfelelően, szakaszosan.
Fontos megfontolások: a teleknek érdemes belterületi vagy olyan terület legyen, amelyet az önkormányzat belterületbe kíván vonni. A beépíthetőség, a közművek elérhetősége és a földművelési ág meghatározása kulcsfontosságú. Ha a telek rosszabb értékesíthetőségű, a bankok nagyobb önerőt kérhetnek, akár a vételár 50%-át is igényelhetik saját erőként.
Jogszabályi hátterek és feltételek
A CSOK Plusz igénybevételéhez a következő tényezők relevánsak: a gyerekvállalás ütemezése, a TB jogviszony igazolása (külföldi tanulmányok is beszámíthatók), és a családi otthonteremtési támogatás elengedése vagy visszafizetése. A 2024. január 1-től és 2024.10.01-től életbe lépő könnyítések a vállalkozói TB jogviszony bemutatására vonatkoznak, valamint a hitel összegei és a támogatás mértéke is folyamatosan módosulhat a jogszabályokban meghatározottak szerint.
Illeték és illetékmentesség: telekvásárlás esetén a vagyonátruházási illeték alapja a forgalmi érték 4 százaléka. Illetékkedvezmények érdekében lehet nyilatkozatot tenni NAV felé, és 4 évig felfüggesztett befizetésre kerülhet sor. Lakóház megépítésének igazolása nélkül az illeték felfüggesztése nem érvényesülhet véglegesen.
CSOK Plusz és lakhatási feltételek
A CSOK Plusznál a hitel összege és a támogatás nincs közvetlen hatással a használt vagy új lakás megvásárlására. A kölcsön folyósítása egy összegben történik lakásvásárlás esetén, vagy a készültségi fokhoz igazított arányos folyósítással építésnél.
- A CSOK Plusz esetében a kölcsön és a támogatás összege a vevők gyermekszámától és a terület beépíthetőségétől függ.
- A gyermekek száma befolyásolja a minimális hasznos alapterületet és a támogatás összegét is.
- Az első közös lakás megvásárlása vagy építése esetén bizonyos esetekben 10% önerő is elegendő lehet a korábbi 20% helyett.
- A CSOK Plusz feltételei között szerepel, hogy a kölcsönnel érintett ingatlanon kizárólag a támogatott személyek szerezhetnek tulajdont.
Telek és a CSOK Plusz közti összefüggések
Telekvásárláshoz a CSOK Plusz nem fordítható, de a lakóház felépítésére már igényelhető a lakáscélú támogatás, és ehhez kapcsolódóan a CSOK Plusz is felhasználható. A telek megvásárlásához szükség lehet egy másik banki hitelre (pl. jelzáloghitel vagy Babaváró hitel), amely fedezetként szolgálhat a későbbi építkezéshez szükséges hitelhez. A bankok gyakran elvárják, hogy telekből és az ahhoz kapcsolódó építésből származó összeg egy egymáshoz kapcsolódó hitel legyen, mert a fedezet nem választható külön banktól.
A CSOK Plusz és a hiteldöntések tekintetében fontos, hogy a bank az előzetes kalkulációt követően a jogszabályi feltételek teljes körű teljesítését vizsgálja. A hitelbírálat eredményétől függ a szerződés megkötése, és a törlesztőrészlet kalkuláció sem helyettesítheti a hitelbírálatot.
Gyakorlati útmutató telekvásárláshoz
- Vizsgáld meg a telek adásvételi szerződését és a jogi státuszt: közművek, helyrajzi szám, tulajdonviszonyok és az osztatlan közös tulajdon kérdései legyenek tisztázva.
- Értékbecslés és lakhatási alkalmasság megállapítása: a bank értékbecslője felméri a telek és a készülő ház piaci értékét, és megállapítja, hogy a kivitelezésre van-e jogosultság.
- Előkészítő hitelügyintézés: győződj meg róla, hogy a bevallott jövedelmed és TB jogviszonyod megfelel a feltételeknek, és rendelkezésre áll a szükséges önerő.
- Folyósítási ütemterv és ellenőrzések: építés esetén a bank utóellenőrzéseket készíthet, és a folyósítás a készültségnek megfelelően történik.
- Szándék és kötelezettségek tisztázása a CSOK Plusz és más támogatások vonatkozásában: ügyelj a gyerekvállalás ütemezésére és a jogszabályokban meghatározott feltételek teljesítésére.
Érdekességek és gyakorlati tippek
- Beépíthetőség és művelési ág: a telek „művelési ág alól kivett terület” jelzése kedvezőbb lehet. Vegyél részt az ingatlan tulajdoni lapjának ellenőrzésében, és konzultálj jogi tanácsadóval, ha szükséges.
- Illetékmentesség és visszafizetés: a NAV felé tett nyilatkozat alapján 4 évre felfüggesztés, és ha a házépítés nem történik meg, a felfüggesztett illeték visszafizetendő.
- Telek finanszírozási lehetőségek: a telekre felvett hitel és az építéshez felhasználható hitel közötti összeg meghatározása bankonként eltérő lehet; gyakran a telek értékének 80%-át lehet finanszírozni, de a telekre már felvett hitel is beleszámíthat a rendelkezésre álló keretbe.
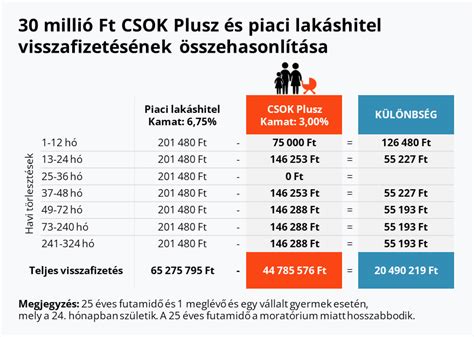
CSOK Pluszos ingatlan eladása
Ha szeretnéd felgyorsítani a folyamatot, keress bankfüggetlen szakértőket, akik segítenek megtalálni a számodra legkedvezőbb hitelajánlatokat telekvásárláshoz és a későbbi építéshez. A bankok rendelkezésre álló lehetőségei különbözőek lehetnek, ezért fontos az előzetes tájékozódás és a részletes pénzügyi tervezés.
tags: #csok #telekvasarlas #utan #epitkezes #megkezdesek