
Az ingatlan eladása előtt: mit kell tudni és hogyan fér hozzá a sikerhez
A következő oldalon a legfontosabb tudnivalókat foglaljuk össze az ingatlan adásvétel adózási és jogi rendjéről, hogy az eladók és vevők könnyebben eligazodjanak a folyamatban. Az adózási szabályok között kiemelten szerepel, hogy az eladó személyi jövedelemadót fizethet, ha az ingatlant öt éven belül szerezte, míg a vevő illetéket fizet az ingatlan megvásárlásakor. A részletes tájékoztatás a NAV oldalán érhető el, és a bemutatott információk nem tekinthetők teljes körű tájékoztatásnak.
A visszterhes vagyonátruházási illeték és az adózási alapelvek
Az ingatlan eladójának személyi jövedelemadót kell fizetnie, ha az eladott ingatlant öt éven belül szerezte. Az ingatlan vevőjének pedig illetéket kell fizetnie. A következő oldalakon a legalapvetőbb tudnivalókat ismertetjük, ami nem tekinthető teljeskörű tájékoztatásnak. Részletesebb információk találhatók a NAV honlapján.
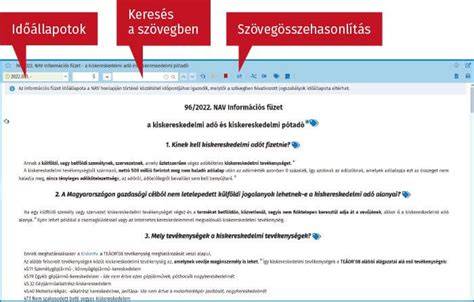
Ha az ingatlan értékesítéséből adóköteles jövedelem keletkezik, az 15 százalékos adókulcs alá esik. A megvásárolt ingatlan esetében pedig a vevő forgatókönyve szerint illetékes kötelezettségek merülnek fel. A fizetési kedvezményeket és részletfizetési lehetőségeket a NAV határozatai és az információs füzetek tartalmazzák.
Mikor nem kell személyi jövedelemadót fizetni?
Ha az eladott ingatlan legalább öt évvel ezelőtt szerezte, vagy a költségei elérik a bevételét, vagy az adásvétel adómentes, akkor az SZJA nem keletkezik. Például adómentes lehet egy váláskor kipótló összeg, illetve olyan szerződések, amelyek az ingatlanért cserébe kapott értéket érintenek.
Mennyi adó fizetendő az ingatlan értékesítéséből?
Az adóköteles jövedelem 15 százaléka adóként behajtandó. A pontos adófizetési kötelezettséget a bevétel és a költségek viszonya határozza meg, és az események időpontja a szerzést követően számított idő alapján változik. A NAV kalkulátorai és információs füzetek segítenek e számítás megértésében.
Mi számít szerzés időpontjának?
Alapvetően az az időpont a fontos, amikor az ingatlan megszerzéséről szóló érvényes szerződést a földhivatalhoz benyújtották. Öröklés esetén a szerzés időpontja az örökhagyó halálának napja, lízingszerződés esetén a szerződés megkötésének napja.
Hogyan számoljuk ki a jövedelmet, ha még nem telt el 5 év?
A számításhoz a bevételből le kell vonni az elszámolható költségeket úgy, hogy a költségek összege ne haladja meg a bevételt. Az így kapott összeg a számított jövedelem, amely a szerzés éve és az értékesítés éve közti idő függvényében csökken. Ha az értékesítés a szerzés évét követő öt évben vagy azután történik, adóköteles jövedelem nem keletkezik.
Elszámolható költségek és bevétel
- Bevétel: eladási ár, cserébe kapott ingatlan értéke, vevő által fizetett kamat.
- Költségek: az ingatlan megszerzésével kapcsolatos kiadás, illeték, ügyvédi költség, az eladás közvetlen költségei, ilyenek például a hirdetési díjak.
- Csökkentő tétel: az ingatlan tulajdonbantartásának időszaka szerint módosuló jövedelem-procent.
A konkrét százalékos mértékek (100%, 90%, 60%, 30%, 0%) a szerzés évéhez viszonyítva kerülnek meghatározásra, és az adókedvezmények értelmezése Kalkulátorokkal segíthető a NAV honlapján.
A fentiek alapján a NAV „Ingatlanértékesítés” kalkulátora hasznos lehet a számításokban.
Bevallás és adó megfizetése
A bevallás és adófizetés határideje a földhivatali benyújtás után év május 20. A NAV tervezeteit is ki lehet egészíteni. Ha nem vállalkozó vagy és nem áfaalany, akkor legfeljebb 500 000 forintos adó- és járulékfizetési kötelezettséget legfeljebb 12 hónapon keresztül, részletekben, pótlékmentesen is teljesíthetjük. Ha az ingatlanértékesítésből nem keletkezik adóköteles jövedelem, akkor ezt nem kell bevallani.
Mi történik, ha nem tudod megfizetni az adót?
A NAV részletfizetést vagy fizetési halasztást is lehetővé tesz indokolt esetben.
Kell-e áfát fizetni?
Nem egységesen: magánszemélyek általában nem alanyai az általános forgalmi adónak, így lakóingatlan értékesítése során áfafizetés nem merül fel, kivéve esetleges sorozatjellegű értékesítés. Céges vásárlás esetén az adózási körülmények eltérőek lehetnek.
Vevői oldal: illeték az ingatlanvásárlásnál
Az illeték a NAV által megállapított forgalmi érték 4 százaléka, egyenesági rokonok és házastárs közötti adásvételnél pedig illetékkedvezmény vagy mentesség is érvényesülhet. Ha csak a fele tulajdonrész kerül megvásárlásra, akkor az illetékből is csak az adott arány figyelembevétele szükséges.
Haszonélvezeti jog esetén a forgalmi érték csökkentett arányában kell illetéket fizetni. NAV által meghatározott helyszíni szemle is elképzelhető az illetékkiszabás során.
Kedvezmények és cserét pótló vétel
A leggyakrabban alkalmazott kedvezmény a cserét pótló vétel kedvezménye: ha a vevő az előző lakásától számított három évben az új lakását megvásárolja, vagy az ezt követő egy évben vásárolt lakás értékének különbözetére fizet csak 4%-os illetéket. Bizonyos esetekben a kedvezmény kedvezmények alapján számítható.
Telek, építkezés és illeték
Telek vásárlása esetén lehetnek kedvezmények vagy illetékmentességek, különösen, ha 4 éven belül ingatlant építenek rá. A feltételeket és kötelezettségeket a NAV 19. információs füzetében található információk részletezik, például 4 éves nyilatkozattétel és a beépítés mértéke.
Különleges konstrukciók és állami támogatások
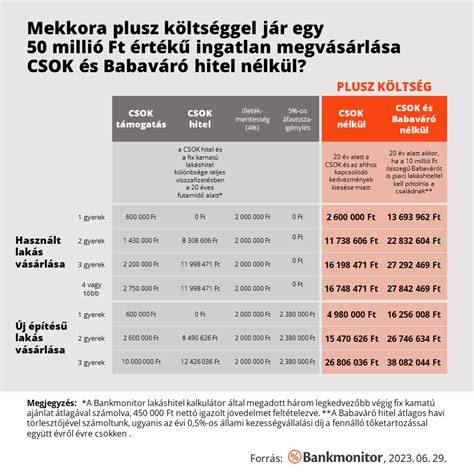
A lakásvásárlást megkönnyíthetik különböző állami támogatások: CSOK, Babaváró kölcsön és lakástakarékok. Falusi CSOK és CSOK Plusz, illetve Babaváró lehetőségek összhatásban is igénybe vehetők a feltételek szerint. A hitelhez szükséges önerő számítása és a banki ajánlatok kiválasztása kiemelten fontos a költségek és a hiteltörlesztés tervezése szempontjából. A banki ajánlatok kiértékelése és előzetes hitelbírálat segíti a megfelelő vásárlási keret meghatározását.
Szerződés és a birtokbaadás
Az ingatlan adásvételi szerződése általában tartalmazza az eladó és a vevő adatait, az ingatlan-nyilvántartási adatokat, a vételárat és fizetési ütemezést, a fennálló terheket és azok törlését, a bejegyzés feltételeit, a birtokbaadás időpontját, és a szavatossági nyilatkozatokat. A birtokbaadás a vételár teljes kifizetését követően történik, ekkor a vevő jogosult az ingatlan használatára és viseli a terheket és kockázatokat.
Szavatosság
A szavatosság a vevő és az eladó jogait védi hibás teljesítés esetén. A látható hibák és rejtett hibák esetén a vevő általában kérheti a kijavítást, árleszállítást vagy elállást a szerződéstől. A megtekintett állapot kikötése nem mentesíti az eladót a felelősség alól rejtett hibák esetén.
Ingatlan eladása céges keretben
Céges ingatlanvásárlások esetén az adózási és áfa kérdések összetettebbek lehetnek. Az ingatlan értékesítése adómentes lehet kivéve új ingatlan esetén. Kapcsolt vállalkozások közötti cég-átruházás illetékkötelességét és az áfa-visszaigénylés lehetőségeit is érdemes alaposan végiggondolni. Külső tanácsadó igénybevétele javasolt a könyvelő és jogi szakértő bevonásával.
Bejelentés és illeték
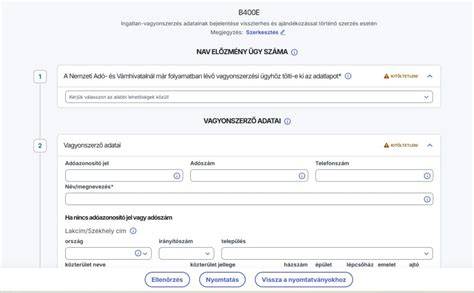
Ingatlanvásárlás során be kell jelenteni a NAV felé a vagyonszerzést, amelyhez adózási tanácsadó vagy ügyvéd segítsége ajánlott. Az illetékfizetésnél a NAV határozatot küld, és a fizetés határideje a határozat kézbesítésétől számított 30 nap. Részletfizetés és méltányossági kérelem is kérhető.
Összegzés és források
Az ingatlanvásárlás és -eladás bonyolult, többszereplős folyamat, amelyben sokszor több fél és több intézmény vesz részt. A sikerhez érdemes időben felkészülni, összegyűjteni a szükséges dokumentumokat, alaposan megismerni az adózási és illeték-kötelezettségeket, és szükség esetén szakértők segítségét igénybe venni. Az alábbi információk segítenek eligazodni a legfontosabb lépésekben.
Gyakorlati check-lista az eladóknak
- Tulajdoni lap beszerzése és ellenőrzése a Földhivatal online felületén.
- Energetikai tanúsítvány beszerzése és a hirdetésben való feltüntetése a 2024-es jogszabályváltozásoknak megfelelően.
- Villamos biztonsági felülvizsgálat elvégzése vagy igazolás megléte 6 évnél nem régebbi jegyzőkönyv esetén.
- Közüzemi tartozások igazolása és a közművek átírásának megtervezése a birtokbaadás előtt.
- Adásvételi szerződés előkészítése és szükséges dokumentumok (személyi igazolvány, lakcímkártya, adókártya, meghatalmazás, haszonélvező nyilatkozata, jelzálog esetén banki igazolás).
- Helyszíni szemle és közvetítői, jogi tanácsadás eldöntése, ha szükséges.
- Beleegyezés a rendezett tulajdonjog bejegyzéséhez és birtokbaadás pontos ütemezése.
tags: #el #akarom #adni #az #ingatlant #mi
Népszerű bejegyzések:
- Balaton-parti beruházások árnyékai: hogyan alakítják a tervek a tájat
- 6 domborított tulajdonnevek és névmások a magyar nyelvben – áttekintés
- Kreatív belsőépítészet az EMKE Irodaházban
- A különálló tűzhely beépítésének útmutatója a munkalapba
- Panczel mark Albert és a tehetséggondozás Szegeden: elismerések, emberek és történetek