
Elengedik a lakáshitel egy részét: Babaváró, CSOK Plusz és egyéb támogatások részletes útmutatóval
Az állam által kínált otthonteremtési támogatások túlnyomó többsége kedvezményes hitelkonstrukció, amihez a jogszabályban rögzített személyi feltételeken túl arra is szükség van, hogy a bank hitelképesnek találja az igénylőt.
A szabad célú, jelzálogfedezet nélkül igényelhető Babaváró hitelt olyan fiatal párok vehetik fel, akik teljesítik a jogszabályban rögzített személyi feltételeket, és a bankok hitelképességi vizsgálatán is sikerrel átmegyek.
A Babaváró esetében fontos támogatási elem a megszülető gyerekek után járó tartozáselengedés.
Az első gyerek érkezésekor - a 12 hetes magzati kor betöltésekor - egyrészt a kamatmentesség véglegessé válik a futamidő végéig, valamint kérhető a hiteltörlesztés felfüggesztése 3 évre.
Érdemes élni ezzel a lehetőséggel akkor is, ha a család egyébként nem lenne képes a maximum 51 ezer Ft-os törlesztőrészleteket fizetni, mert nem jelent plusz költséget.
A második baba érkezésekor - ez a 12 hetes magzati kor betöltését jelenti - újraindul a 3 éves hitelmoratórium, valamint elengedik a fennálló tőketartozás 30%-át, ami a havi törlesztők csökkenését is jelenti.
A harmadik gyermek érkezésekor pedig a fennálló tartozás fennmaradó részét is elengedik, ami azt jelenti, hogy a Babaváróhoz kapcsolódó elvárásokat már nem kérhetik számon a családon.
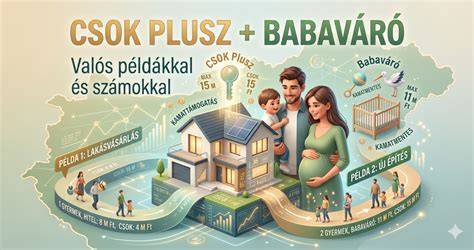
A CSOK Plusz 2024-től induló, maximum 3%-os kamattal elérhető hitel olyan házaspárok igényelhetik, ahol a feleség még nem töltötte be a 41. életévét, és akik legalább egy gyereket vállalnak.
A CSOK Plusz keretében a gyermekek számát a meglévő gyerekekkel együtt számolják, így például kettő meglévő gyermek mellett egy további baba esetén három gyermekre vehetik fel a támogatott kölcsönt.
A CSOK Plusz második vállalt gyermek érkezésekor minden baba után 10-10 millió Ft-tal csökken a fennálló tartozás összege, amely a törlesztőrészletek csökkenéséhez vezet.
A Babaváró és a CSOK Plusz hitel kombinálható, és ha egy pár megfelel mindkét konstrukció személyi és hitelbírálati feltételeinek, akkor egymástól függetlenül, vagy akár együttesen is igényelhető.
A CSOK Plusznál például két bank 3% alatti kamatot kínál, míg a Babavárónál az igényléskor kapható jóváírás összege lehet fontos szempont a választásban.
Fontos, hogy a jelzáloghitelhez kapcsolódó tartozáselengedés alapelvei 2024-ben sem változtak; a második gyermek után 1 millió forintot, a harmadik után 4 milliót, majd minden további gyermek után 1-1 millió forintot engednek el a fennálló tartozásból.
Az elengedés csak a hitel futamideje alatt született gyerekek után jár, és a teljes gyermeklétszámot a korábban meglévő gyermekekkel is figyelembe kell venni.
A CSOK és a Babaváró hitelek kombinálhatósága gyakran lehetőséget ad arra, hogy a család a legkedvezőbb konstrukciót válassza, és a gyermekvállalás érdekében igényeljen több támogatást egy időben.
A CSOK Plusz és a falusi CSOK egyaránt összekapcsolható a Babaváróval vagy a CSOK-hitelekkel, így a család a gyerekvállalás függvényében több forrást vehet igénybe.
A jelzáloghitelek törlesztése esetén a tartozáselengedés a gyerekvállalás függvényében történik meg, és a 12 hetes magzati kortól kezdődik a folyamat, szükség szerint 1-4 millió forintos összeggel.
A hitelfelvétel feltételei és a fedezet
A lakáshitelekhez alapvetően ingatlanfedezet szükséges, amely lehet a megvásárolni kívánt ingatlan, vagy egy másik ingatlan is, amelyet a bank zálogkötelezettként kezel.
A fedezetként felajánlott ingatlannak tehermentesnek kell lennie, és értékelése révén a bank megállapítja a forgalmi értéket, amely alapján meghatározza a felvehető hitel összegét.
A Hitelfedezet Mutató (HFM) szerint a hitel összege nem haladhatja meg az ingatlan forgalmi értékének 80%-át, de 10%-os önerő esetén ez 90%-ra emelkedhet.
A Minősített Fogyasztóbarát Lakáshitel (MFL) olyan jelzáloghitel, amelyet egységes feltételek szerint kínálnak, és amelyet az MNB ellenőriz.
A folyósítási díj és a THM (Teljes Hiteldíj Mutató) tartalmazzák a költségeket, amelyeket a bank egyes konstrukcióknál felszámíthat.
A jelzáloghitel igénylésekor a költségek és díjak részletes feltüntetése érdemes a banki hirdetményben és a kölcsönszerződésben is tanulmányozni.
A használatba vételi engedély kiadása előfeltétele a jogszerű használatnak és a hivatalos előírásoknak való megfelelésnek; ez befolyásolja a folyósítást is.
A forgalmi érték és a hitelbiztosítéki érték közötti különbség befolyásolhatja a maximálisan felvehető hitel összegét.
Az értékbecslést a bank által megbízott értékbecslő végzi, és az értékbecslés eredménye kulcsfontosságú a hitelmegállapításnál.
A jogszabályi feltételek és a jövedelem
A jövedelem igazolása csak bejelentett, legális bevételi forrás lehet; a bankszámlákat és a munkáltatói igazolást is ellenőrizhetik.
A hitelkérelemben a Jövedelemarányos Törlesztési Mutató (JTM) meghatározza, hogy a nettó jövedelem alapján mekkora törlesztőrészlet adható; a bankok kötelesek ezt a limitet alkalmazni, de ettől tágabban is szigoríthatják.
Ha a bevétel nem elegendő, adóstárs bevonása lehetséges, és a hitel összegét is el lehet érni a közös felelősség alapján.
A TB jogviszony, a kifizető intézmény stabilitása és a foglalkoztatási státusz mind a bankok szempontjai a hitelbírálat során.
A hitelvilágban a korhatár a legtöbb banknál 18-75 év közé esik futamidő végén is; adóstárs esetében ez a korhatár részben felülírható.
Jelzáloghitel? Ha így vágsz bele, nem kell félned tőle!
tags: #elengedik #a #lakashitel #egy #reszet
Népszerű bejegyzések:
- Vácról elérhető beépíthető telkek bemutatása és befektetési lehetőségek
- Villanyfűtés költségek 45 m2-es lakás esetén – összefoglaló
- Bővebben az albérletkeresésről és az elévülésről
- Tulajdonostársi vételi lehetőség részletezése
- Budapesti Önkormányzati Kölcsön kamatozatmentes konstrukció Budafok-Tétényben