
Életbiztosítással egybekötött lakáshitel lemondó nyilatkozata: mit érdemes tudni
Manapság sok szó esik arról, hogy miért érdemes életbiztosítást kötni. Számos cikkben olvashatunk a különböző életbiztosítási termékekről. Ezekben a cikkekben a szakértők objektíven bemutatják a különböző konstrukciók előnyeit és hátrányait. Pedig biztosítottként az egyik legfontosabb kérdés éppen az, hogy mi a teendő akkor, ha valami baj történik? Kinek kell szólni, mikor?
Ha ezekkel tisztában vagyunk, sok kellemetlenségtől kímélhetjük meg magunkat. Ennek egyik előfeltétele, hogy amennyiben biztosítási szerződésünkben kedvezményezettet is jelöltünk meg, akkor ő is tudjon róla, hogy a kockázati esemény bekövetkezése esetén jogosulttá válik a biztosítási összegre. A biztosítótársaságok ugyanis meghatározott eljárásrenddel rendelkeznek, amelyek meghatározzák a káresemények bejelentésének lépéseit. Azonban ne szaladjunk ennyire előre!
Mielőtt megnéznénk, hogyan történik a biztosítási esemény bejelentése, érdemes tisztázni, hogy miért is ajánlatos megadni kedvezményezettet, és mi a dolga pontosan. Mit kell tudni a biztosítási összegről? Mi a helyzet a kockázati életbiztosítás esetén, és mi van akkor, ha megtakarításos életbiztosítással rendelkezünk?
A biztosítási összegek után kell adóznunk? A kockázati életbiztosítások legfőbb jellemzői, hogy a biztosítótársaság díjfizetés ellenében kötelezettséget vállal arra, hogy ha a biztosított személy a biztosítási szerződés fennállásának ideje alatt - tehát a futamidő alatt - meghal, akkor egy előre meghatározott biztosítási összeget fizet ki a biztosítás kedvezményezettje részére. A balesetbiztosításokat is érdemes megemlíteni: ezek olyan kockázati konstrukciók, amelyek annyiban térnek el az előzőekben bemutatottaktól, hogy egy sor olyan, szintén előre meghatározott esemény bekövetkezése után is fizetnek, amikor a biztosított nem veszíti életét. Ekkor a biztosító jellemzően az ő részére fogja kifizetni a biztosítási összeget. Ilyen térítési esemény lehet például a csonttörés, a baleseti eredetű műtéti térítés, a baleseti eredetű rokkantság utáni térítés stb.
Ezzel szemben a biztosítók a megtakarításos életbiztosításokat azzal a céllal hozták létre, hogy a biztosítottak a rendszeresen vagy egy összegben befizetett biztosítási díjakat a biztosítás időtartama alatt összegyűjtsék, és a különböző eszközalapokon keresztül befektessék. Alapesetben a biztosított vagy a kedvezményezett jogosult a biztosítási összegre, az utóbbi hiányában pedig az örökös(ök). A kockázati életbiztosítások esetében, ha bekövetkezik valamely biztosítási esemény (a kockázati életbiztosítások gyakran tartalmaznak más kockázati eseményeket is). Azonban ha valaki a futamidő vége előtt szeretne hozzájutni a pénzéhez, akkor bár korántsem olyan jó feltételekkel - és a konstrukció előnyeinek teljes kiaknázása nélkül - lehetősége van a megtakarításos életbiztosítás visszavásárlását kérni a biztosítótól.
Így van lehetőségünk kedvezményezettet megjelölni a biztosítási szerződésben. Vegyük észre, hogy kedvezményezettként mindenképpen nagykorú személyt érdemes megjelölni. Abban az esetben, ha biztosítottként nem jelöltünk meg kedvezményezettet, akkor halálunk után a biztosítási összeg a jogos örökösre száll. Az örökös azonban nem kaphatja meg olyan gyorsan a neki járó összeget, mintha kedvezményezett is lenne, mivel a biztosítótársaságnak kötelessége meggyőződni arról, hogy az összeg valóban az azt megillető személyhez kerül. Ezért van, hogy úgy a kifizetésre is gyorsabban sor kerül, ha van kedvezményezett.
A hagyatéki leltározás során összefoglalóan feljegyzik az elhunyt vagyontárgyait, ingatlanokat, ingóságokat, és adott esetben gazdasági részesedéseket. Ahhoz, hogy a biztosítás összegét kiutalják a kedvezményezett(ek) vagy az örökös(ök) részére, elengedhetetlen feltétel, hogy a biztosítás megszűnjön. Innentől beszélhetünk a kifizetésről és annak pontos rendjéről. A kockázati és a megtakarításos életbiztosítások, valamint a balesetbiztosítások kapcsán is találkozhatunk haláleseti térítéssel, amit a kedvezményezett(ek) vagy az örökös(ök) kaphatnak meg. A kockázati életbiztosítások vonatkozásában a biztosító bármely okú halál esetén fizet. Ebbe a kategóriába tartoznak például gyógyíthatatlan eredetű betegségekre visszavezethető halálokok, amelyek a biztosítás megkötése pillanatában vagy azelőtt még nem álltak fenn. A haláleseti térítés kifizetését vonják maguk után a baleseti halálesetek is.
Az életbiztosítások esetében a szerződésben előzetesen meghatározott haláleseti térítés történhet egyösszegben vagy járadékszolgáltatás keretében. A megtakarításos életbiztosításoknál viszont másfajta szituációk is előfordulhatnak. Lehetőségünk van olyan módozat kiválasztására is, amelyben rögzítenek egy minimum összeget. Az életbiztosítási szerződések nem csak a haláleseti védelemről szólnak, ugyanis a díjfizetés elmulasztása (kivétel a megtakarításos életbiztosítások) vagy a szerződés felmondása is a biztosítás megszűnését vonja maga után. A biztosítói megtakarítási programok célja, hogy rendszeres, hosszú távú megtakarítási lehetőséget - jellemzően 15-25 éves futamidőről beszélünk - biztosítsanak az ügyfeleknek. Tehát optimális esetben a biztosított a konstrukció teljes időtartama alatt pontosan fizeti a biztosítás díját, amit a biztosító befektet, hogy a futamidő végén megkapja a befektetett pénzének hozamokkal növelt összegét.
A nyugdíjbiztosítások olyan speciális csoportját képezik a megtakarításos konstrukcióknak, amelyek esetében az elérési életkort a szerződéskötés évében aktuális öregségi nyugdíjkorhatárhoz igazították. Ezzel létrehoztak egy kötött végű, nyugdíjcélú befektetési egységekhez kötött életbiztosítást, amely az öngondoskodáson keresztül a gondtalan nyugdíjas évek megteremtését hivatott szolgálni. Megtakarításos életbiztosítás esetén, ha zárt végű a szerződés, akkor kötelező elérési kedvezményezettet megjelölni. Gyakorlatban ez a személy szinte mindig a szerződő/biztosított, de lehetne mást is megjelölni. Nyíltvégű (whole life, egész életre szóló) megtakarításos életbiztosításnál mindig visszavásárlással szűnik meg a biztosítás, így ott nincs elérési kedvezményezett. Normál körülmények között a futamidő végéig fizetjük a díjakat.
A kamatjövedelmek adózási kérdései is fontosak lehetnek. A legtöbb befektetési termékkel elért hozam kamatjövedelemnek minősül a személyi jövedelemadó törvény szerint, és így adót kell fizetni utána. Különbség, hogy néhány termék kivételt jelent: például tartós befektetési számla, állampapírok vagy biztosítási egységhez kötött életbiztosítások. Mivel az élet sokszor hoz váratlan fordulatokat, a visszavásárlás a biztosítás egyes esetekben lehetővé teszi előre tervezett pénzfelhasználást.
A visszavásárlás esetén fontos megkülönböztetni a visszavásárlást a felmondástól. A visszavásárlást úgy érdemes szemlélni, mintha a biztosítási kötvényt a szolgáltató vásárolná vissza. A biztosítási védelem az adott időszak végén, vagy a haláleset bekövetkezésekor ér véget. A visszavásárlás esetén gyakran alacsonyabb összeget kapunk vissza, mint a befizetések összege. A díjfizetés szüneteltetése vagy díjmentesítés is átmeneti lehetőség lehet átmeneti anyagi nehézség esetén. Részvisszavásárlás esetén a biztosítás megtakarítási része csökken, miközben a védelem megmarad.
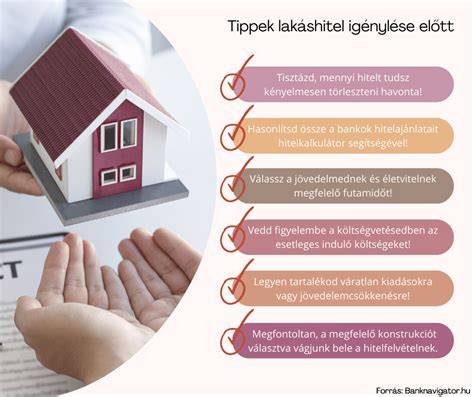
Ha hitelt veszel fel lakáshitel formájában, érdemes átgondolni a kapcsolódó életbiztosításokat. A lakáshitel hitelfedezeti biztosítása lehet hasznos: a biztosítás összegének a fennálló hitel nagyságához kell igazodnia, a futamidő pedig általában a hitel futamidejével egyezik. Az egyéni kockázati életbiztosítás díja magasabb lehet, de dupla védelem is járhat: a hiteltartozás visszafizetését is intézi a biztosító, és a családnak is marad belőle. A csoportos törlesztésvédelmi biztosítás esetében a díj gyakran az életkorral nem növekszik, de a biztosítási összeg folyamatosan csökken a futamidő előrehaladtával. A haladási vagy törlesztésvédelmi konstrukciók előnyei közé tartozik, hogy az átfogó szolgáltatásokkal együtt érkeznek, például munkanélküliség, rokkantság vagy betegségek esetére szóló kiegészítő biztosítások.
- Válasszuk ki a megfelelő módozatot a hitel és a család igényei szerint: egyéni vagy csoportos életbiztosítás.
- Ha lehetőség van rá, jelöljünk meg kedvezményezettet, és győződjünk meg róla, hogy annak felnőtt személy a kedvezményezettje.
- Figyeljünk a visszavásárlás feltételeire és az adózásra, különösen nyugdíjbiztosítás esetén.
- Értékeljük a díjak hosszú távú alakulását és a futamidő végén várható kifizetéseket.
Hogyan vezetik be a kedvezményezettet és hogyan történik a kifizetés?
A biztosítási összeg kiutalását a biztosító csak a szerződésben megjelölt haláleseti kedvezményezett(ek) részére teljesítheti, és csak az abban megjelölt arányban. Baleseti halálesetnél a vizsgálatok jegyzőkönyvének másolata is szükséges lehet. Ha minden dokumentum rendben beérkezett és a biztosító befogadta a kérelmet, a kifizetés a beérkezéstől számított 15 napon belül megtörténhet. A felmondás vagy visszavásárlás egyes esetekben befolyásolja a kifizetési időpontot és a fennmaradó fedezetet.
Ha a biztosító elutasítja a kifizetést, lehetőség van ezt megtámadni. A biztosítási esemény bejelentésekor csatolni kell minden releváns orvosi dokumentumot és az összes szükséges adatot. A növekvő igényekre reagálva sok biztosító ma már egészség- és balesetbiztosításokat kombinál az életbiztosításokkal, hogy átfogó védelmet biztosítson a biztosított számára.
Gyakorlati példák a lakáshitel és életbiztosítás ötvözésére
Ha hitelt veszel fel hosszabb időre, a legfontosabb, hogy a családod biztonságban legyen: a kölcsön visszafizetésének gondja ne szakadjon rájuk tragédia esetén. A biztosítási összegnek a felvett hitel nagyságával kell megegyeznie, és a futamidőnek egyeznie kell a hitel futamidejével. Az egyéni életbiztosítás kiválasztásakor a díj a korod, egészségi állapotod, foglalkozásod és sporttevékenységed alapján kerül meghatározásra, a biztosítási tartam alatt a díj és a biztosítási összeg nem változik. A törlesztésvédelmi életbiztosítás csoportos termék, amelybe egyesek közvetlenül beavatkoznak, mások pedig egyáltalán nem dönthetnek a váltásról. A biztosítás tartama alatt a díj nem változik, de a biztosítási összeg folyamatosan csökken. A törlesztésvédelmi konstrukció előnye, hogy a biztosítási csomag nemcsak védelmet nyújt, hanem kiegészítő szolgáltatásokat is tartalmaz, például munkanélküliségi, rokkantsági vagy betegség miatti térítéseket.
Az életbiztosítási termékek között található még a tartós vagy tartam nélküli megtakarításos életbiztosítás is. A lejáratkor történő kifizetés formája lehet egy összegben vagy részleges kifizetésként. Nyíltvégű megtakarítás esetén a biztosítás általában visszavásárlás útján szűnik meg. A visszavásárlási érték azonban a szerződés feltételeitől függően lehet alacsonyabb a befizetett díjak összegénél. Ha átmeneti nehézségeink adódnak, többféle megoldás létezik: díjfizetés szüneteltetése, díjmentesítés vagy részvisszavásárlás. Ezek lehetővé teszik, hogy a szerződés fennmaradjon bizonyos feltételek mellett.
Összegzésként, ha hitelt veszel fel a lakásodra, mindenképpen mérlegeld az életbiztosítások lehetőségeit és a kapcsolódó kedvezményeket. A biztosítási védelem mellett a megtakarítási részek lehetővé teszik a jövőbeni finanszírozást vagy a fedezetet. A bankok gyakran kínálnak csoportos hitelfedezeti életbiztosításokat, amelyek vagy a hitel részleteiben kerülnek megfizetésre, vagy elkülönítetten fizetődnek. A biztosítási konstrukcióknak pedig az a célja, hogy a hitelbiztosítás és a család biztonsága együttesen legyen elérhető.
Életbiztosítás, mint megtakarítás: Megéri-e, vagy sem?
Gyakran felmerülő kérdések a lemondás és módosítás kapcsán
Ha a futamidő lejárta előtt szeretnénk visszavásárolni, a visszavásárlás általában a szerződés megszüntetésével jár együtt, és ilyenkor a megtakarítási rész értéke a későbbi következményekkel járhat. A visszavásárlás díja és adóvonzata szerződésenként változik, ezért mindig érdemes alaposan átnézni a feltételeket. Ha átmenetileg nem tudsz díjat fizetni, a díjfizetés szüneteltetése lehet a megoldás a szerződés megőrzésére. A díjmentesítés pedig lehetőség lehet arra, hogy a biztosítás díjfizetése szüneteljen, de a védelmi szint csökken vagy megszűnik. A részvisszavásárlás során a biztosítási védelem megmarad, de a megtakarítási rész csökken. Ezek a lehetőségek általában a szerződés feltételeiben vannak rögzítve, és érdemes előzetesen egyeztetni a biztosítóval.
Ha a hitelfedezeti biztosítást választod, érdemes figyelembe venni, hogy a biztosítási összeg legyen megegyezik a hitel nagyságával, és a futamidő azonos legyen a hitel futamidejével. Kockázati életbiztosítás esetén a befizetések ellenére is előfordulhat, hogy a futamidő végén a biztosítás összege nem teljes mértékben fedezi a hitelt. A bankok és biztosítók közötti együttműködés miatt a biztosítási termékek sokszínűségét érdemes szakértő segítségével átvizsgálni. A bankmonitor vagy hasonló szakmai források segíthetnek eligazodni a piacon, hogy a legjobb megoldást válasszuk.
tags: #eletbiztositassal #egybekotott #lakashitel #lemondo #nyilatkozat