
Építményadó előírásai és könyvelési gyakorlata a helyi önkormányzati adóhatóságoknál
A dolgozat összefoglalja az építményadóval kapcsolatos jogszabályok és a könyvelés szempontjait, kiemelve az adóztatás rendjéről szóló 2017. évi CL. és a Dáptv.-hez kapcsolódó rendeletek esetleges módosításait. Részletezi, hogy mikor keletkezik adókötelezettség, hogyan történik az adóalany meghatározása, és miként zajlik a bejelentés, mentességek, kedvezmények és az adóztatáson belüli elszámolások rendszere.
Az adóalany és az adókötelezettség keletkezése
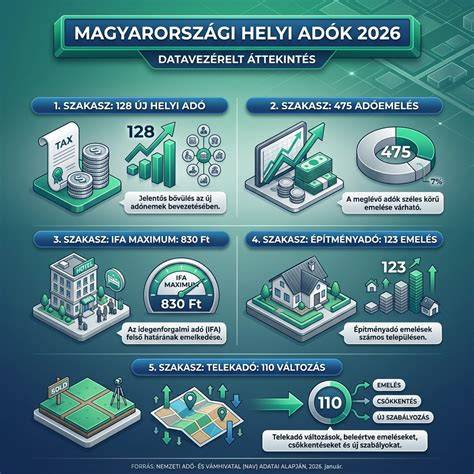
Az adóalanya az epitményadó tekintetében az a személy vagy jogi személy, aki naptári év első napján az építmény tulajdonosa. Több tulajdonos esetén a tulajdonosok tulajdoni hányaduk arányában adóalanyok. Az építményadó alapja az építmény m2-ben számított hasznos alapterülete, míg a mértékét és a kedvezményeket a Budapest I. kerület Budavári Önkormányzat Képviselő-testületének 23/2015. (XI.19.) önkormányzati rendelete határozza meg.
Az adókötelezettség keletkezik a használatba vételi vagy fennmaradási engedély jogerőre emelkedését vagy a használatbavétel tudomásulvételét követő év első napján. Az adókötelezettség változása, például hasznos alapterület módosulása vagy az építmény átminősítése, a következő év első napjától kerül figyelembe vételre. Az adókötelezettség megszűnik az építmény megszűnésének évének utolsó napján, és ha az építmény az év első felében szűnik meg, a második félévre vonatkozó adókötelezettség megszűnik.
Építményadó alapjának és mértékének meghatározása
Az adó alapja a megkezdett adóköteles vendégéjszakák szállásdíja, míg az építményadó mértéke helyi rendelet szerint 4%-os bruttó szállásdíj-szint lehet. A befizetést az adóbeszedésre kötelezett személy végzi a szállásdíj fejében vagy ingatlan ingyenes átadásakor a szálláshellyel vagy ingatlannal rendelkező személyen keresztül. Az idegenforgalmi adó befizetési kötelezettsége akkor is fennáll, ha annak beszedését mulasztották el.
Kötelezett adózók és adómentességek
Jelen rendszerben az építményadó alanya lehet magánszemély és gazdálkodó szervezet is. A mentességeket és kedvezményeket a helyi jogszabályok (pl. Htv., előírások, adókedvezmények) határozzák meg, és részben időszakos változásokkal járhatnak. A rendeletek alapján a lakó- és nem lakás célú építmények után adómentesség vagy kedvezmény állapítható meg, amennyiben a törvényi feltételek teljesülnek. A mentességek és kedvezmények mértékét, illetve feltételeit a helyi rendeletek részletezik, és bizonyos esetekben a közösségi közlekedés finanszírozására vagy egyéb költségvetési célokra fordítják.
Adózási eljárás és elektronikus ügyintézés
Az ügyindítás kérelemre történik, benyújtása elektronikus úton az E-Önkormányzat portálon keresztül vagy papír alapon személyesen az ügyfélszolgálaton. Az adóhatóság írásban, elektronikus úton vagy szóban tart kapcsolatot az adózóval, attól függően, hogy az adózó eleget tesz-e az elektronikus ügyintézésre vonatkozó jogszabályi kötelezettségnek. Az ügyintézési határidő az adatbejelentés megérkezését követő napon kezdődik, és a Dáptv. alapján elektronikus ügyintézésre kötelezett adózókkal kapcsolatra vonatkozó szabályok szerint történik.
Általános bevallási és adózási nyomtatványok
Az önkormányzati adóhatóságok rendszeresíthetnek bevallási, bejelentési nyomtatványokat, amelyeket elektronikusan vagy papíron lehet benyújtani. Az ügy kérelemre indul, és az illetékes adóhatóság a benyújtott adatok alapján állítja ki a szükséges igazolásokat és beszámolókat. Az állami és önkormányzati adóhatóságok kapcsolattartása a Dáptv.-ben és a kapcsolódó jogszabályokban meghatározott elektronikus vagy személyes formában zajlik.
Gyakorlati példák és számviteli összefüggések
- Egy cég ingatlanát jelzáloggal terhelten értékesítené egy vevő, aki alacsonyabb vételárért vásárolna; ilyenkor a jelzáloggal terhelt vételár a banki tartozások rendezésére kerülhet, és a vállalkozás adózási és számviteli hatásai között jelentős összefüggések adódnak.
- Egy természetes személy építménnyel összefüggő jogot alapítana egy cég javára 30 évre, melyre éves díjat kapna. Az építményi jog vagyoni értékű jogként minősül, és az adóalanyok adó- és kedvezmény-kötelezettségét érinti. A kérdés az, hogy a teljes 30 éves időszakra eső adó-tjövedelmet a szerződés benyújtásának évében vagy minden évben az adott évben befolytbevétel után kell-e megfizetni.
- Ingatlan értékesítésekor a megbízó és vevő viszonyában felmerülő adókötelezettségek és fizetéseket érintő kérdések, különösen az építményadó és a telekadó vonatkozó elszámolások szempontjából.
- Közvetett költségek és adókövetkezmények számviteli és adózási szempontból az adóévet megelőző és azt követő időszakokra nézve, beleértve a kedvezményeket és adókedvezményeket is.
Táblázat példák és számítási összefüggések
| Elem | Részletek |
|---|---|
| Építményadó(alany) | Tulajdonos vagy közös tulajdonosok arányos adózása |
| Adóalap | Megkezdett adóköteles vendégéjszakák szállásdíja alapján |
| Kedvezmények | Helyi rendeletek szerint adókedvezmények és mentességek |
| Bejelentés | Elektronikus úton az E-Önkormányzat portálon vagy levélben/személyesen |
Észak-Karolinai Ingatlanadó Panasztételi Elektronikus Dokumentáció Oktatóanyag
A példák segítenek szemléltetni, hogy miként alakul az adóztatás és a könyvelés az építményadó terén mind a magánszemélyek, mind a gazdálkodó szervezetek esetében. A gyakorlatban a könyvelési tételek és a jogi keretek összhangja kulcsfontosságú a jogszerű elszámoláshoz és a bevallások pontos teljesítéséhez.
tags: #epitmenyado #eloiras #konyvelese
Népszerű bejegyzések:
- Részletes útmutató NAV árverések: lakottan és lakatlanul
- Helyi ingatlan-nyilvántartás értelmezése
- Budapesti háromcsillagos szállodák tervezési dokumentációjának fő elemei
- Kazinczy utca ikerházának története: Fodor Gyula műtermeitől a ráccsal fedett kapuig
- Jelzáloghitelek és ingatlanátruházás jogi keretei