
Ikerház értéke mennyivel: jogi besorolás, finanszírozás és piaci értékek útvesztőiben
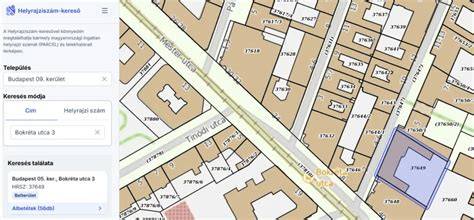
Az ikerház elsősorban építészeti kategória, nem pedig jogi fogalom. Egy ilyen, csak építészetileg ikerháznak számító ingatlannál az egyes ingatlanok tulajdonjoga teljes és kizárólagos mindkét tulajdonos számára, akik a saját telkükkel és épületükkel rendelkeznek. Ebben az esetben az ikerházfél önálló albetétként van nyilvántartva, a telek viszont közös tulajdonban áll. Az Otthon Start ikerház megvásárlására is felhasználható. A CSOK Plusz program követelményei között megjelenik az osztatlan közös tulajdonú ingatlan vásárlásának lehetősége, amely azonban a résztulajdon megvásárlását kizárja bizonyos hiteligel, de egyúttal értelmezési keretet ad más rendeletekre hivatkozva.
Hitelfelvétel szempontjából a saját helyrajzi szám igazán tisztázza a helyzetet: az ilyen tulajdonrész gyakran tisztább fedezetet jelent, mivel csökkenti a jogi viták és a közös tulajdonból adódó kockázatokat. Az ikerház akkor minősül különálló lakóingatlannak, ha az ingatlan-nyilvántartásban saját helyrajzi számmal rendelkezik. Ide tartozik, ha az ikerházfél önálló lakóház vagy társasházi lakás. A CSOK Plusz és Otthon Start kombinációja révén összességében akár 100 millió Ft körüli hitelösszeg is elérhető lehet.
Mi alapján érdemes értékelni egy ikerházat?
A legfontosabb szempont a másik ikerházfél tulajdonosától való fizikai és jogi elválasztottság. A tulajdoni lapon megjelenő besorolás meghatározza az árat és a későbbi kockázatokat; ideális, ha teljesen önálló, külön helyrajzi számon szereplő ingatlanról van szó. Műszaki szempontból az a legoptimálisabb, ha legfeljebb egyetlen fal közös a másik felekkel, minden más tekintetben önálló: bejárat, tető, külön közművek, mérőórák és fűtés.
A hitelbiztosítéki értéket (HBÉ) az értékbecslő az alapján határozza meg, hogy az ingatlan milyen gyorsan és milyen áron értékesíthető kényszerértékesítés esetén. Az, hogy az ikerházfél saját helyrajzi számmal rendelkezik vagy osztatlan közös tulajdonban áll, alapvetően határozza meg a HBÉ-t is: utóbbi esetben nehezebb az értékesíthetőség, és alacsonyabb lehet a HBÉ.
CSOK Plusz, Falusi CSOK és Otthon Start - hogyan illeszkedik az ikerházhoz?
Ikerház CSOK Plusz segítségével is építhető vagy megvásárolható. A CSOK Plusz egyik legfőbb előnye az alacsony kamat mellett az adósságelengedés: a 2. és 3. gyermek után 10-10 millió Ft-os tartozás-elengedés jár. A Falusi CSOK támogatás szintén kombinálható Otthon Start hitellel. A rendeletek szóhasználatában a lakás és az egylakásos lakóépület fogalmai tisztázva vannak a kormányrendeletekben és azok értelmező rendelkezéseiben.
.tagimg>Infografika: CSOK Plusz és Falusi CSOK kapcsolódó lehetőségekMilyen feltételek mellett számíthatunk reálisan az ikerház értékére?
Az ikerház akkor minősül különálló lakóingatannak, ha az ingatlan-nyilvántartásban saját helyrajzi számmal rendelkezik. Ez a státusz a legnagyobb hatással van a hitelbiztosítéki értékre és a pénzügyi kockázatok mérésére. Abban az esetben, ha az ikerházfél osztatlan közös tulajdonban van, a jogi problémák és a pénzügyi kockázatok, köztük a közvetítői és banki eljárások nehezebbé válnak, és a HBÉ alacsonyabb lehet.
A lakóingatlanok értékelésének legfontosabb különbségei közé tartozik, hogy a piaci érték, a forgalmi érték és a HBÉ eltérő elvárásokat hordoz. A piaci érték az a pénzösszeg, amelyért az ingatlan normál piaci körülmények között értékesíthető; a forgalmi érték pedig az a becslés, amelyet általában értékbecslő határoz meg a piaci viszonyok és az adott ingatlan sajátosságai alapján. A HBÉ a banki finanszírozás fedezetének értékelésére szolgál, és gyakran a piaci érték 70-90%-át teszi ki.
Miért fontos a jogi státusz az Otthon Startnál?
A fentiek alapján a jogi státusz részletes vizsgálata elengedhetetlen, hiszen osztatlan közös tulajdonú ingatlan esetén a hitel felvétele és a későbbi tulajdonosi viszonyok rendezése jelentősen bonyolultabb lehet. Ha a tulajdonosok között elővásárlási jog vagy vitás helyzet áll fenn, az befolyásolhatja a hitelfelvételi lehetőségeket és az értékbecslés eredményét. Az Otthon Start és a többi állami program együttes igénybevételéhez szükséges, hogy a jogi és telekhatári viszonyok rendezettek legyenek.
- A hitelbiztosítéki értéket befolyásolja, hogy az ikerház fél saját helyrajzi számmal rendelkezik-e.
- A közös telek és a közös tulajdon a finanszírozási kockázatokat növeli, és a bankok fokozottan vizsgálják a jogi helyzetet.
- Az önálló albetét támogatja a pontosabb értékbecslést és a kedvezőbb finanszírozási feltételeket.
Hogyan számítható ki a reális ár lakott ikerházaknál?
Általánosságban a lakás ára akkor reális, ha figyelembe vesszük a következőket:
- Piaci adatok: a megvalósult adásvételek, környéki összehasonlító ingatlanok árszintjei.
- Jogi helyzet: a tulajdoni lap alapján az ingatlan besorolása és a fennálló jogi korlátozások.
- Állapot és felszereltség: például haszonélvezet, bérlői jogviszonyok, felújítások állapota.
- Bentlakás hatása: a lakott ingatlanok árát jelentősen befolyásolhatja a lakók jogi státusza és kötelezettségei.
A bírósági gyakorlat szerint a lakottság értékcsökkenő hatást gyakorolhat, amely az adott jogi és használati helyzet függvénye. A Bentlakási helyzet és a jogcímen alapuló bentlakás nagyon különböző árhatásokat eredményezhet. Az árkalkulációt segítheti a három forrás összevetése: online árbecslők eredményei, megvalósult adásvételek adatai és az ingatlan állapota/jogi státusa.
Hogyan használhatók a CSOK Plusz és Falusi CSOK programok az ikerházaknál?
Az Otthon Start igénybevétele mellett az ikerház vásárlása is lehetséges. A programok kombinálása lehetővé teszi a kedvező finanszírozást, és akár jelentős összegű hitelfelhalmozást is jelenthet a felhasználók számára. A CSOK Plusz és Falusi CSOK együttes felhasználása során a teljes hitelösszeg elérheti akár a 100 millió Ft-ot, amely nagy beruházásoknál is releváns lehet.
Mi a teendő, ha szeretnéd megbecsülni az ikerházad értékét?
A gyors becslés érdekében használhatsz online értékbecslő kalkulátorokat, amelyek a nyilvántartott adatok, az alapterület, az épület típusa, a környék adatai és a lakások állapota alapján becslést adnak. Fontos azonban megérteni, hogy ezek az értékek nem hivatalos értékbecslések, és nem feltétlenül térnek ki minden egyedi tényezőre, például a bentlakás jogi és használati kockázataira. A hivatalos értékbecslés díja Budapesten például körülbelül 30.000 Ft volt a friss példák szerint, és 1-3 hónapig érvényes szakmai becslést adhat.
Ha pontosabb képre van szükség, érdemes lehet jogi átvilágítást és ingatlan-értékbecslést kérni szakértőtől, aki jogosultságokkal rendelkezik, és megfelelő adatbázisokkal dolgozik. A bankok gyakran kirendelnek hivatalos értékbecslőt, különösen hitelfelvétel esetén, hogy a fedezetként szolgáló ingatlan értéke megfelelő legyen, és a hitel realizálható legyen a jövőben is.
Rövid összegzés
Összefoglalva: az ikerház értékének meghatározásánál kulcsfontosságú a jogi státusz és a tulajdonjogok tisztázása. A saját helyrajzi szám és a közös telek viszonyok befolyásolják a HBÉ-t és a finanszírozási lehetőségeket. A CSOK Plusz és Falusi CSOK programok kombinálása segíthet a finanszírozásban, de a pontos érték meghatározásához érdemes több forrásból származó adatokat figyelembe venni: online kalkulátorok becsléseit, megvalósult adásvételeket, jogi átvilítást és szükség esetén hivatalos értékbecslést.
Kapcsolat és további olvasnivaló
Ha ingatlanát szeretnéd értékesíteni vagy finanszírozási tanácsokra van szükséged, érdemes szakember segítségét kérni. Az Otthon Start, a CSOK Plusz és Falusi CSOK programok kombinálása új lehetőségeket nyit a vásárlók számára, de a jogi státusz és a forgalmi érték pontos meghatározása nélkülözhetetlen a sikeres tranzakcióhoz.
tags: #ikerhaz #erteke #mennyivel
Népszerű bejegyzések:
- Tarna Coffee tulajdonos szerepe a Cafe Frei és a Lelkiismeretes Kereskedelem kontextusában
- Gyerekeknek var epites sikmertani formabol: várépítés
- Termőföldvásárlás Magyarországon: mit mond az illetékes szabályozás?
- Otthonok és történetek a Lux Ingatlaniroda által Veresegyházon
- Bővebben az albérletkeresésről és az elévülésről