
Ingatlan bérbeadás adózási kötelezettségek bejelentése és számítása
Az ingatlanok, azon belül is a lakóingatlanok hasznosításának egyik legelterjedtebb formája a hosszabb távú ingatlan-bérbeadás. A felsőoktatási ponthatár kihirdetésével megnövekszik a kereslet az albérletek iránt, de az őszi hónapokban munkát vállalók is gerjesztik a keresletet.
Az ingatlan-bérbeadásra vonatkozó általános szabályokat Magyarországon érvényes adózási keretek határozzák meg. Az Áfa törvény értelmében bizonylatkiállítási kötelezettség terheli a magánszemélyt, de adószám hiányában a bérbeadásról számlát nem tud kiállítani. Ha valaki már nem kezdő adóalany, úgy évközben nem tud áfában az általános szabályok szerinti adózásra áttérni.
Az adózási alapelemek áttekintése
- A jövedelem befolyt bevételekből származik, és a bevételből le lehet vonni a költségeket. A bevételben bizonyos tételek automatikusan szerepelnek, ha azokat a bérlő fizeti (társasház biztosítási és takarítási díja, közös képviselet díja, felújítási alapba fizetett összeg, közös költség, rezsiköltség, fix összegű bérleti díj stb.).
- Nem számít bevételnek például a bérlőre áthárított, közüzemi szolgáltatások díja, feltéve, hogy a tényleges fogyasztás alapján fizeti a bérlő és a bérbeadó is a tényleges költséget.
- A jövedelem kiszámításának két fő módszere van: a 10%-os költséghányad és a tételes költségelszámolás. Az előbbi egyszerűbb, utóbbi részletes igazolásokat igényel.
A jövedelem kiszámítása és a bevételek
A bérbeadás jövedelme önálló tevékenységből származó jövedelemnek számít, amit az összevont adóalapba kell beszámítani a bevalláskor. Bevételnek számítanak azok a tételek is, amelyeket a bérlő fizet, például közös költség vagy a felújítási alapba fizetett összeg, és a fix összegű rezsiköltség is. Ha a bérbeadó átalánydíjat fizet a közműszolgáltatónak, a rezsit a bérlő fizeti a fogyasztásmérő-órák állása szerint, akkor az ezen díj nem bevétel.
A jövedelmet két módon lehet meghatározni:
- 10%-os költséghányad: a bevétel 90%-a minősül jövedelemnek. Ebben az esetben a 15%-os SZJA-t kell megfizetni, és nincsenek további költségigények vagy igazolások. Ez a módszer akkor kedvező, ha a bérbeadás általában nem jár kiadásokkal.
- Tételes költségelszámolás: a bérbeadó a ténylegesen felmerült, számlával igazolt kiadásokat vonhatja le a bevételből. Levonható költségek például a rezsiköltség, karbantartás, javítás, felújítás költségei, illetve az értékcsökkenés.
Egy példát nézve: ha az éves bérleti díjbevétel 3 000 000 Ft, a 10%-os költséghányad esetén a bevétel 90%-a szerint számolva adózik a jövedelem. Tételes költségelszámolás esetén az adott évben felmerült költségeket igazolni kell. Az amortizációt (értékcsökkenési leírást) is figyelembe lehet venni tételes költségelszámolásnál, amely például egy 10 000 000 Ft-os ingatlannál 2%-os kulccsal évente érvényesíthető.
Az adóalap és az adóelőleg
Az ingatlan-bérbeadásból származó jövedelem az összevont adóalap része. A magánszemély adóelőleget negyedévente kell megfizetnie a negyedévet követő hónap 12. napjáig. Ha a kifizető (pl. cég vagy más jogi személy) fizet ki bérleti díjat, akkor a kifizető köteles az adóelőleget levonni, bevallani és befizetni a NAV-hoz. Ha a kifizető nem von le adóelőleget, a bérbeadó is köteles bevallást tenni és megfizetni az adóelőleget, amely alapja a bérleti díjakból származó jövedelem.
Az adó mértéke általánosan 15% SZJA a bevétel után. Az adóalap megállapítása történhet tételes költségelszámolás vagy 10%-os költséghányad választásával, és a levonások között szerepelhet az értékcsökkenés is. Az adó előleget a kifizető vonja le, vagy a magánszemély saját maga fizeti be, attól függően, hogy ki az adózó és ki a kifizető.
Adószám és bizonylatok
Alapvetően ingatlant bérbeadni adószám nélkül is lehet, adóazonosítóval. Adószám szükséges azonban, ha a bérbeadó egyéni vállalkozó; olyan ingatlant ad ki, amelynek bérbeadása nem áfamentes; saját magának választja az áfaalanyiságot; közösségi adószám kiváltására kötelezett; vagy ha a számlát vagy nyugtát ki szeretné állítani a bérbeadásról. Az adószámot a T101 jelű adatlapon kell kérni, leggyorsabban az Online Nyomtatványkitöltő Alkalmazásban (ONYA).
A bevételek és a költségek nyilvántartását érdemes külön vezetni, például táblázatban. Az ingatlan-bérbeadás áfamentes tevékenység, ezért számlát helyett számviteli bizonylatot is ki lehet állítani. Számlát csak ÁFA-köteles bérbeadás vagy alanyi adómentes garázs-bérbeadás esetén kell kiállítani. A számviteli bizonylat tartalmazza a bérbeadó nevét, címét, adóazonosító jelét, a bérlő nevét, az ingatlan címét, a bevétel összegét és az időszakot.
Áfa és szálláshely-szolgáltatás
A szálláshely-szolgáltatás jellemzően rövid idejű bérleti viszonyt jelent, és csak adószám birtokában üzemeltethető, továbbá szükséges a szálláshely-üzemeltetési engedély is. A bérbeadó kétféle adózási mód közül választhat: tételes átalányadózás vagy önálló tevékenységből származó jövedelemként való adózás. Az adózás részletei és a jogszabályi hivatkozások a Szja törvény és az Áfa törvény keretében találhatók.
Garázs vagy parkoló bérbeadásakor általában adószám kiváltása és áfafizetés kötelező. Amennyiben az adóalany alanyi adómentességet választ december 31-ig, a következő évre vonatkozóan nem kell áfát fizetni és áfabevallást benyújtani; ezt az éves bevétel határát 12 millió forintban állapítják meg.
Kiegészítő adók és kedvezmények
Az adóelőleg alapja a választható jövedelem-megállapítási módszer szerint alakul. A 10%-os költséghányadnál a bevétel 90%-a képezi a jövedelmet, amely után 15% SZJA-t kell fizetni. Tételes költségelszámolásnál a ténylegesen felmerült kiadásokat lehet levonni. Az értékcsökkenést is figyelembe lehet venni, például egy ingatlan esetében amortizációként.
Az adómentesség és a kedvezmények körébe tartozik a családi adókedvezmény és a lehetséges adó-visszatérítés, amely bizonyos feltételek mellett érvényesíthető. Szülőként közös háztartásban nevelt gyermek esetén a visszatérítést jogosultak lehetnek. Emellett lehetőség van adózás szempontjából hatékonyabb módszer kiválasztására: érdemes mindkét módszert kiszámolni, és a várható éves adót választott módszerrel megvizsgálni.
Speciális témák
- Garázs, parkolóhely bérbeadása esetén adózási szabályok sokkal szigorúbbak lehetnek, mint a lakóingatlan esetén, és a bevétel lehet áfa-köteles vagy mentes attól függően, hogy az adóalany miként dönt.
- A magánszálláshely-szolgáltatás jogi besorolása szerint adózási lehetőségek között szerepel a tételes átalányadózás és az önálló tevékenységből származó jövedelemként való adózás; a 90 napos határ figyelembevételekor szigorúak a feltételek.
- A termőföld haszonbérbeadása speciális kategória: 15%-os adó mértékű jövedelemmel jár, hosszú távú megállapodások alapján.
Összegzés és teendők
Az ingatlan kiadásából származó bevétel adóköteles jövedelemnek minősül, ezért a magánszemélyeknek adózási kötelezettségeik vannak. A bevétel meghatározása során két lehetőség közül választhatunk: a 10%-os költséghányad vagy a tételes költségelszámolás. A bevételek és költségek nyilvántartását érdemes pontosan vezetni, és a szükséges bizonylatokat megőrizni. Ha kifizető fizet ki bérleti díjat, az adóelőleget kötelező megfizetni és igazolást kiállítani. Az adóbevallás egyénenként és évszakonként is beadható, ezért érdemes előre felmérni a legkedvezőbb adózási módot.
Ha szeretnéd megkönnyíteni a folyamatot és elérhetőek a devizában történő bérbeadások, a Wise-számlával és az azonnali átutalási megoldásokkal is kényelmesebben intézheted pénzügyeidet. A Wise szolgáltatásai lehetővé teszik több devizában történő számlázást és gyors átutalásokat.
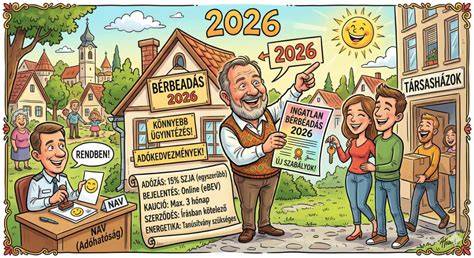
Összefoglalóan elmondható, hogy az ingatlan bérbeadás adóköteles tevékenység lehet, amelyet alapesetben személyi jövedelemadó terhel. Az adó mértéke 15%, és a bevétel alapján számítható le a költség, amely lehet 10%-os egyszerűsítés vagy részletes tételes költségelszámolás. Az adóelőleg megfizetése negyedévenként kötelező, és a kifizető kötelezettsége is lehet adóelőleg levonása és megfizetése. Bruttó bevétel és költségek részletes nyomon követése javasolt, különben könnyen félreértések adódhatnak.
tags: #ingatlan #berbeadas #adokotelesse #tetelenek #bejelentese