
Kedvező kamatozású lakáshitel végtörlesztése OTP-nél: útmutató a lehetőségekhez
Az OTP Bank a piac egyik vezető pénzintézeteként nem csak végig fix kamatozású lakáshiteleket kínál, de számos államilag támogatott konstrukciót is elérhetővé tesz, például CSOK Plusz és Falusi CSOK hitelt. A bank digitális megoldásai révén a hiteligénylést online is intézheted, és csak a szerződés aláírásához kell bemenned a fiókba, vagy személyes segítségre van szükséged, az OTP mobilbankártól kérhetsz támogatást.
Miért érdemes végtörleszteni vagy előtörleszteni egy lakáshitelt?
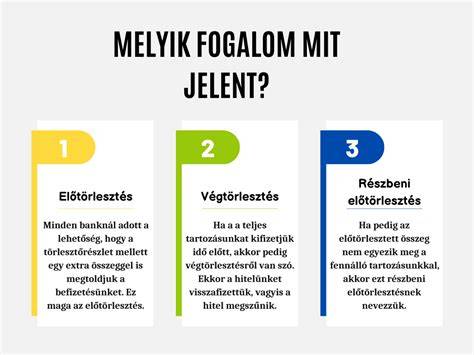
A lakáshitelek 80 százalékos fedezetértékig nyújtott hitelének maximuma a ingatlan értékének megfelel, a fennmaradó 20 százalék az önerő. A törlesztőrészletek és a THM alakulása a futamidő és a kamatkörnyezet függvénye. Az előtörlesztés során a tőketartozást csökkented, így a jövőbeni kamatokra is kevesebbet kell fizetned. A végtörlesztés (teljes tartozás kifizetése) esetén a hitelszerződés megszűnik, és a fennálló tartozás egy részének vagy egészének előtörlesztése előnyökkel járhat a költségek és a futamidő figyelembevételével.
OTP lakáshitelek feltételei és kamatkonstrukciói
Az OTP-nél végig fix kamatozású lakáshitel elérhető, és a futamidő 6-30 év között lehet. Ezen idő alatt a törlesztőrészlet fix marad. A minimális hitelösszeg 500 000 forint, de akár 130 millió forint is igényelhető a jövedelmi és fedezeti feltételek függvényében. A jövedelem és a meglévő kölcsönök összegzése alapján határozza meg a bank az igényelhető hitel nagyságát, a fedezet értéke pedig legfeljebb 80 százalékban adható kölcsön.
Az előtörlesztési díjak és kedvezmények konstrukciótól függően változnak. Általános szabály szerint az előtörlesztés díja a visszafizetett összeg 1,0-1,5 százaléka lehet, attól függően, hogy mennyi idő van a kamatperiódus vége és az előtörlesztés időpontja között. Bizonyos esetekben díjmentes lehet az előtörlesztés, például ha lakástakarékból történik a törlesztés vagy egy OTP hitel keretében történő előtörlesztésről van szó. Ezen felül vannak speciális kedvezmények, amelyeket az adott akciók keretében biztosít a bank, például hűségkedvezmények vagy kezdeti díjak elengedése.
CSOK Plusz, Falusi CSOK és egyéb támogatott konstrukciók az OTP-nél
Az OTP-nél a CSOK Plusz és Falusi CSOK hitelek elérhetőek, ezek alapvetően különböznek a piaci lakáshitelektől, de mindegyik esetben szükség van megfelelő önerőre és a fedezetként szolgáló ingatlan értékére vonatkozó feltételek betartására. A CSOK Plusz vagy Falusi CSOK konstrukciók esetében a maximálisan felhasználható összeg a gyermekek számától és a vállalt vagy meglévő gyerekek függvényétől is függhet. A fókusz az, hogy a hitel célja és a támogatás egymást kiegészítve segítse a vásárlást vagy a felújítást.
Hitelek összehasonlítása és kalkulátorok
A kalkulátorokban a banki ajánlatok nem feltétlenül objektív összehasonlítás alapján jelennek meg. A hitelfelvételi döntéshez érdemes alaposan figyelembe venni a THM-et, a kamatkockázatot és az előtörlesztési díjakat. Az OTP online folyamatot kínál a hiteligényléshez, és a kalkulátorok segíthetnek abban, hogy lássuk előre, milyen havi terhet jelent a felvett hitel, illetve milyen lehetőségek vannak az előtörlesztésre és végtörlesztésre.
| Hitel típusa | Futamidő | Maximum összeg | THM |
|---|---|---|---|
| OTP piaci lakáshitel végig fix kamatozással | 6-30 év | 500 000 - 130 000 000 Ft | 3,2-9,2% |
| OTP Otthon Start (államilag támogatott) | 6-25 év | 500 000 - 50 000 000 Ft | 3% fix kamat |
Előtörlesztés és végtörlesztés részletei
Előtörlesztés: a hitel futamideje lejárta előtt visszafizetsz egy részét vagy egészen a tartozásod egy részét. Részleges előtörlesztés esetén a befizetett összeg legalább három havi törlesztőrészletet érjen, és a bank felülvizsgálhatja a havi törlesztőt az annuitási számítás szerint. Végtörlesztés: a teljes tartozás visszafizetése, amely után a hitelszerződés megszűnik. A végtörlesztés díja gyakran kisebb lehet, mint a részleges előtörlesztés díja, és bizonyos feltételek mellett díjmentes is lehet. A kamatok és díjak aktuális mértéke bankonként és konstrukciónként eltérő, ezért mindig érdemes előzetes tájékoztatást kérni.
Kiknek és mikor éri meg a végtörlesztés?
A végtörlesztés kiváltó okai lehetnek például alacsonyabb kamatok vagy a hitel megkönnyítése érdekében. A futamidő rövidítésével kevesebb kamatot fizetnél összességében, viszont a magasabb havi törlesztő ezt befolyásolja. Ha pedig a megtakarításaid vagy a bevételeid kedvezően alakulnak, a végtörlesztés lehet a legjobb megoldás az adósság gyorsabb lejártához. Ugyanakkor a teljes előtörlesztés díja és a szerződés módosítási költségek is mérlegelendők.
Hitelkiváltás és egyéb megoldások
A hitelkiváltás során egy kedvezőbb kamatozású hitelre váltasz át úgy, hogy a régi, drágább kölcsönt részben vagy egészben végtörleszted. Néhány banknál a kiváltás díja kedvező vagy díjmentes lehet, különösen, ha ugyanennek a banknak a termékei között végzel váltást. Lakáshitel előtörlesztése egészségpénztárból vagy más egyéb támogatott forrásból is megvalósítható bizonyos feltételek mellett.
Gyakorlati lépések a végtörlesztéshez az OTP-nél
1) Kérj igazolást az aktuális tartozásról és indíts előtörlesztési kérelmet. 2) Biztosítsd a számládon a kívánt összeg befizetését és a díjak rendezését. 3) Készítsd elő a szükséges igazolásokat a bank felé, hogy a folyósítás zökkenőmentes legyen. 4) Ismerd meg a pénzintézet által alkalmazott díjakat és kedvezményeket, és döntsd el, melyik megoldás felel meg leginkább a céljaidnak. 5) Ha hitelkiváltást tervezel, mérlegeld az új konstrukció THM-ét, a futamidőt és az összes felmerülő költséget.
GYIK és hasznos tippek
- A THM plafon jelenleg az alapkamat 24 százalékponttal növelt összege; ezt a plafont átlépve nem adható ajánlat. A vagyonbiztosítás díját figyelembe kell venni a THM számításánál, és az összegek pontos díjáról érdemes előzetesen tájékozódni.
- A futamidő hosszabbítása több kamatfizetést jelent, tehát érdemes mérlegelni, hogy rövidíteni vagy hosszabbítani érdemes-e a hitelt a célok alapján.
- Előtörlesztés esetén a díjak mértéke bankonként és konstrukciónként eltérő lehet; gyakran van díjmentes opció is, például lakástakarékból történő törlesztés vagy egy adott akció keretében.
- Az adósságait érintő változások, például adóstárs bevonása vagy fedezetkör módosítása, befolyásolják a hitel jóváhagyását és a feltételeket.
Összegzés
Az OTP lakáshitelek és a hozzá kapcsolódó támogatott konstrukciók rugalmas lehetőséget kínálnak a végtörlesztésre vagy előtörlesztésre, mind a piaci kamatozású konstrukciók, mind a CSOK- és Falusi CSOK-hitelek esetében. A döntéshez fontos a saját pénzügyi helyzet átfogó értékelése, a hitelkonstrukciók kondícióinak alapos összevetése, és a díjak, kedvezmények részletes ismerete. Az online hiteligénylés és a digitális banki megoldások pedig gyorsabbá és kényelmesebbé teszik a folyamatot.
tags: #kedvezo #kamatu #lakashitel #vegtorlesztese #az #otp