
A lakáscélú hitelek alakulása Magyarországon a rendszerváltás után
Emelkedő vagy tovább csökkenő kamatokra számíthatunk? Az MNB május elején közzétett statisztikái alapján 2024 márciusában a háztartások által újonnan felvett lakáscélú hitelek átlagos hitelköltség mutatója tovább csökkent.
Ez a támogatott és piaci hitelkonstrukcióknál egyaránt érzékelhető.
A támogatott lakáscélú hiteleknél a hitelköltség mutató mértékének csökkenését elsősorban a CSOK Plusz hitel növekvő aránya okozta.
Ezzel összhangban a lakáscélú hitelek új szerződéses összege is emelkedett.
Kérdés azonban, hogy a következő hónapokban mi várható a lakáshitel kamatokat illetően?
További csökkenés, 6-7 százalékos kamatszintre történő hosszabb távú beárazódás vagy esetleg kamatemelkedés?
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat.
A lakáshitelezésben egy hosszú lejtmenet után 2023 utolsó negyedévében jött a pozitív fordulat.
Ez részben annak volt köszönhető, hogy 2023. év végén a korábbi családtámogatási elemek egy része kivezetésre került a nem preferált kistelepüléseken, ami előrehozott keresletet generált.
2024 januárjában az új családtámogatások (CSOK Plusz bevezetése, falusi CSOK összegének emelése) és a kamatplafon további mérséklése (7,3%) szintén lendületet adott a lakáshitelpiacnak.
Május 3-án tette közzé az MNB a márciusi adatokat.
A bankok a lakáshitelek ügyleti kamatát úgynevezett referenciakamatok alapján határozzák meg.
A piaci kamatozású lakáshitelek esetén ez a referenciakamat, vagyis pénzügyi mutató a BIRS (Budapest Interest Rate Swap).
A BIRS azt a kamatlábat jelöli, amely mellett a kereskedelmi bankok egymásnak hosszú távú (éven túli) hiteleket nyújtanak.
Az ügyfelek által fizetendő kamatot tehát a BIRS + a banki kamatfelár adja.
A lakáshitel kamatok jelenleg a kamatplafonhoz igazított érték és a BIRS értéke között, elég szűk sávban mozognak.
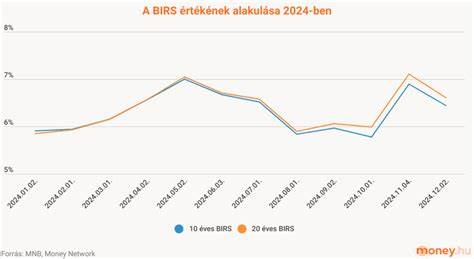
A BIRS értéke 2021 őszén kezdett nagyobb léptékben emelkedni, egy évvel később, 2022 őszén érte el a legmagasabb értékeket.
2022 októberében az 5 éves BIRS értéke 12,55 százalék, a 10 éves BIRS értéke 10,75 százalék a 20 éves BIRS értéke pedig 10,49 százalék.
Ekkor tapasztalhattuk a lakáshitel kamatok tetőzését is.
Mivel az 5 éves kamatperiódusú lakáshitelek esetén a banki forrásköltség jelentősen megemelkedett, ezen lakáshitelek kamata meghaladta a 10 évig vagy a futamidő végéig fix lakáshitelek kamatát.
Ebben a kamatkörnyezetben sem a hitelfelvevőknek, sem a hitelnyújtóknak nem volt érdekük az 5 éves kamatperiódusú lakáshitelek előnyben részesítése.
A hosszabb kamatperiódusú lakáshitelek a hitelfelvevők számára nagyobb biztonságot és alacsonyabb kamatot jelentettek, míg a bankok számára nagyobb nyereség realizálását.
2023 januárjában a BIRS értékek csökkenteni kezdtek, de ekkor a kétszámjegyű kamatok még tartották magukat.
A BIRS fokozatos csökkenésével elindultak lefelé a hitelkamatok is.
2023-ban mérséklődni kezdett az infláció és a jegybanki alapkamat is.
Az önkéntes kamatplafon 2023 őszi bevezetésekor a 10 és 20 éves BIRS értéke 7,2 százalék körül járt.
A kamatplafon értelmében pedig az újonnan felvett lakáshitelek teljes hiteldíj mutatója maximum 8,5 százalék lehetett, ami 8 százalék körüli kamaton árazta be a lakáshiteleket.
A kamatplafon 2024 januári módosítást követően a THM 7,3 százalékban került maximalizálásra.
Ez a lakáshitel kamatokat tovább csökkentette, immár 6-7 százalék közöttire.
Január elején a BIRS értéke 5,8-5,9 százaléknál tartott.
Január közepétől-végétől a BIRS értéke ismét emelkedni kezdett, április közepén elérte a 7 százalékot.
Jelenleg 6-7% körüli piaci kamatokkal számolhatunk, ami hosszabb távú átlag kamatszintet is jelenthet.
A bankok többsége egyelőre nem építette be árazásába a BIRS április közepétől emelkedő mértékét.
Lakáshitelek 2024. Forrás: Money Network, 2024.05.06. - 30M Ft hitelösszeg, 20 éves futamidő, 700.000 Ft/hó.
A májusi lakáshitelkamatokban a BIRS értékének növekedése még nem mutatkozik meg.
Ha a mutató emelkedése tartós marad, akkor ez a bankokat is emelésre sarkallhatja.
A kamatplafon ez esetben nem jelentene feltétlen korlátot, hiszen a bankok kamatplafonhoz történő csatlakozása önkéntes.
Az alacsony hitelkamatoknak és az állami támogatásoknak köszönhetően pörög az ingatlanpiac, újra egyre többen vágnak bele építkezésbe, felújításba is.
Minden felületen záporoznak ránk a bankok hirdetései, amelyekben kedvező kamatozású hitelek felvételére biztatnak bennünket.
De mégis melyiket válasszuk?
A lakáscélú hitelekről alapvetően annyit mindenképpen tudnunk kell, hogy lehetnek államilag támogatottak, illetve piaci kamatozásúak.
A lakáshitel gyakorlatilag egy gyűjtőfogalom, amely magába foglalja az összes olyan jelzálog alapú hitelkonstrukciót, amit kizárólag lakóingatlannal kapcsolatos célokra lehet felhasználni.
A fenti célokon kívül előfordul, hogy lakáscélú hitel kiváltására is használják ezt a hitelformát.
A lakáshitelek legfőbb tulajdonsága, amelyben különböznek más hitelfajtáktól az, hogy kamatozásuk jóval kedvezőbb.
Mint említettük, a lakáscélra nyújtott hitelek feltételei alapvetően függnek attól, hogy piaci kamatozásúak vagy államilag támogatottak.
Az állam különböző eszközökkel támogatja a lakhatási feltételek kialakítását, például kamattámogatást és vissza nem térítendő támogatást nyújt, amennyiben a kölcsönigénylő megfelel a jogszabályban lefektetett feltételeknek.
A lakáscélú hitelek fedezete alapvetően a hitelcéllal érintett lakóingatlan, de előfordulhat, hogy emellett kiegészítő fedezetként bevonnak másik ingatlant is.
A megvásárolni kívánt ingatlan lehet lakás, családi-, vagy társasház.
Állapotának, forgalmi értékének megítélése az értékbecslő feladata, aki egy átfogó szempontrendszer alapján értékeli a megvásárolandó, fedezetbe bevonandó ingatlant.
Ha lakáscélú hitelt szeretnénk felvenni, érdemes azt előminősítéssel kezdeni.
Ez egy néhány napos folyamat, amivel sok időt, pénzt és energiát spórolhatunk meg, megtudhatjuk a lehetőségeinket és a további feltételeket.
Ha sikerült megállapodni a bankkal a megfelelő konstrukcióban, akkor következik az iratok beadása, az értékbecslés, a hitel bírálata, a szerződéskötés, majd a folyósítás.
Ha építési céllal veszünk fel lakáshitelt, akkor számolnunk kell azzal, hogy a folyósítás több szakaszból áll.
Az annuitásos, vagy havi egyenletes törlesztésű lakáshitel mellett egyéb megoldásokat is kínálnak a bankok.
Ezek elsősorban a piaci kamatozású hitelekre vonatkoznak.
Az egyik, amikor a hitelt felvevő személy tőketörlesztési türelmi időt, vagyis moratóriumot kér, melynek ideje pénzintézetenként eltér, jellemzően 1-2 év.
Ezt a megoldást olyan élethelyzet esetén érdemes alkalmazni, amikor a futamidő elején valamiért kevesebb bevétel áll rendelkezésre, de ez a bevétel a későbbiek folyamán azért várhatóan emelkedni fog.
A másik formája a nem annuitásos törlesztésű lakáshiteleknek az, amikor valamilyen előtakarékossági formát használva előbb a megtakarítási részbe fizetünk, majd onnan egy egyösszegű törlesztés átvezetésre kerül a tőkerész terhére, így csökkentve a hátralevő törlesztőrészleteket.
Ez a megtakarítás lehet lakás-takarékpénztári szerződés vagy életbiztosítás is.
Ugyanis ez a hitel már létezett a Kádár korszak végén is, két hatalmas különbséggel.
Az egyik igen pozitív volt, mert kizárólag új ingatlanra lehetett felhasználni, vagyis nem csak a keresletet élénkítette, de egyúttal a kínálatot is, vagyis a használt ingatlanok árát csak áttételesen növelte.
A nagy hibája a kádári 3%-os hitelnek ugyanaz volt, mint a mostani hitelnek, nincs bele felső sapka építve.
A biztonság kedvéért nem fix 3%-os hitelnek kellene lennie, hanem állampapír hozam vagy piaci kamat mínusz 3 százalékpontos hitelnek.
Ugyanis ez történt a kádári hitellel is, jött a nyolcvanas évek végén a hatalmas infláció és a költségvetés egyszerűen belepusztult a hitelek kamattámogatásába.
Hogy ezt érzékeltessük, azt jelentene a mai támogatott hitel esetében, hogy a 231 ezer forintos törlesztőrészlet 640 ezer forintra ugrik.
Az akkori kormánynak szerencséje volt, hogy a rendszerváltásra fogva át tudta verni ezt jogszabály-módosítást, normál piaci környezetek között ezt nyilván nem lehet megtenni.
Már az első Orbán kormány is visszanyúlt a kádárizmusba és újra bevezette az ezredfordulón a kamattámogatott lakáshiteleket.
2001 augusztusában (pont mint most, a választások előtt bő fél évvel) már 20 évre nőtt a futamidő és 6 százalékpontra a támogatás mértéke.
Sőt, a közvéleménykutatások alapján pocsékul állt a Párt, ezért még a törlesztőrészletre kérhető SZJA visszatérítés is nőtt 40%-ra évi 240 ezer forintig.
A következő kormány komoly gondba került, hatalmas finanszírozási igénye lett a sok támogatott hitelnek.
Nézzük meg, milyen magasan voltak az ingatlanárak 1990-ben, majd mennyire nőttek 1999-2000-től.
A devizahitelekben az volt a jó, hogy az legalább nem került százmilliárdokba évente az államnak, ennek ellenére alacsonyabb volt a kamata.
Hogy mekkora ballépés volt a devizahitelezés engedélyezése, most már tudjuk, akkor még jó ötletnek tűnt a bevezetése, alacsonyabb kamat költségvetési kiadás nélkül.
(A továbbiakban a történet hosszú és összetett, de röviden összefoglalva: a külföldi bankok dominanciája, a devizahitelezés felívelése, a kamattámogatások változásai és a kamatkörnyezet különböző szakaszai.)
Az Otthon Start Program és egyéb támogatások részleteiről ebben az írásban bemutatásra kerül a legfontosabb.
Az ingatlanvásárlás a gazdasági események között ritkán történik meg, de a jelzáloghitelezés hosszú távú hatásai döntően a családok életét érintik.
A fedezetként felajánlott ingatlan tulajdoni lapjának hiteles másolatát minden lakáshitel igénylésekor bekérik a bankok.
A forgalmi érték maximálisan 80 százalékos hitelösszegben megengedett, a hitelbiztosítéki érték pedig általában 70-90 százaléka lehet a forgalmi értéknek.
A folyósítási díj a THM részét képezi, és bankonként változik.
A jelzáloghitelre történő felvételhez személyes jövedelem és életkor is szükséges, és a hitel összege függ a jövedelmi és ingatlanértéktől is.
A fenti pontok alapján a 2024-es év végén a lakáshitelezés volumene ismét dinamikusan bővült, és a használt lakás vásárlások dominálták a folyósításokat.
Az államilag támogatott hitelek átlagos összege a CSOK Plusz programban elérhető magasabb hitelösszegek miatt nőtt meg, miközben a támogatás nélküli hitelek száma is emelkedett, és a teljes állomány nőtt.
A 2024 végi adatok alapján a problémamentes hitelek aránya 99% környékére nőtt, a nemteljesítő kitettség pedig 1% alá csökkent.
A jövőbeni kamatfolyosó és a BIRS alakulásának függvényében várhatóan változni fognak a banki árazások és a THM-ek is.
A jelzáloghitelek két fő típusa közül a lakáscélú jelzáloghitel a kedvezőbb feltételek miatt általában előnyösebb a lakáscélú célokra, míg a szabad felhasználású jelzáloghitelek rugalmasabbak, de drágábbak lehetnek.
Az értékbecslés és a fedezet ellenőrzése kiemelt szerepet kap a folyamatok során, és a bankok a hitel befolyását eztól teszik függővé.
A hitelkiváltás folyamata folyamatosan trendi marad, hiszen a jóval kedvezőbb feltételek érdekében a bankok egymás ajánlatait figyelik.
Az Otthon Start és egyéb állami támogatások munkája továbbra is fontos marad a magyar családok otthonteremtésében, miközben a devizahitelezés története oktatási és megelőzési célokat szolgál.
Az egyéb, általános tájékoztatók és a hitelkalkulátorok segítségével érdemes alaposan megvizsgálni a feltételeket, költségeket és a részleteket a saját pénzügyi helyzet alapján.
tags: #lakascelu #hitelek #alakulasa #rendszervaltas #utan