
Lakáshitel, autóvásárlás, önerő: személyi kölcsönnel önerő nélkül is autót vásárolhatsz
Ha autóvásárlás előtt állsz és nem rendelkezel az autó teljes vételárával, vagy van megtakarításod, de nem szeretnéd erre felhasználni, akkor megoldás lehet a finanszírozásra a személyi kölcsön. A személyi kölcsön hitelcélhoz nem kötött, szabadon felhasználható kölcsön. Mivel egy banki kölcsön visszafizetésének fedezete a jövedelem, ezért akár már az autó kiválasztása előtt felvehető.
Milyen hitelfajtákból vehetünk autót?
Alapvetően két típusú kölcsönben gondolkodhatnak az autóvásárlás előtt állók: létezik erre a célra a klasszikus személyi kölcsön (autóhitel), valamint az autólízing. A személyi kölcsön és az autólízing közötti legfőbb eltérés az, hogy az autólízing teljes futamideje alatt a hitelező cég tulajdonában marad a gépjármű, míg személyi kölcsönből való finanszírozás esetén azonnal kizárólagos tulajdonossá válik a hitelfelvevő.
Előnyök és korlátok: személyi kölcsön vs. lízing
- A személyi kölcsön jellemzői: rugalmas, gyorsan és egyszerűen igényelhető, szabad felhasználású, nincs szükség önerőre, a kölcsönből bármilyen életkorú autót megvásárolhatsz.
- Gépjármű lízingnél általában 20-40% önerő szükséges, és a futamidő korlátolt (magánszemélynél legfeljebb 7 év), továbbá a lízingcég marad a tulajdonos a futamidő alatt.
- A lízing konstrukciók gyakran megkövetelnek casco biztosítást és egyéb feltételeket, míg a személyi kölcsönnél a bank nem köti feltételhez, hogy pontosan mire költöd a pénzt.
Mekkora hitelt kaphatsz és milyen feltételekkel?
Személyi kölcsön már 300.000 forinttól igényelhető. A maximálisan felvehető hitelösszeg - banktól függően - 15 millió forint is lehet. Ha az igényünk meghaladná ezt a limitet, és kellően magas jövedelemmel rendelkezünk, akkor elvi akadálya nincs annak, hogy akár két személyi kölcsönt is felvegyünk párhuzamosan.
| Jellemző | Személyi kölcsön | Lízing |
|---|---|---|
| Önerő | Nincs szükség | Általában 20-40% |
| Fedezet | Jövedelem (fedezet nélküli) | Autó (lízingcég tulajdon) |
| Tulajdonjog | Azonnal a vásárlóé | Futamidő alatt a lízingcégé |
| Felhasználás | Szabadon felhasználható | Csak az autó finanszírozására |
Jövedelem és JTM feltételek
Személyi hitel felvételéhez legalább 3 hónapos munkaviszonyt kell igazolnod a jelenlegi munkahelyeden, ahol nem lehetsz sem próbaidőn, sem felmondás alatt. Mivel személyi kölcsön esetén a bank számára a hitel visszafizetésének biztosítéka a jövedelem, így az igényléshez a személyes okmányaidon kívül csak jövedelemigazolást és bankszámlakivonatot kell benyújtanod.
A megfelelő jövedelem fedezettséget a bankok a JTM (jövedelemarányos törlesztési mutató) alapján vizsgálják, mely mutató a túlzott eladósodást korlátozza. Ez azt jelenti, hogy amennyiben az igazolt nettó jövedelmed 800.000 Ft alatt van, akkor a felvenni kívánt személyi hitel és az esetlegesen már meglévő hitelek havi törlesztő részletének bele kell férnie jövedelmed 50 százalékába. Ha a jövedelmed eléri a nettó 800.000 Ft-ot, akkor legfeljebb 60 százalékát fordíthatod hiteltörlesztésre.
KHR és egyéb kizáró okok
Személyi kölcsön felvétele során minden bank ellenőrzi az igénylő KHR státuszát. Az aktív KHR autóvásárlás céljából igényelt személyi hitel esetén is kizáró ok. Passzív KHR esetén azonban - amennyiben a korábbi mulasztással érintett kölcsön maradéktalanul visszafizetésre került és ezt a KHR információ is alátámasztja - van olyan pénzintézet, amelyik nyújt autóhitelt, ezügyben érdemes szakértőhöz fordulnod.
Személyi kölcsön - Érdemes most előtörleszteni?
Mennyi idő alatt kapható meg a hitel?
Ideális esetben, ha például az ügyintézés során minden rendben zajlik, az autóhitelt akár néhány órán belül is megkaphatjuk. Autólízing igénylése ennél jóval hosszabb ideig is elhúzódhat, például egy 2 hetes folyamat teljesen normálisnak számít, és ezt még az is lassíthatja, ha külföldről behozott autóról van szó.
Milyen dokumentumokra van szükség?
- Jövedelemigazolás: a munkáltató állítja ki, 30 napnál nem lehet régebbi, és olyan munkahelyről kell származnia, ahol legalább három hónapja alkalmazásban állunk.
- Igazolványok: érvényes, magyar hatóság által kiállított fényképes igazolvány és adókártya másolata.
- Speciális dokumentumok: kiegészítő iratok (őstermelői igazolás, hivatalos jövedelemigazolások, bankszámlakivonat), különösen ha nem a számlavezető banknál igényelsz.
Hogyan zajlik az igénylés folyamata?
- Válaszd ki a számodra legmegfelelőbb hitelkonstrukciót és vedd fel a kapcsolatot a bankkal (online vagy személyesen).
- Mellékeld a szükséges dokumentumokat (jövedelemigazolás, bankszámlakivonat, igazolványok stb.).
- A bank hitelbírálata alapján ajánlatot készít; ha elfogadod, jöhet a szerződéskötés és a folyósítás.
Ha előre felkészültünk, megkezdhetjük az igénylés folyamatát: Első lépésként a hitelező bankkal vesszük fel a kapcsolatot. A legkényelmesebben ezt online tehetjük meg. Csak kiválasztjuk a legmegfelelőbb autóhitelt, majd a „Részletek” gombra kattintva megadjuk elérhetőségeinket a banknak, amely felveszi velünk a kapcsolatot néhány órán belül. Amennyiben a hagyományos módnál maradnánk, a bankfiókba is bemehetünk, ahol személyesen megkezdhetjük a folyamatot a dokumentumok leadásával.
Mennyi az autóvásárlás valós költsége? Mire érdemes figyelni?
Ne csak a törlesztőrészletet nézd, hanem az autó teljes havi költségét. A kötelező biztosítás, casco, üzemanyag, parkolás, gumi, szerviz és váratlan javítás együtt gyakran nagyobb terhet jelent, mint amire vásárlás előtt számítasz. Egy drágább autóhoz gyakran drágább biztosítás, gumi, alkatrész, szerviz és javítás társul.
Mekkora önerőt tegyünk be?
Az önerő lényege, hogy az autó vételárának egy részét saját pénzből fizeted ki, és csak a fennmaradó összeget finanszírozod hitelből vagy lízingből. Ha például egy 5 millió forintos autóhoz 1 millió forint önerőt teszel be, akkor 4 millió forint finanszírozásra van szükséged. A bank vagy lízingcég szempontjából a magasabb önerő kisebb kockázatot jelent. A te oldaladról viszont az önerő nemcsak banki kockázati kérdés: ez a pénz a saját megtakarításodból kerül az autóba, és ha túl sokat teszel be, előfordulhat, hogy likviditási tartalékod csökken.
Nem mindig jó ötlet az összes megtakarításodat önerőként felhasználni. Lehet, hogy jobb döntés 1,3-1,5 millió forint önerőt vállalni, és félretenni néhány százezer forintot vésztartaléknak. Tipp: Gondolkodj úgy, hogy az autóvásárlás után is maradjon legalább néhány havi alapkiadásodnak megfelelő tartalékod.
Hol érdemes ajánlatot keresni?
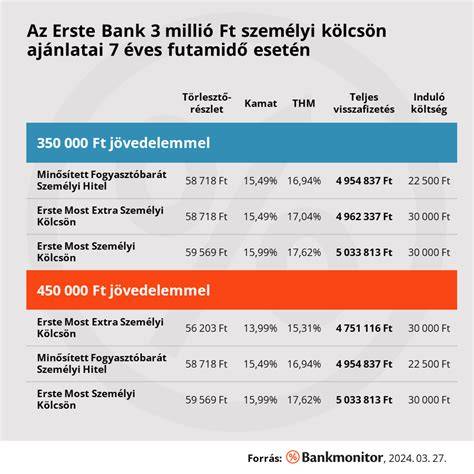
A Bankmonitor személyi kölcsön kalkulátora alapján jelenleg a következő bankok ajánlanak autóvásárlási célra is felhasználható személyi kölcsönt: UniCredit Bank, K&H Bank, CIB Bank, Raiffeisen Bank, MBH Bank, MagNet Bank, Erste Bank, Cofidis, OTP Bank. A legkedvezőbb megtalálásában segíthet a hazai bankok ajánlatait összehasonlító Bankmonitor Autóhitel Kalkulátor.
Mit mérlegelj a választásnál?
- THM (teljes hiteldíj mutató): általában ez segít eldönteni, melyik a legolcsóbb hitel.
- Fix kamatozás: sok személyi kölcsön fix kamattal érhető el, így a törlesztőrészlet változatlansága garantált.
- Ügyfélminősítés (scoring): egyedi kedvezményeket kaphatsz jó minősítés esetén.
- Számlautalás vállalása: ha a jövedelmedet az adott bankba utalod, további kedvezményeket kaphatsz.
Különleges esetek és alternatívák
Ha esetleg nem lenne elegendő a jövedelmed a hitelfelvételhez, akkor személyi kölcsön igénylésénél van lehetőség hitelképességet növelő adóstárs bevonására. Ha igazán nagy összegben gondolkodsz, akkor érdemes megfontolnod a szabad felhasználású jelzáloghitelt, de ezt nagyon alaposan mérlegelni kell, mert ingatlanfedezet bevonása szükséges.
Az autóhitel mellett a másik igen népszerű forma gépjármű finanszírozáskor a lízing. A pénzügyi lízing egy sokkal kötöttebb megoldás magánszemélyek számára, ami áldozattal és lemondással jár. Ezzel szemben a személyi kölcsönök rugalmasabbak: nincs önerő és fedezet, az autó pedig a mi tulajdonunkba kerül. A jelenlegi kamatkörnyezetben a személyi kölcsönök annyival olcsóbbak lettek, hogy bőven felveszik a versenyt árban is.
Gyakori kérdések
- Kaphatunk autóhitelt külföldi jövedelemmel? Ez teljes egészében a pénzintézettől függ: némely bankok elfogadják a külföldi jövedelmet, mások nem.
- Szabad-e eladni a hitelből vett autót? A személyi kölcsönből vásárolt autónkkal ezt is megtehetjük, de a hitelt ettől függetlenül vissza kell fizetnünk.
- Kell-e Casco biztosítás a hitelből vásárolt autóra? A személyi kölcsönből vásárolt autóra nem vonatkozik ilyen megkötés, de lopáskár esetén az adósnak kell állnia a kárt, ha nincs casco.
- Kik nem kaphatnak autóhitelt? A hitelkérelem elutasításának legfőbb okai közé tartozik a negatív KHR státusz, a JTM-korlát miatti túlterheltség, illetve életkor vagy nem megfelelő jövedelem.
Végső gondolatok a döntéshez
Fontos, hogy jól megtervezett, alaposan átgondolt döntés legyen az autóhitel felvétele, hiszen sokkal többet nyerhetünk így, mint azt gondolnánk. Ne hagyjuk, hogy a jól hangzó ajánlatok elcsábítsanak és számoljunk utána, hogy kölcsönnel vagy lízinggel járunk jobban. Az okos autóvásárlás nem feltétlenül azt jelenti, hogy a lehető legkevesebb hitelt veszed fel, hanem hogy olyan autót választasz, amelynek vételára, finanszírozása és fenntartása együtt illeszkedik a jövedelmedhez.
tags: #lakashitel #auto #onero
Népszerű bejegyzések:
- Részletes leírás Csataszög eladó házról
- Gellénháza HÉSZ jogi keretei – összefoglaló
- Regi kismeretu tegla mediterran haz: falazóanyagtörténelem – energiahatékonysági tippek mediterrán stílusú házban
- Belsővárosi tégla lakás Erdőintéző utcán, világos nappalival éserkéllyel
- Részletes műszaki információk a Nyar Liget Lakópark Kft.-ről