
Lakáshitelek kialakulása Magyarországon: trendek, feltételek és támogatások
Az ingatlanhitelezés történetében évtizedek óta figyelhető meg a turbulencia: a hitelkamatok ingadozása, a háztartások jövedelmi viszonyai és a támogatások összjátéka formálja a piacot. A hazai lakáshitelezés az elmúlt időszakban különösen dinamikus volt: a THM-ek és a hitelösszegek ingadozása mellett megjelentek az állami támogatások és a különböző konstrukciók, amelyek célja a lakhatási lehetőségek szélesítése és a hitelfelvételi kockázatok mérséklése.
Az állami támogatások hatása a piaci keresletre és a kínálatra
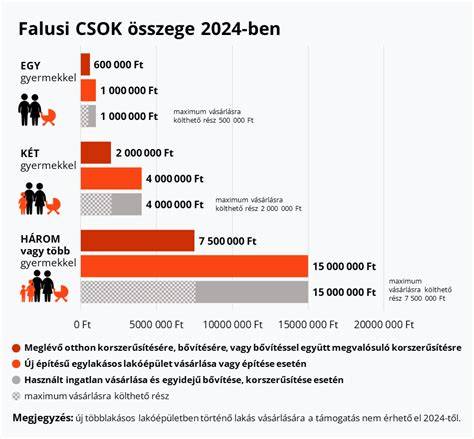
A CSOK és a Babaváró hitelek jelentős része a lakáshitelezésben meghatározó szerepet játszott, különösen 2021-től kezdve. A CSOK Plusz elindulása és a lakáshitelek THM-jének fokozatos csökkenése új keresleti hullámot indított, amely a szerződések számában és az átlagos hitelösszegben is megnyilvánult. A CSOK Plusz kamatait és a különböző gyermekvállalási feltételeket azonban szigorúak, és a jogosultság részletei bankonként eltérhetnek. A falusi CSOK és a különböző gyermekvállalási programok összegszerűen is növelték a hitelállományt, és a 2024-es időszakban a használt lakás-vásárlások domináltak a folyósított hiteleken belül.
THM alakulása és a hitelállomány alakulása az elmúlt években
A lakáshitelek átlagos THM-je hosszú időn keresztül ingadozott: 2019 elején a THM körülbelül 5,32% volt, majd a 2020-as években mínusz felé mozdult el, mielőtt a 2022-es és 2023-as év infláció- és kamatemelkítése megnövelte a költségeket. 2023 elején a THM kiemelkedően magas volt (11,67%), miközben a kereslet jelentősen visszaesett. A kockázatok csökkentésére és a finanszírozási feltételek stabilizálására a zöld hitelek és a különböző állami támogatások együttesen hatottak, és a 2024-es adatok szerint ismét növekedett a hitelállomány, miközben az átlagos hitelösszeg tartósan emelkedett a lakásárak növekedésével összhangban.
Az önerő és fedezet fontossága
A lakáshitelhez szükséges önerő minimuma Bankonként eltérő, általánosan ennek a jellemzője a 20% körüli összeg. Bizonyos esetekben a megfelelő plusz fedezet bevonásával akár önerő nélkül is megkapható hitel, de ez függ az ingatlan értékétől és a fedezetek jellegétől. 2024-től bizonyos helyzetekben 10% önerő is elérhető lehet, de ez nem kötelező és nem minden ügyletnél alkalmazható. Az ingatlan fedezetének értékét értékbecslő állítja fel, és a hitel fedezete lehet lakóház, telek, vagy akár több ingatlan összhatása is, amelyet egyetemes jelzáloggal terhelnek.
Jövedelem és hitelbírálat
A bankok a hitelkérelmek elbírálásakor szigorúan veszik figyelembe a bejelentett keresetet: elsődleges és másodlagos jövedelmek kombinációja alapján határozzák meg a maximálisan vállalható törlesztőrészletet (JTM). Elsődleges jövedelmek például a munkabér, vállalkozói bevétel, öregségi nyugdíj vagy rokkantsági nyugdíj; másodlagos jövedelmek közé tartozik a GYES, GYED, családi pótlék és egyéb pótlékok. Ha a jövedelmet nem lehet megfelelően igazolni, adóstárs bevonása lehetséges, aki közreműködik a visszafizetésben. A hitelnyújtásnál a KHR/BAR-lista vagy hasonló információk szintén befolyásolják az elbírálást.
Hitelek célja és típusai
Lakáshitelek mindenféle célra felvehetők: új és használt lakás vásárlására, ház építésére, felújításra, korszerűsítésre, bővítésre, illetve hitelkiváltásra és szabad felhasználásra is. A tetőtér beépítése bővítésnek számít, és a fedezetként elfogadható ingatlanok köre széles. A CSOK Plusz és egyéb támogatásokkal összekapcsolt konstrukciók esetén a gyermekvállalás és az ingatlan jövőbeni haszna is befolyásolja a feltételeket. A hitelt elsősorban a jelzálogjoggal terhelt ingatlanra adják ki, és a bankok értékbecslést végeznek a fedezet értékének meghatározására. A hitelkiváltás mind jelenlegi, mind korábbi hiteltörlesztések összehasonlítását jelenti, és gyakran kedvezőbb feltételekhez vezethet.
Új kilátások és tervek
Az 2025-től induló Otthon Start program fix 3%-os kamattal kínálja a lakáshiteleket első lakásukat megvásárló személyeknek, 20 év futamidővel. Ez jelentős mértékben csökkentheti a havi törlesztőket és a teljes törlesztendő összeget a piaci kamatokhoz viszonyítva. Emellett a Babaváró és a CSOK Plusz összehangoltan hat a keresletre, különösen a többgyermekes családok és a fiatalok körében. 2024 végére a magyar lakáshitel-állomány továbbra is növekedett, és a folyósított hitelek közel háromnegyedét használt lakásra vették fel, miközben az újlakás-építés felé irányuló hitelek részaránya csökkent. A 2024-es adatok szerint a lakáshitelek átlagos összege 19,9 millió forint volt, ami a korábbi évhez képest jelentősen emelkedett a megkötött szerződések számának növekedése mellett.
Gyakorlati útmutató a hitelfelvételhez
1) Tervezés: határozd meg önerőd és a várható állami támogatásokat figyelembe véve, hogy mekkora hitelre van szükséged. 2) Bankválasztás: hasonlítsd össze a hitelkonkurenciát és a feltételeket, figyelj a THM-re és a fedezetekre. 3) Előzetes hitelbírálat: kérj díjmentes előzetes hitelbírálatot a megadott adatok alapján. 4) Ingatlan és értékbecslés: ha ingatlan a fedezet, kérdezd meg előre az értékbecslés menetét és a kapcsolódó költségeket. 5) Szerződés és folyósítás: a folyósítási feltételek teljesítése után történik a kifizetés, amelyet a szerződésben rögzített módon és időpontban kell teljesíteni. 6) Szerződésmódosítás és előtörlesztés: ha változás szükséges, kérj részleges vagy teljes előtörlesztést, és számolj a díjakkal. 7) Kiegészítő védelem: a hitel fedezeteként biztosítások is köthetők, amelyek esetén a hitel engedményezésre kerülhet.
tags: #lakashitelek #kialakulasa #magyarorszagon
Népszerű bejegyzések:
- Hogyan készítsük fel autónkat a szezonális viszontagságokra garázs nélkül
- Közös tulajdon zárának cseréje: eljárások és költségek
- Budapesti panelházak történeti áttekintése: 74 m2-es, 3–5 szobás alaprajz részletei
- Az Ön megbízható partnere
- Az Óbudai Kísérleti Lakótelep építészeti különlegességei – Gyenes utca 12