
Hogyan hat a lakás-takarékpénztár (LTP) kiváltása és kiutalása a folyamatokra?
A jogszabály a választott lakáscél alapján határozza meg az igazolás benyújtási határidejét, és előfordulhat, hogy előre nem látható körülmények miatt szükség lehet a határidő meghosszabbítására. Amennyiben a kifizetett összeg lakáscélú felhasználását az előírt határidőn belül nem vagy csak részben igazolja, a kifizetett állami támogatás és a termékkedvezmény körülményeit is érinti a rendelkezés. Regisztrálhat a WebBankár felületére, ha rendelkezik Lakásszámlával vagy adóssal, és a kapcsolattartás Elektronikusan történik. A kiutalási nyilatkozatot postai úton lehet beküldeni, ha a szerződés korlátozás alatt áll, és a kiutalási időszak kezdetétől függően 2-3 hónap telik el. A kiutaláskor a megtakarítás és a lakáscélhoz kapcsolódó igazolások szükségesek, és a 60 napon belüli igazolás a tényleges felhasználást bizonyítja.
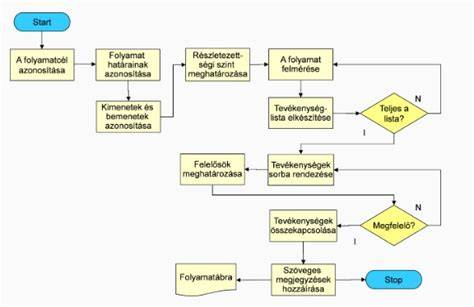
Hitelszerződésekről és szerződésekről általában a WebBankár felületen keresztül intézkedhet, ahol az Ügyintézés menüből indítható az Új szerződés kötés és a meglévő szerződések kezelése. A folyamat során a módozati család kiválasztásával adható meg a szükséges összeg és a havi megtakarítás, amely után a kalkulációs felületen láthatók a lehetőségek. A kedvezményezett és a szerződő adatszolgáltatása után a szerződéses ajánlat véglegesíthető és benyújtható a finanszírozónak.
Az Ügyféladatok oldalán szerepel a név, személyazonosító okmány száma, állandó lakcím, levelezési cím és üzenetküldési lehetőségek. Kapcsolat vagy panaszbiztosítás esetén a Panaszbejelentés opcióval élhet. A rendszeres bankkártyás befizetések lehetősége a WebBankár felületen érhető el, különösen akkor, ha betét vagy áthidaló kölcsön szerződéssel rendelkezik. A kiutalási nyilatkozat benyújtását követően a kedvezményezett módosítása és az adóazonosító jel megadása szükséges lehet az előírások szerint.
Ha a megtakarítási idő lejár, a kiutalás 2 hónapot követően történik. A kiutalás előtt és után szükséges a lakáscél igazolása: adásvételi szerződés, tulajdoni lap, engedélyek és a kivitelezés módja szerint. E számok szerint a kiutalás további feltételei a szerződéses adatok és a kedvezményezett státusz függvényében alakulnak.
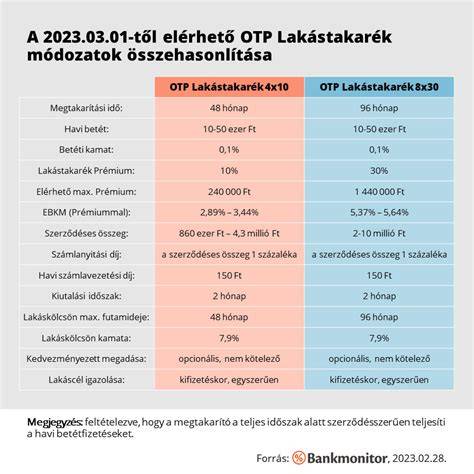
A lakás-takarékpénztári konstrukciók között ismert a Lakásszámla, amely megtakarítási időszakot és lehetőséget ad kölcsön felvételére. A megtakarítási időt követően két hónapos kiutalási időszak kezdődik; a kiutalás után felhasználható az összeg, beleértve az állami támogatást és a kamatprémiumot is. A hitel lehetőségei között szerepel a lakáscélra felhasználható kölcsön és a kedvezményes hitelek körének igénybevétele.
A felhasználás és a dokumentáció legfontosabb elemei
Lakáscél igazolása lehet adásvételi szerződés, kivitelezési igazolások és a beérkező számlák megfelelő összefüggésekkel. Amennyiben az előtakarékoskodó vagy közel hozzátartozó tulajdonában lévő ingatlan felújítására, korszerűsítésére vagy bővítésére történik a kiutalás, akkor szükséges a jogszabályoknak megfelelő igazolás. Szükség lehet hiteltartozás igazolására és a kivitelező, illetve önkormányzat igazolására is, hogy a lakáscél megvalósuljon.
Az előtakarékosság és az állami támogatás összefüggései 2018-ban módosultak, a kedvezményezett módosítása bizonyos feltételek mellett lehetséges. Az online szerződéskötés a WebBankárban elérhető, amely a biztonságos folyamat és a gyors ügyintézés érdekében került kialakításra. A számlavezetés és a megtakarítás összegei a választott módozattól függően változnak, a díjtáblázat pedig meghatározza a költségeket.
Rövid példák a kiutalás és felhasználás gyakorlati menetéről
- Meglévő szerződés esetén a kiutalási nyilatkozatot a WebBankárban kell először megtenni, majd követi a hitel- vagy megtakarítási igazolások benyújtása.
- Az adásvételi szerződés vagy ingatlan tulajdoni lapja igazolja a lakáscélt; ha több örökös van, a közjegyző vagy tanúk előtti nyilatkozatokkal rögzítik, ki rendelkezhet a szerződéssel.
- A kiutalási idő 2 hónaptól 90 napig terjedhet a körülményektől függően; a gyorsított eljárás esetén 30 nap lehet.
- A megtakarítási időszakon belüli kiutaláskor a bankszámlán végrehajtott átutalás és a hozzá tartozó hitel feltételei kerülnek értékelésre.
Összefoglaló a konstrukciók előnyeiről és korlátozásairól
A lakástakarékpénztár célja a lakáscélú megtakarítás ösztönzése és a hozzá kapcsolódó kedvezmények biztosítása. Az egyes konstrukciók eltérő mértékű kamatprémiummal és THM-mel futnak, a megtakarítási időszakok hossza és a kiutalási határidők pedig konstrukciónként változnak. A hitel és a megtakarítás összege közötti arány, illetve az állami támogatás megléte jelentősen befolyásolja a végső költségeket és a felhasználhatóságot.
A lakástakarékpénztárak piacán új konstrukciók jelentek meg, és 2023-tól frissítések történtek több szolgáltatótól. A kamatprémium és a várható hozamok összevetése kulcsfontosságú a hosszú távú döntésekben. A kiutalás és a felhasználás menete során mindig az adott szerződés feltételeit és a jogszabályi előírásokat kell figyelembe venni.
Gyakorlati tanácsok
- Kérjen ingyenes segítséget egy bankfüggetlen szakértőtől a kiutalási és felhasználási lehetőségek átlátható értelmezéséhez.
- Készítsen elő minden szükséges dokumentumot: adásvételi szerződés, tulajdoni lap, közjegyzői/ügyvédi ellenjegyzés, és hiteltartozás igazolása.
- Figyelje a kiutalási határidőket, és szükség esetén éljen a határidő meghosszabbításának lehetőségével.
Ha szeretné a lakás-takarékot állami támogatással együtt felhasználni, akkor a legtöbb esetben számlával kell igazolni a felhasználás tényét. Frissítések alapján 2023-ban több szolgáltató újraindította a lakástakarékpénztári üzletágát, és a konstrukciók között még mindig rosszul teljesítő hozamok ellenére is érdemes mérlegelni a megfelelő feltételek kiválasztását.
tags: #lakaskassza #elszamolas #meddig #tart
Népszerű bejegyzések:
- Könyvelőknek és szakembereknek szóló Generali felelősség- és kötelezettségbiztosítási modulok
- Hogyan számolják ki a bérleti kötbér és óvadék összegét?
- Faszerkezetű lapostetők elmélete és gyakorlata a lapos tetők világában
- Székesfehérvár Köfém környéki óvodák és zárvatartás – közművelődési és közterületi fejlesztések összefoglalója
- Tanulmányozza Járdák építésének rajzát: útmutató