
Miért emelkednek a lakásárak a CSOK-osok miatt
Az állami lakástámogatási rendszer, a családi otthonteremtési kedvezményt 2015 közepén vezették be, 2021 végéig 656 milliárd forinthoz jutott 206 ezer család. A lakástámogatási rendszer a 2016-ban történt bővítéssel kapott nagyobb lendületet a legalább három gyermekkel új lakásba költözőknek nyújtott 10 milliós támogatással. Ezt követően a csok szinte minden évben új elemmel bővült. 2019-ben elindult a babaváró kölcsön és a falusi csok, 2021-től pedig a csokos vevők az illetékmentességen kívül az új lakások áfáját is visszaigényelhették. Összességében a csok keretében a vissza nem térítendő és visszafizetendő támogatások összege 1533 milliárd forintot tett ki 2021 végéig.
Balogh László, az ingatlan.com vezető gazdasági szakértője szerint a csokos támogatások a legtöbb esetben a továbblépést segítették lakhatási szempontból, amihez a családok a meglévő otthonuk árát is beforgatták a következő vételárába. A csok folyamatos bővítésére azért is szükség volt, mert a támogatások hatását beárazta a piac, így valamelyest a dráguláshoz is hozzájárultak. Az adatokból látható, hogy Győr-Moson-Sopron, Pest megye és más megyékben is sokan igényelték a támogatást, de érdekesség, hogy a gyermekvállalás dinamikája hosszú távon csak korlátozott mértékben nőtt meg: gyermektelen igénylők aránya csak 1,4%-ban vállalta legalább három gyermek világrahozatalát a rendszer indulása óta.
A CSOK kibővítése utáni években a budapesti és a vidéki kereslet alakulása eltérő utat járt be. A fővárosban 2017-2019 eleje között 20-32%-kal nőtt az érdeklődés új és használt lakások iránt, ám ezt követően a kereslet a 2016 eleji szint alá esett. A fővároson kívüli piacokon viszont minden év januárjában jelentős keresletnövekedés figyelhető meg, különösen 2019 januárjában (120%), és 2021 januárjában (140%).
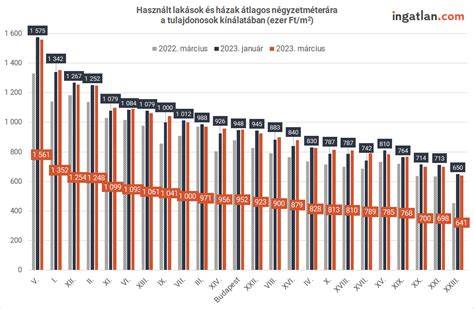
Az adatok szerint a lakásárak brutális emelkedése miatt az évek óta változatlan támogatások értéke fokozatosan veszített az erejéből. A 2022-es csok-körű változások és az ehhez kapcsolódó intézkedések (pl. falusi csok, babaváró hitel hosszabbítva 2024 végéig) mellett a CSOK még mindig fontos eszköz a vásárlók számára, de a piaci árak növekedése miatt egyre többen kell, hogy saját forrást vagy hitelt is bevonjanak.
A szakértők megfogalmazása szerint a CSOK és társ-támogatások együttes hatása a lakásvásárlásokra erőteljes volt, de a lakásárak emelkedése miatt a támogatások értéke évről évre relatíve kevesebbet ér. A támogatásokon felüli összeg inflációt meghaladó növekedést hozott, és a piaci hitelek kamataival összevetve a CSOK-kölcsönök költségei az elmúlt években viszonylag alacsonyak maradtak, így több családnak tette lehetővé a vételt. A 15 millió forintos CSOK-kölcsön és a hozzá kapcsolódó kamattámogatások, illetve a jelzáloghitel elengedés mind hozzájárultak a vásárlók döntéséhez, de ezt összességében nem lehet egyetlen okként értelmezni a piac drágulására.
A piac alakulása és a hosszú távú kapcsolatok
A piac alakulását befolyásoló tényezők között szerepel a kamatok, az infláció, a bérleti díjak és a lakásépítési költségek. A 2016-2022 közötti időszakban a támogatások aránya nőtt, de az infláció és a megemelkedő kamatok együttes hatása okozta az áremelkedés fenntartását. A vizsgált példák szerint Budapesten a háromgyerekes támogatás akár 7,2 millió forinttal is növelte egy átlagos 60 m2-es használt lakás árát, amely jelentősen megdolgozta a vevők pénztárcáját. Vidéken a CSOK arányai azonban relatíve nagyobb hatást gyakoroltak, mivel minden településen azonos összeg érhető el, így a támogatás arányosan nagyobb részt fedett be egy kis irányadó árú piacon.
Az infláció és a kamatok növekedése a hosszú távú keresletet is befolyásolta: az infláció a keresletet ösztönözheti, ugyanakkor a kamatok emelkedése növeli a finanszírozási költségeket, ami lassítja a lakásvásárlások ütemét. A Nemzetgazdasági Minisztérium továbbra is a lakásépítési ágazat nagyobb részvételét prognosztizálja a gazdasági növekedésből, és a csok igénylésének körében is 25%-os bővülést látnak a közeljövőben, miközben a támogatások hatásának fenntarthatóságát is megvizsgálják.
Az ingatlanárak és a gazdasági tényezők kapcsolata
Számos kutatás mutatott rá, hogy a lakossági jövedelem növekedése növeli az ingatlanok iránti keresletet, ami általában az árak emelkedéséhez vezet. Ugyanakkor a kamatok emelkedése és az infláció gyakran felgyorsítja a pénzügyi költségek növekedését, ami korlátozza a vásárlási hajlandóságot. A bérleti díjak emelkedése és a prezzo-to-rent mutató alapján is kimutatható pozitív összefüggésen keresztül hat az ingatlanárakra.
A CSOK Plusz rendelet például szigorítja az alapterület-követelményeket is, figyelembe véve a gyermekek számát és a meglévő gyerekeket. A bankok által ellenőrzött alapterületkategóriák között különbségek lehetnek a bruttó, nettó, redukált és hasznos alapterület között, és előfordulhat, hogy egy társasházi lakás önálló épületnek minősül a CSOK Plusz elvárásai szerint. Ezzel a szabályozással igyekeznek elkerülni a félreértéseket, és biztosítani, hogy a támogatások célja pontosan oda érkezzen, ahova szánják.
Összegzés a megfigyelésekről
A CSOK és társ-támogatások hosszú távon gyakran hozzájárultak a vásárlásokhoz, különösen vidéken és többgyermekes családoknál. Ugyanakkor a lakásárak folyamatos emelkedése miatt a támogatások értéke relatív módon csökkent, és a vásárlók által igénybe vett hitelrendszer költségei is növekedtek. A piac hosszú távú dinamikája azonban nem egyszerűen adható vissza egyetlen tényezővel: a kamatok, az infláció, a jövedelmek és a népesség alakulása összességében alakítják az ingatlanárakat. A jövőben tehát várható, hogy a CSOK igénylések száma tovább bővülhet, és a támogatások körét tovább finomítják a piaci környezethez igazodva.
tags: #miert #emelkednek #a #lakasarak #csokososk #miatt