
Onkormanyzsti lakashitel torlesztes: hogyan kamatozik az Otthon Start és más támogatások
Az Otthon Start lakáshitel 3%-os kamatozásával sokan azt remélik, hogy hétköznapi életszínvonaluk jelentősen javul, mivel bizonyos rétegek számára ingyenes lehet a törlesztés.
A közszolgálatban dolgozók körében becslések szerint 100 ezer ember élhet egy újabb komoly kedvezménnyel a jövő évtől, hiszen a 1 millió Ft-os éves otthontámogatás ingyenessé teheti az Otthon Startot.
Konkrétan nem kell kamatot fizetniük, sőt a kamat negatív lehet ebben a konstrukcióban.
A pénzügyi előny 25 millió Ft az éves 1 millió Ft-os támogatásból, amely a visszafizetendő összegből adódó kedvezményt jelenti.
Ha egy közalkalmazott vagy köztisztviselő 17,5 millió Ft Otthon Start hitelt vesz fel, akkor ezt a pénzt úgy kaphatja meg, hogy havi 0 Ft törlesztője legyen.
Miről van szó? Mit jelent mindez? Hogyan jön ki a 25 millió Ft?
A Kincstáron keresztül elérhető támogatás havi szinten 83 333 Ft, amely csökkenti a közszolgálatban dolgozó hitelfelvevők havi törlesztését.
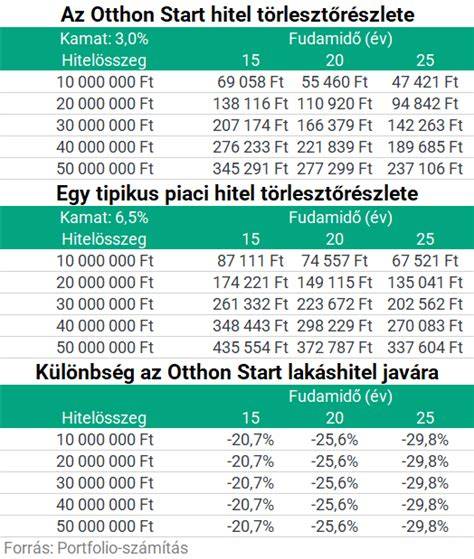
2026-ban a kalkuláció szerint egy 50 millió Ft-os Otthon Start hitel havi törlesztése 3% kamat mellett 237 106 Ft.
Ha ezt az összeget csökkentjük 83 333 Ft-tal, akkor az adós csak 153 773 Ft törlesztést fizet.
A 25 éves futamidő alatt ez 25 millió Ft megtakarítást jelent a hitel teljes visszafizetése tekintetében összehasonlítva egy „normál adóshoz” képest.
A közszférában dolgozó tehát összesen 46,1 millió Ft-ot fog kifizetni az 50 millió Ft felvett hitelre, vagyis kevesebbet, mint amit felvett.
A kamat így negatív lesz, és ezt a jelenséget a kedvezmények összefüggései magyarázzák.
Tekintettel arra, hogy az éves 1 millió Ft változatlan, a felvett hitel nagyságától függetlenül matematikailag egyértelmű, hogy minél kevesebb a hitelösszeg, annál nagyobb a támogatás kedvező hatása.
30 millió Ft hitelösszegnél a teljes visszafizetés már csak 17,7 millió Ft lesz.
Ha mindössze 17,5 millió Ft Otthon Start hitelt vesz fel egy közszolgálatban dolgozó, akkor a hitel törlesztőrészlete meg fog egyezni az állami támogatás havi összegével, így számára pontosan 0 Ft a törlesztőrészlet.
Azaz felvesz 17,5 millió Ft-ot és nem fizet törlesztést.
17,5 millió Ft alatti kölcsönösszeg esetén a törlesztőrészlet továbbra is 0 Ft lesz, de a támogatást már nem tudja kihasználni teljes egészében, mert a havi törlesztőrészlet nem érné el a 83 333 Ft-ot.
Mi lehet a buktató?
Az önsegélyező pénztári megtakarítás után akár évi 150.000 forint állami támogatást lehet felvenni, amit lakáshitel törlesztésére is lehet elkölteni, és ezt te vagy akár az adóstársad is igénybe vehetitek.
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat, ehhez pedig belépni kell a tíz önsegélyező pénztár egyikébe.
Korábban a tagdíjbefizetés után legalább 180 nap várakozási időt írtak elő, de 2025. július óta már nincs várakozási idő.
De elsősorban mégsem a hozam miatt érdemes önsegélyező pénztárral takarékoskodni, hanem a 20%-os állami adóvisszatérítés miatt, amelynek éves maximuma 150.000 forint.
Arra figyelj, hogy ugyanezen a kereten osztozik az egészségpénztár és az önkéntes nyugdíjpénztár is.
Az szja-visszatérítést mindig a következő évi szja-bevallásban lehet érvényesíteni, amelynek határideje május vége.
Ez azt jelent, hogy a 2026-ban befizetett összegre 2027-ben lehet igényelni a visszatérítést.
A 20%-os adójóváírás 30%-ra növelhető, ha 2 évre (24 hónapra) lekötöd a pénzt, de ez idő alatt nem költhető a lekötött összeg.
Ha érvényesíted az extra adójóváírást, de később fel is töröd a lekötést, akkor a visszaigényelt SZJA-t vissza kell fizetned 20%-os büntetőkamattal növelten.
A befizetésnél azonban figyelembe kell venni a költségeket: havi 48.420 forint évesen 581.040 forintot jelent törlesztésre fordítható keretként.
Ez csak egy részét kell befizetned, mivel adóvisszatérítést is kapsz.
A befizetéseidre a pénztár költségét is rá kell számolni, például 6%-os költséggel, így 515.106 forintot kell befizetned ahhoz, hogy az éves keretet költséglevonás után maximalizáld.
Ha él a 20% adóvisszatérítés lehetőségével, akkor ebből az éves befizetésed után (lekötés nélkül) 96.840 forintot kapsz vissza.
Ha megérkezett az adóvisszatérítés, innentől fel lehet használni a megtakarítást, de csak meghatározott célokra, mert az állam ezt a támogatást azért adja, hogy hasznos dolgokra költsd.
Ezen kívül számos más felhasználási lehetőség is van: gyerekruha, beiskolázás, tandíj, albérlet, és akár gyermek születési támogatás is elérhető, amely esetben akár 2 millió forint vehető ki minden újszülött után.
Természetesen a lakáshitel törlesztésére is fel lehet használni a megtakarítást, ha a hitel jelzálogalapú és lakáscélú.
A kifizetést a pénztárnál kell igényelni, és olyan pénztártag teheti meg, aki a hitelszerződésben adósként vagy adóstársként szerepel.
Ha a pénztártagok közül te vagy a bankszámla egyedüli tulajdonosa, akkor a bankszámlakivonatot vagy a tranzakciórészletezőt kell beküldeni a pénztárnak, amennyiben a neved szerepel rajtuk.
Az önsegélyező pénztárba a munkáltatód is fizethet be pénzt, ha cafeteria elérhető nálatok, és a lakáshitel törlesztésének támogatása célzott önsegélyező szolgáltatásnak minősül.
Azonban magánszemélyként a pénztári összegből történő felvétel után adóköteles jövedelem keletkezik, amely után 24,92% adót kell megfizetned utólag, az éves adóbevallás leadási határidejéig.
Ki igényelheti? Az a pénztártag igényelheti, aki lakáshitelt törleszt, lehet adós vagy adóstárs is.
Hogyan működik? Küldje be az igénylőlapot és mellékleteit, és az utalást kérheti a lakossági folyószámlára vagy a hitelszámlára.
Javasoljuk, hogy erről egyeztessen a hitelt folyósító bankkal, mielőtt elküldi az igénylést!
Ha van elég pénz a számláján, minden hónapban átutaljuk Önnek a törlesztőrészlet összegét, de max. 48 420 forintot.
Ha a hitelszámlájára kérte az utalást, akkor ezzel nincs további teendője.
Következő évi adóbevallásában igényelje a befizetései után a 20% adó-visszatérítést.
2026-ban havonta legfeljebb 48 420 forintot számolhat el, de maximum az Önre jutó törlesztőrészlet összegét.
- jelzálog alapú lakásvásárlási, lakásfelújítási vagy lakásépítési hitel
- munkáltatói jelzáloghitel lakásvásárlásra vagy felújításra
- banki közreműködés és lakástakarékkal kombinált jelzáloghitel
Hogyan lehet igényelni? A következő dokumentumokra lesz szükség: kitöltött és aláírt igénylőlap, lakáscélú jelzáloghitel szerződés másolata, az elmúlt három havi törlesztést igazoló bankszámlakivonat vagy hitelintézeti igazolás.
A kivonaton vagy igazoláson szerepeljen a számlatulajdonos neve; ha a törlesztőrészletet házastársáról vonják, akkor házastársi nyilatkozat is szükséges.
Az igénylőlapot és mellékleteket küldje el postán az OTP Egészségpénztár címére, és 20% állami támogatással fizetheted a lakáshitel törlesztődet.
Egészségpénztárból csak lakáshitelt törleszthetsz, tehát lakáscélú jelzáloghitelt, lakásvásárlásra, felújításra vagy építésre.
A lakáshitel törlesztéséhez minden pénztárnak van saját nyomtatványa, amelyet ki kell tölteni és benyújtani a pénztárnak.
Szükség van a lakáshitel szerződésre, valamint igazolásra az előző háromhavi törlesztésről; a bankszámláról történő utalás egyszerűbb lehet a havi kivonat igazolása nélkül.
A pénztár minden hónapban a bankszámládra utalja a törlesztéshez igényelt összeget, te pedig a számládról fizeted a hitelt.
A hitel törlesztő részletének utalását kérheted közvetlenül a bankhoz is, ez kényelmesebb lehet.
A pénztárból érkező befizetés a bank részéről törlesztésként vagy előtörlesztésként számolható el.
Vegyük példának: van egy 20 millió forintos lakáshiteled 20 évre, törlesztőrészlete 153 000 forint, így egy évben 581 040 forintot fizetsz törlesztőként az egészségpénztárból.
Az előtörlesztési díjak és szabályok bankonként eltérőek, ezért érdemes a hitelkalkulátorral előzetesen ellenőrizni őket.
Az előtörlesztés és végtörlesztés részletes szabályai szerint a díjak nem haladhatják meg az előtörlesztett összeg 2%-át, és új jegybanki szabályok szerint díjmentesen is törleszthető a hitel.
Az előtörlesztésre és végtörlesztésre vonatkozó részletes példákat érdemes áttekinteni, mert a feltételek bankonként különböznek.
Ha hosszú távon nem szeretnéd tovább fizetni a drága hitelt, érdemes elgondolkodni hitelkiváltáson, azaz egy olcsóbb hitel felvételén és a régi tartozás rendezésén.
Végtörlesztés esetén a bank igazolást ad a jelzálog törléséről, amelyet a földhivatalnál be lehet jegyeztetni.
Az új jegybanki szabályok alapján pedig díjmentesen is lehet törleszteni, és 2016.03.21. után kötött hitelek esetében nincsenek általános díjak, ha a törlesztési szándékot időben jelzed.
Az előtörlesztési díj nem haladhatja meg az előtörlesztett összeg kamata alapján számított díjat, és a feltételek közé tartozik, hogy a lakástakarékból történő törlesztés díjmentes lehet.
Érdemes megfontolni a hitelkiváltást, mert akár jelentősen csökkenthető a havi törlesztés, és gyorsabban szabadulhatsz a tartozástól.
Az egészségpénztárból lakáscélú jelzáloghitel törlesztésének előtörlesztési lehetőségei között áll rendelkezésre, hogy a bruttó minimálbér 15%-át max egyszerre fel lehessen igényelni egy hónapban.
Ha tehát pénzre van szükséged, a legtöbb esetben érdemes először a korábbi hitelt előtörleszteni, és csak ezt követően mérlegelni a végtörlesztést vagy új hitelek felvételét.
A hitelfelvétel menete
Ki igényelheti? Az a pénztártag igényelheti, aki lakáshitelt törleszt, lehet adós vagy adóstárs is.
Hogyan működik? Küldje be az igénylőlapot és annak mellékleteit; az utalást kérheti lakossági folyószámlára vagy a hitelszámlára.
tags: #onkormanyzsti #lakashitel #torlesztes
Népszerű bejegyzések:
- Hogyan zajlanak az árverések és hol lehet hozzájutni értéktárgyakhoz NAV, MNV és MBVK programokon
- Ismerje meg a Hajdú Kastély Szállást Hajdúszoboszlón
- Rózsadombon található luxus lakások felújítása és panorámás kert
- Jogi és építési szabályozás: Kiszombor, Mező utca 47.
- Budapesti teljes lakásfelújítás garanciával