
OTP Lakástakarék vegyes falazat: felhasználási lehetőségek és működés világos összefoglalása
A lakástakarékpénztár (LTP) egy olyan speciális megtakarítási forma, amely kifejezetten lakáscélokra lett kitalálva, és amelynek népszerűsége végigkísérte a hazai pénzügyi piacot. Bár az állami támogatás 2018 végével megszűnt, a konstrukció továbbra is lehetőséget ad a megtakarítások számára a lakáscélok hosszú távú tervezésére és felhasználására. A cikk arra hívja fel a figyelmet, hogy a felhasználás sokkal rugalmasabb, mint közvetlen lakásvásárlásra korlátozva, és néhány kulcslépésen át mutatja be a folyamatot, a szükséges dokumentumokat és a potenciális előnyöket.
Miért érdemes lakástakarékot választani?
A lakástakarék előnye, hogy teljesen biztonságos a Magyarországi Országos Betétbiztosítási Alap (OBA) védelme alatt, és a megtakarítás adómentes. A konstrukció lehetővé teszi, hogy egyszerű és átlátható módon gyűjts össze egy összegű befizetést, amelyhez kamat és állami vagy kiegészítő jóváírás is társulhatott a korábbi rendszerek szerint. Az ISS és a prémium/hozzájárulások hosszú távon tervezhető megtakarítást biztosítanak a lakáscélok megvalósítására.
Ki és mire használhatja a lakástakarékot?
Az előtakarékoskodó vagy közeli hozzátartozója által használt ingatlanok bővítésére, felújítására, korszerűsítésére, valamint a lakás része maradó elemeinek megvalósítására és fejlesztésére szolgálhat. Ide tartozik például közművek kiépítése vagy felújítása, amelyet önkormányzati vagy közműfejlesztési társulat valósít meg. Az előtakarékoskodó vagy közeli hozzátartozó tulajdonában lévő ingatlan eseményei is beépülhetnek a felhasználási célok közé.
A szerződés és a megtakarítás futamideje
A legtöbb LTP-konstrukcióban a minimális megtakarítás időtartama 4 év, amely alatt hozzáférést biztosít a felhalmozott megtakarításhoz és a kapcsolódó jóváírásokhoz. A lejárat után dönthetsz úgy, hogy csak a megtakarítást veszed ki a kamatokkal és az állami támogatásokkal vagy bónuszokkal növelten, vagy igénybe veszed a lakáscélú kölcsönt is a szerződés feltételeinek megfelelően. Ha hosszabb időre nem töröd le a megtakarítást, a szerződés továbbra is érvényben marad, és a betéti kamat továbbra is jár.
Kiutalás és igazolások
Ha kiutalást szeretnél kérni, azonosítani kell magad az adott pénzintézetnél, és nyilatkoznod kell a kiutalás elfogadásáról, a lakáscélt és a felhasználó személyét illetően. A kiutalás 2-3 hónap alatt történhet a szerződéskötés időpontjától függően. Utólagos igazolásokra van szükség, amelyeket a lakáscéltól és az adott szerződéshez járó állami támogatás feltételeitől függően adnak. Lakásvásárlás esetén adásvételi szerződés kell, amelyet ügyvéd vagy közjegyző által ellenjegyzettnek kell lennie, és az aláírás optimális időpontja a felmondás napján vagy a kiutalási időszak első napján lehet.
Dokumentumok és igazolások
Építés vagy bővítés esetén ugyanazokat a dokumentumokat kell bemutatni, mint a lakáscél igazolásához, beleértve a 30 napnál nem régebbi tulajdoni lap másolatát, amely igazolja, hogy Ön vagy az igénylő a telek vagy ingatlan tulajdonosa. Korszerűsítés, felújítás, közművesítés esetén is szükség van igazolásra a tulajdonjog fennállásáról. Nem szükséges számlákat benyújtani, ha a közműfejlesztést a pénztár által elismert közmű társaság megvalósítja; ilyenkor a kivitelező cég vagy az önkormányzat igazolja a lakáscélt a felhasználó részére. Azonosítani kell magad a pénztárnál, és el kell indítanod a kiutalást vagy felmondanod a szerződést, az ehhez szükséges nyilatkozatokat aláírva.
Hitel és felhasználási lehetőségek a Modern OTP Lakástakarék Prémium Termékcsalád esetében
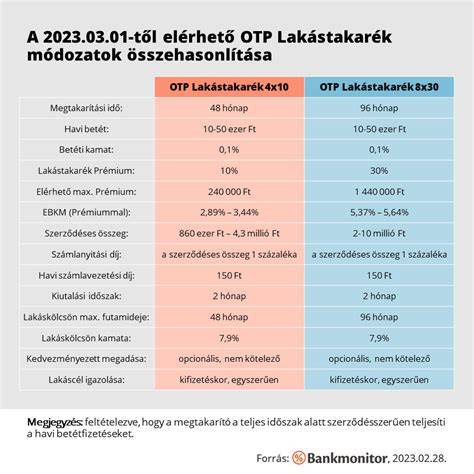
Az OTP Lakástakarék Prémium Termékcsalád 2023-tól elérhető új konstrukció, amely két futamidő közül választható: 4 és 8 év. A rövidebb futamidő végén 10%-os, a hosszabb futamidő végén 30%-os prémium kerül jóváírásra. A betéti kamat 0,1% marad, a felvehető hitel kamata fix 7,9%. A havi számlavezetési díj 150 Ft/hó, az elhelyezhető havi betét minimum 10 ezer Ft, maximum 50 ezer Ft lehet. A szerződés magyarországi lakhely vagy tartózkodási hellyel köthető, és nem szükséges adószám igazolása. Több szerződés is köthető, kamatadó mentesen, és a megtakarításokat az OBA biztosítja. A lakáscél igazolása egyszerűbb, mint az állami támogatásos konstrukcióknál, és ingyenes segítséget is kérhetsz bankfüggetlen szakértőktől.
Részletes történet és történelmi kontextus
Az OTP Lakástakarék 1997 óta létezik, és bár az állami támogatás megszűnése után új szerződések kötése korlátozottabb lett, a meglévő szerződések továbbra is kezelhetők. A termék elődje, a lakáskassza 1996-ban jelent meg, és az adóvisszatérítés megszűnése után is fennmaradt a lehetőség a meglévők kezelésére. Az OTP Lakástakarék két Prémium megtakarítást kínál, egy 4 éves és egy 8 éves futamidővel, hozzájuk 10% illetve 30% prémium adható attól függően, melyik futamidő mellett döntenek. A megtakarítási összeg havi 20 ezer és 50 ezer forint között mozoghat.
Gyakorlati tippek és hívó szavak a felhasználáshoz
A lakástakarék felhasználása ma már nem csak lakásvásárlásra korlátozódik. Egyre többen fordítják a megtakarítást például napelemes rendszer telepítésére vagy meglévő hitelek előtörlesztésére végtörlesztésre, ezzel csökkentve a havi törlesztőrészleteket és gyorsabban visszafizetve a hitelt. A kamatbónusz és a biztosítékok kombinációja lehetővé teszi, hogy a megtakarítás hosszú távon stabil legyen és könnyen felhasználható legyen a lakáscélokra. A család részéről történő közreműködés és egyeztetés minden esetben hasznos lehet egy felújítás vagy fejlesztés tervezése során. A 2023 utáni szerződések esetében pedig egy egyszerű nyilatkozat elegendő a felhasznált összeg igazolására, nem szükséges minden számlát bemutatni.
- A kiutalás megkezdésekor azonosítsd magad, és add meg a kiválasztott lakáscélt.
- Nyilatkozd, hogy a megtakarítást lakáscélra költöd, és válaszd ki, hogy csak a megtakarítást vagy a hitelt is szeretnéd-e igénybe venni.
- Küldd be a szükséges dokumentumokat a kiválasztott konstrukcióhoz (ingatlan tulajdonjog, adásvételi szerződés, közműfejlesztés igazolása, stb.).
- Hónapokkal a kiutalás után igazold, hogy a felhasználás megtörtént-e, és szükség esetén nyújts utólagos igazolásokat.
A lakástakarék Felhasználás során fontos, hogy tartsd szem előtt, hogy a kiutalási idő gyorsított eljárásban 30 nap is lehet, egyébként 60 vagy 90 nap. Az igazolások és a vételi dokumentumok időpontja a szerződéstől és a lakáscéltól függően változik.
Ingatlanszerződések: 5 alapvető elem a sikeres vizsgához | Hívd Maggie-t
tags: #otp #lakaskassza #vegyes #falazat