
Politikai pártok szavazatai a lakáscélú kölcsönök kamatemeléséről
Miért előnyös a kamattámogatás? A kamattámogatott hitelek olyan hiteltermékek, amelyek esetében az állam támogatást nyújt a hitelfelvevőnek a kamatköltségek csökkentése érdekében. Célja a az otthonteremtés segítése, ezáltal a családalapítás ösztönzése. Cikkünkben áttekintjük, hogy milyen kamattámogatott hitelek érhetőek el 2026-ban, és azok feltételrendszerét, felhasználását is röviden összefoglaljuk. Konzultálj hitelszakértővel! Díjmentesen végigkísérünk a folyamaton a jogosultság felmérésétől, a dokumentáció előkészítésén át az igénylés lebonyolításáig.
Az állami támogatással igényelhető hitelek nagyban hasonlítanak a piaci lakáshitelekhez, hiszen ezeket is a bankokon keresztül lehet megigényelni, kamatoznak és a kölcsönkérelem, bírálati folyamatuk is azonos. A CSOK Plusz és a Babaváró hitel esetében a családbővítés minden esetben kritérium, tehát azok tudnak élni a kamattámogatás lehetőségével, akik legalább még egy gyermeket vállalnak. A Babaváró lényegében egy kamatmentes hitel, ami a gyermekek megszületésével teljes egészében támogatássá is alakulhat, míg a CSOK Plusz egy legfeljebb 3%-os fix kamattal nyújtott támogatott kölcsön, tartozáselengedéssel kombinálva. 2026-ban a kamatmentes munkáshitel igénylésére is lehetőség van. 2025. szeptembertől igényelhető az Otthon Start hitel, ami egy olyan max.
A kamattámogatáshoz természetesen összetett feltételrendszert kell teljesítenetek. Legalább 3 éves folyamatos TB jogviszony, melyet elegendő ha egyikőtök teljesít. 30 napos megszakítást enged a szabályozás, ha például munkaváltás miatt volt egy átmeneti időszak a jogviszonyban. TB jogviszonyként elfogadható a nappali felsőoktatási jogviszony, a diplomás GYED és a külföldi munkaviszony is. Ez utóbbi esetén viszont az utolsó 90 napnak már magyar TB jogviszonynak kell lennie. A Babaváró kölcsönt csak egy alkalommal vehetitek fel. A jövedelemvizsgálat eltérhet az egyes pénzintézetek között, vagyis előfordulhat, hogy az egyik banknál magasabb a minimum jövedelem, amire Babavárót adnak, mint a másiknál. A kölcsönkérelem elbírálása során ugyanakkor a JTM szabályokat is be kell tartania a banknak.
A mutató azt határozza meg, hogy milyen arányban terhelhető a havi rendszeres jövedelmetek törlesztővel. Az igénylést követő 90 napon belül a bankok a felvett Babaváró 75%-át fogadják el önerőként egy lakáscélú hitelnél. A Babaváró hitelnél a futamidő első 5 évében születik legalább egy gyermeketek, akkor a kamatmentesség megmarad egészen a futamidő végéig. A Babaváró és az Otthon Start hitel kombinálásával akár 61 millió forint kedvezményes kölcsönhöz juthatsz, melyből 11 millió forint szabad felhasználású és kamatmentes (Babaváró), 50 millió forint pedig maximum fix 3%-os kamattal felvehető lakáscélú kölcsön (Otthon Start). A CSOK Pluszt kizárólag akkor vehetitek igénybe, ha házasok vagytok és a feleség 41 év alatti. (Ugyanakkor azon házaspárok is igényelhetik a támogatást, ahol a feleség a 41. életévét már betöltötte, de igazoltan túl van várandóssága 12.) A házasság mellett a másik fontos alapfeltétel a gyermekvállalás. Igényelhetitek akkor is, ha már van meglévő gyermeketek és akkor is, ha most álltok családalapítás előtt. A CSOK Plusz kamata az állami támogatással együtt nagyon kedvező, legfeljebb 3%. A konstrukció első évében csak a kamatot kell fizetnetek, tőketörlesztés nem történik. A CSOK Plusz legnagyobb előnye a kedvező kamatozás mellett, a tartozáselengedés. Ez azt jelenti, hogy a hitel felvételét követő második gyermek születése után 10 millió Ft-ot elengednek a hitelből és további 10 millió Ft-ot a harmadik gyermek érkezésekor. A kölcsönt házastársakként kizárólag együttesen igényelhetitek. Az igénylőkön kívül más adós a kölcsönszerződésben nem szerepelhet. Az alapvető személyi és ingatlanhoz kötött feltételeken túl a legfontosabb a hitelképesség.
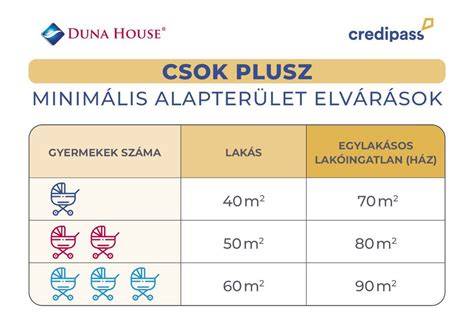
Elengedhetetlen a megfelelő jövedelem, amelynek fedezetet kell biztosítania a hitel havi törlesztőrészletére. Bár a CSOK Plusz feltételrendszere adott, a hitel kamatában (legfeljebb 3%), a hitelképesség elbírálásában és a kölcsönfelvétellel járó kezdeti banki költségekben lehetnek eltérések. A kölcsön kamatainak megfizetéséhez az otthonteremtési kamattámogatást az állam a kölcsön teljes futamidejére, de legfeljebb 25 évre nyújtja. A hitel és támogatás biztosítására 10 éves időtartamra jelzálogjog, valamint elidegenítési és terhelési tilalom kerül bejegyzésre. A 2025 szeptemberétől elérhető államilag támogatott lakáshitel program keretében, akár 50 millió forintot is fel lehet venni, a jelenlegi piaci kamatoknál jóval kedvezményesebb, fix 3%-os kamattal, maximum 25 éves futamidőre. A hitel összege az első lakás vagy ház vásárlására, ill. a hitellel érintett ingatlan ára nem lehet több lakás esetén 100 millió forintnál, ház, ill. más támogatott hitelprogrammal együtt is igényelhető (pl. mindezen felül általános banki hitelfelvételi szabályok vonatkoznak a támogatott hitel felvételére is...).
Az Otthon Start 3%-os hitel megmarad. Az első és legfontosabb kérdés, amit ügyfeleim is feltesznek: eltörlik-e a 3%-os Otthon Start programot? A válasz: nem. A Tisza Párt a programjában egyértelműen rögzítette a meglévő támogatott hitel konstrukciók megőrzését - beleértve az Otthon Start, a CSOK Plusz és a Babaváró hitel fennmaradását. 2026-ban ezek változatlan feltételekkel elérhetők. Ami biztosan NEM fog bekövetkezni: A már felvett támogatott hitelszerződések feltételein senki nem változtat visszamenőleg. Ez nem politikai ígéret - ez alkotmányos védelem.
2026.07.31. - Fejlődő település Zomba Tetőszerkezet-Javítás a művelődési háznál
A Babaváró hitel 5 éven belül megjelenő gyermekvállalási kötelezettségének teljesítésétől függ, és büntetőkamattal súlyozott visszafizetési lehetőségek is felmerülhetnek. A CSOK Plusz és a Babaváró együttes igénylése esetén az Otthon Start mellett akár piaci hitel nélkül is lehetséges az ingatlanvásárlás. A Babaváró hitel kombinálható a CSOK Plusszal és az Otthon Start hitellel, így összességében nagyobb összegek is elérhetők. A jövedelemvizsgálat és a hitelfelvételi elbírálás közötti különbségek befolyásolhatják a feltételek teljesítését. A 2025. január 1-én elstartolt munkáshitel egy új támogatott kölcsön, melyet kifejezetten fiatalok igényelhetnek. Igénylőként betöltötted a 17. életévedet, de a 26.
A politikai környezet következményei között szerepel, hogy a kampányfinanszírozás visszafogásának kérdései is felmerülnek, és egyes pártok megfontolják a támogatások átalakítását. A TI tapasztalatai alapján a pártok a választási kampányaikat korrupt módon finanszírozó üzleti vállalkozások lekötelezettjeivé válnak, és hatalomra jutva a közpénzek juttatásával viszonozzák a korrupt finanszírozást. A parlament által 2013. június 10-én elfogadott törvény azonban nem felel meg a TI vállalásainak. A 2014-es választási kampányban már alkalmazott új kampányfinanszírozási törvény azonban nem zárja ki a kampánypénzek elcsalásának lehetőségét. A TI vizsgálta a 2010. és 2014. évi választások kampányköltéseit, és a 2015-ös időközi választások kampányát. A bankok kamatemelése szeptemberben többnél is megemelte a THM-et, és a jelzálogkölcsönök THM-je gyakran 10 százalék fölé került. A belső kedvezmények és a jövedelmi feltételek növelése összességében változásokat hozott a hitelfelvételi döntésekben. A kamatok emelkedése jelentősen szűkíti a lehetőségeket az alacsonyabb jövedelműek számára, miközben a Babaváró és a CSOK Plusz továbbra is vonzó lehetőségeket kínálhatnak.
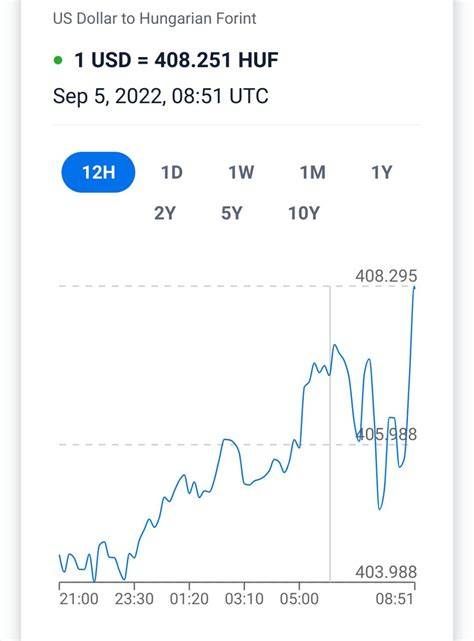
A 2026-os prognózisok szerint a piaci lakáshitelek kamatai mérséklődhetnek a gazdasági visszajelzések és az euró bevezetésének késleltetett hatásai révén. A forintárfolyam stabilizálódása és a külső kockázatok csökkenése egyaránt hozzájárulhatnak a kedvezőbb finanszírozási feltételekhez. A Tisza program a bérlakásépítést és otthonfejlesztést célozza meg, és várhatóan hosszú távon is fennmaradnak támogatott konstrukciók. A 2030-as Maastrichti kritériumok teljesítése és az euró bevezetése megcélozva kedvezőbb kamatszintet hozhatna a jövőben. Ezzel együtt a kockázatok közé tartozik a globális gazdasági bizonytalanság és a belső politikai viták dinamikája is. A "kamatcsökkentés iránya reális és már el is indult" állítás ugyanakkor visszhangot kelt a szakértők között.
tags: #politikai #partok #szavazatai #a #lakascelu #kolcsonok
Népszerű bejegyzések:
- Kalocsa központi szerepe a fűszerpaprika hagyományában
- Festői üdülőtelek Vadna Parkban – eladó nyaraló
- 81 m2-es üzlet a József körút közelében – sokoldalú belvárosi lehetőségek
- Iker- és családi házak átgondolt tervezése nulla garázs opcióval
- Aqua Garden lakópark részletei: új lakások Budapesten a Törökbálinti út közelében