
társasháztól bérelt helyiség SZJA adózás
A cikk áttekinti az ingatlan-bérbeadásból származó adózási összefüggéseket a magyar SZJA rendszerben, különös tekintettel a társasházak és magánszemélyek adókötelezettségére. Megfontoltan mutatja be a bevételi forrásokat, költségek elszámolását, a tételes és alapesetben alkalmazható kedvező szabályokat, valamint a közös tulajdonból származó bevételek adózását.
1. Az ingatlan bérbeadása SZJA szempontból
Az ingatlan bérbeadása fő szabályként külön adózó jövedelem, de az önálló tevékenységre vonatkozó szabályok szerint is adózhat. Az ingatlan-bérbeadás bevételének kell tekinteni minden e jogcímen szerzett bevételt. A bérleti díjon felül bevételnek minősül a rezsiköltség megtérítése még akkor is, ha azt a bérbevevő közvetlenül a szolgáltatónak fizeti meg. Ha a rezsiszámlák a bérbeadó nevére szólnak, akkor a rezsi a bérbeadás bevétele lehet, ha a mérőórákat átíratják a bérbevevő nevére.
1.1. Az adó mértéke és a bevétel tartalma
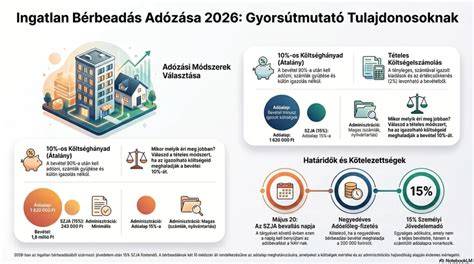
Főszabályként az ingatlan bérbeadása külön adózó jövedelem, így az áfa nélküli bevétel 20 százalékát kell adóként megfizetni. A bevétel része lehet a rezsiköltség-térítés vagy ingatlanközvetítő iroda jutaléka, de költségelszámolásra nincs lehetőség. Ha a bérbevevő kifizető, akkor a bevételből az adót le kell vonnia akkor is, ha a magánszemély egyébként számlaadásra kötelezett. 10%-os költséghányad választható, de ezt csak akkor, ha nincs lehetőség tételes költségelszámolásra, és a bevétel 90%-át tekintjük jövedelemnek.
Az egyéb lehetőségek közé tartozik a tételes költségelszámolás, amellyel a bevétel csökkenthető a tényleges költségekkel (minden felmerült kiadással és számlával igazolva). A rezsiköltségek áthárítása nem mindig adóztatásmentes, és a közműszolgáltatók díja csak bizonyos feltételek mellett vonható le költségként.
1.2. A jövedelem megosztása, adóelőleg és bevallás
A bérbeadást érintő bevétel az összevont adóalap részét képezi; az adóbevallásban kell szerepeltetni. Ha a kifizető fizető, akkor adóelőleget és adóelőleg-nyilatkozatot kell leadni. Az adóelőleg alapja a bevétel, illetve a választott módszer szerint a költségek figyelembevételével alakul. A 15%-os személyi jövedelemadó általános mértéke. Az egyes éves bevételek összegéhez képest a költségek gyakorlati lehetőségei eltérőek lehetnek, ezért érdemes mindkét módszert kiszámolni.
2. Különböző bérbeadási formák és az adózási lehetőségek
2.1. Magánszemély ingatlan-bérbeadása önálló tevékenység nélkül: 10%-os költséghányad vagy tételes költségelszámolás. A 10%-os költséghányad alkalmazásakor a bevétel 90%-a adózás alá esik, a kedvező szabály azonban nem engedi az értékcsökkenés és egyéb költségek külön érvényesítését. Ha a bérbeadó 10%-os költséghányadot választja, a rezsiköltség áthárítását sem lehet külön elszámolni, és minden egyéb bevételre is ezt az elvet lehet alkalmazni egy adóévben.
2.2. Egyéni vállalkozásban történő ingóhasznosítás: tételes átalányadózás választható, vagy a bevétel 60%-a (kiegészítő tevékenység esetén 75%) adóalapként számít. Az amortizáció elszámolható személygépkocsi esetén, ha az nem személyes használatban van.
2.3. Termőföld bérbeadása: külön adózó jövedelem 20%-os kulccsal, adómentes határ 3 hektár alatt; 3 hektár felett már adóköteles jövedelem keletkezik. A jogi szabályozás szerint a termőföld-bérbeadás adómentes lehet bizonyos feltételek mellett.
2.4. Társasház közös tulajdonának hasznosítása: bevétel teljes egészében jövedelem, amely 20%-os SZJA adófizetési kötelezettséget von maga után. A közös tulajdonban lévő helyiségek, homlokzat, tető, padláster, pince stb. közös tulajdonban vannak. A társasháznak adókötelezettsége lehet személyi jövedelemadó, általános forgalmi adó vagy mindkettő, a közös tulajdonra vonatkozó tevékenység jellegétől függően.
Fontos, hogy a társasház közös költségei, felújítási befizetései, a közvetített szolgáltatások tovább számított ellenértéke és egyéb, az Szja törvény szerint nem bevételként jegyzett összegek befolyásolhatják a tényleges adóalapot.
3. Szálláshely-szolgáltatás és magánszálláshely
A szálláshely-szolgáltatás általában rövid idejű bérleti viszonyt jelent, és csak adószám birtokában üzemeltethető, engedélyeket igényel. A magánszálláshely-szolgáltatóként tevékenykedő magánszemély lehet adózó a magánszemélyek adóztatási rendszerében, vagy választhatja a tételes átalányadózást. A tételes átalányadózás mértéke szobánként éves szinten meghatározott összeg, és negyedévente előlegben fizetendő.
A bérbeadási tevékenység adózási szabályai a megállapított bevétel alapján kerülnek meghatározásra, és a rezsiköltségek áthárítása vagy megtérítése kizárólag a jogszabályban meghatározott kivételek szerint értelmezhető.
4. A társasházak adózása
A társasház adóalapja az összes bevételből kiindulva kerül kiszámításra, és a közös költségek, felújítási befizetések, közvetített szolgáltatások összegével csökkenthető. A bevétel 25% adóalapú jövedelem lehet, ha történik értékesítés vagy átadás adóköteles bevételként, és a jövedelem után SZJA-t kell fizetni. A társasház adóalapjába beleszámít az ingatlanrész bérbeadásából származó bevétel is. A bevételből le kell vonni a tulajdonostársak közös költségeit, felújításait és egyéb, a jogszabály szerinti kedvezmények szerinti összegeket.
Ha a közgyűlés úgy dönt, hogy a társasház teljesíti az adókötelezettséget, akkor a 25%-os adókulcs alapján kell adózni, és a társasháznak adóelőleget kell megfizetnie a negyedéveket követően. A diagramban összegzett bevételek és kiadások alapján kerül meghatározásra az adókötelezettség.
5. Gyakorlati példák és válaszok
Példák segítenek megérteni a költségek és bevételek összefüggéseit. A példában a bevétel 3.000.000 Ft éves összegű, és 10%-os költséghányaddal számolva 300.000 Ft költség levonható. Tételes költségelszámolás esetén a tényleges költségek és az értékcsökkenés is figyelembe vehető, például egy 10.000.000 Ft bekerülési értékű, 2%-os értékcsökkenési kulcsú téglából épült ingatlan esetén.
Ha a bérlő fix összegű díjat fizet, amely tartalmazza a rezsiköltségeket is, a kedvező szabály nem alkalmazható, mert a szolgáltatás díját nem hárítják át arányosan. A közös költségek és a felújítási befizetések azonban továbbra is csökkenthetik a bevétel adóalapját. Az adóval kapcsolatos döntést a társasház közgyűlése hozza meg, és a döntés az adóztatás többféle módjának kiválasztásától függ.
6. Módszerek összehasonlítása
- 10%-os költséghányad - egyszerű, kevesebb igazolás, de nincs lehetőség értékcsökkenés és egyéb költségek külön elszámolására. A bevétel 90%-a adóalap.
- Tételes költségelszámolás - részletes bizonylatokkal igazolt költségek levonhatóak; az értékcsökkenés és egyéb kiadások figyelembe vehetőek. A bevétel adóalapja a tényleges költségek alapján kerül meghatározásra.
- Szálláshely-szolgáltatókénti adózás - tételes átalányadózás vagy adóalapra épülő szja; a tevékenység csak adószámos magánszemély vagy egyéni vállalkozó által végezhető. Az engedélyek és a kötelező bejelentkezés elengedhetetlen.
tags: #tarsashaztol #berelt #helyseg #szja