
Kiszabása adó és illetékek magyarázata: mikor, mennyi illeték és kedvezmények ingatlanszerzésnél
A vagyonszerzési illeték ingatlanvásárláskor alapesetben a vételár 4%-a.
A visszterhes vagyonátruházási illeték általános mértéke - ha a törvény másként nem rendelkezik - a megszerzett vagyon terhekkel nem csökkentett forgalmi értéke után 4%-os.
Az ingatlanvásárlás során a költségeknél számolj az illetékkel.
Az adóhivatal jogosult a forgalmi értéket egy helyszíni szemle keretében ellenőrizni és a szerződéses vételártól eltérően meghatározni.
Új építésű ingatlan vásárlásakor 15 millió Ft-ig nincs illetékfizetési kötelezettségünk, amennyiben az ingatlan értéke nem lépi át a 30 millió forintos határt.
Ha az ingatlan értéke 30 millió forint alatt van, a 15 millió és a vételár közötti különbözet 4%-át kell befizetni az állam részére.
Az első lakás vásárlása esetén 35 év alatti fiatalok 50%-os illetékkedvezményben részesülhetnek, ha az ingatlan forgalmi értéke 15 millió forint alatt marad.
Cserepótló vétel esetén, amikor az új ingatlan forgalmi értéke magasabb, mint a korábbié, csak az értékkülönbözet után jelentkezik illetékfizetési kötelezettségünk.
A kedvezmény feltétele, hogy az új ingatlant az eladás utáni 5 évben vagy az eladás előtti 1 évben vásároljuk meg.
A CSOK vagy CSOK Plusz felhasználásával történő vásárlásnál az illetékmentesség a CSOK-ot érintő szabályok szerint érvényesülhet.
CSOK 2021. július 10. után kötött adásvételeknél teljes illetékmentességet adhat lakásra vonatkozóan.
2024. január 1-től pedig a CSOK Plusz felhasználásával történő vásárlás is illetékmentes.
Házastársak, testvérek, egyenes ági rokonok közötti vagyonszerzés esetén ajándékozás esetén az illetéket mentesítés érintheti.
Házastársi vagyonközösség megszűnésekor - például CSOK használata esetén - a vételártól függetlenül nem kell vagyonszerzési illetéket fizetni.
Az ajándékozási illeték általános mértéke 18%, lakástulajdon-szerzés illetékének mértéke pedig 9% lehet bizonyos feltételek mellett.
Visszterhes vagyonátruházási illeték lakástulajdon megszerzésekor 4% mértékű, a 1 milliárd forintos határig, azon felül 2% a megengedett rész után, és ingatlanonként legfeljebb 200 millió forint.
Az ikonikus cserepótló eljárásban a kedvezmény akkor érvényesíthető, ha az új ingatlant az eladás után 5 évben, vagy az eladás előtti 1 évben vásároljuk meg, és az eladott ingatlan értéke meghatározza a kedvezményt.
A vagyonszerzés bejelentése a NAV rendszerébe beérkezik, és a NAV a B400E nyomtatványon vagy papír alapon küldi ki a határozatot a vagyonszerzési illeték kiszabásáról.
A NAV az első lakástulajdon megszerzésekor vagyont kedvezményt automatikusan engedélyezi a részletfizetésre, de ha nem teljesítjük az aktuális részlet befizetését, a kedvezményt elveszítjük.
Az általános, egyszerűbb ingatlanszerzési helyzetekben segít a kalkulációban a money.hu Vagyonszerzési illeték kalkulátora, amely információs jelleggel szolgál.
A bejelentés az ingatlan-nyilvántartási bejegyzésre irányuló kérelemmel egyidejűleg történhet, az illetékfizetési kötelezettség keletkezése után.
A NAV határozatában feltünteti a fizetési határidőt és a módot; a határozat kézhezvételétől számítva általában 30 nap áll rendelkezésre a befizetésre pótlékmentesen.
A késedelmi pótlék mértéke a jegybanki alapkamat +5%-os mértékének 365-öd része naponta.
Ha a vagyonszerzés nem első lakás, legfeljebb 2 millió forinttal és legfeljebb 12 hónapra adható automatikus részletfizetési kedvezmény a NAV részéről.
A bejelentési kötelezettség elmaradása mulasztási bírsággal járhat, különösen haszonélvezeti jogok esetén.
A vagyonszerzési illeték alóli mentességek között szerepelnek többek között:
- egyenes ág rokonok közötti vagyonszerzés és házastársak közötti adásvétel esetén mentesítés,
- CSOK vagy CSOK Plusz használatával történő lakásvásárlás esetén teljes mentesség,
- költözködési vagy cserepótló vétel esetén a feltételek teljesülése esetén mentesítés,
- 4 év alatt építendő lakóház telek vásárlása esetén mentesség.
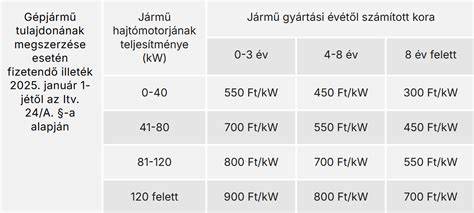
Öröklési és ajándékozási illetékek mértéke általánosan 18%, lakástulajdon-szerzés esetén 9%, gépjárműaknál pedig a visszterhes vagyonátruházási illeték duplája lehet.
Az illetékek mint nem adó jellegű bevételek fontos részét képezik az állami költségvetésnek és ugyanakkor finanszírozzák az ingatlan-nyilvántartási rendszert és a hatósági szolgáltatásokat.
Hogyan számítják ki a tőkenyereség-adót?
GYAKORLATI PÉLDÁK ÉS KULCSKÉRDÉSEK
Ha egy fiatal pár 70 millió forint értékű ikerházat vásárol, a CSOK nélkül az illeték alapja a vételár 4%-a lehet, de CSOK-szel teljes mentesség is elérhető lehet.
Ha valaki 40 millióért adja el régi lakását és 50 millióért vásárol újat egy cserepótló vételnél, csak a különbözet után kell 4%-ot fizetni.
Abban az esetben, ha a magánszemély a lakásvásárlást megelőző 3 éven belül vagy az azt követő 1 éven belül eladja a régi lakást, a cserepótló vétel kedvezmény érvényesülhet a két ingatlan forgalmi értékének különbözetével, nem pedig a teljes vételárral.
Házastársak között vagy egyenesági rokonok esetén ajándékozás vagy öröklés esetén a mentességek jelentős mértékben csökkenthetik az illetéket.
Összefoglaló pontok
- A vevő fizeti általában a visszterhes vagyonátruházási illetéket, amely általában 4% az első 1 milliárd forintos forgalmi értékig, 2% a fölötte lévő részre, legfeljebb 200 millió forintonként.
- Az alap lehet forgalmi érték vagy a NAV által meghatározott érték; a szerződésben foglalt vételár nem mindig megegyező a NAV által megállapított forgalmi értékkel.
- Mentességek és kedvezmények széles köre létezik: CSOK, CSOK Plusz, első lakás kedvezmény, lakáscsere kedvezmény, rokonok közötti adásvétel, és egyéb speciális esetek.
- A bejelentés kötelező és a NAV határozat-szabja a fizetési kötelezettséget, amelyet 30 napon belül kell teljesíteni, késedelmi kamat jár.
tags: #vam #kivetes #illetek #kiszabas #ado
Népszerű bejegyzések:
- Részletes útmutató Hajdúszoboszló Bánomkert nyaraló- és apartmanházaihoz
- Magántulajdonban lévő út közforgalom elől el nem zárt magánúttá minősítésének problémái
- Szekszárd Belvárosi katolikus templom története
- Megyei földhivatal elérhetőségek Csongrád
- Részletes áttekintés: Waterfront City lakópark (III. kerület) piaci helyzete