
Veszprém megyei lakásvásárlás támogatásai: CSOK, Falusi CSOK és egyéb állami kedvezmények részletes útmutató
A lakásépítési támogatásokról szóló 256/2011. (XII. 6.) Korm. rendelet 9. § (3) bekezdése, az otthonteremtési kamattámogatásról szóló 341/2011. (XII. 29.) Korm. rendelet 12. § (2) bekezdése, a fiatalok, valamint a többgyermekes családok lakáscélú kölcsöneinek állami támogatásáról szóló 134/2009. (VI. 23.) Korm. rendelet 8. § (7) bekezdése alapján tájékoztatjuk a lakáscélú állami támogatásokról, ezzel is az Ön könnyebb eligazodásához szeretnénk hozzájárulni. Ennek érdekében összefoglaljuk a használt lakás vásárlás esetén elérhető lakáscélú állami támogatási formák igénybevételének legfontosabb feltételeit. Felhívjuk figyelmét, hogy ez a tájékoztató a lakáscélú támogatások igényléséhez szükséges alapvető információkat tartalmazza.
1. Otthonteremtési kamattámogatás és a kapcsolódó kedvezmények - alapvető feltételek
1.1. Az otthonteremtési kamattámogatással vásárolt használt lakásnak vételára nem haladhatja meg a 20 millió forintot. A kamattámogatott vásárlási kölcsön összege legfeljebb 10 millió forint lehet. A kamattámogatás időtartama legfeljebb 5 év, azonban a kölcsön futamideje ennél hosszabb is lehet.
Ha a közös tulajdon megszüntetésével az egyik tulajdonos kizárólagos tulajdonjogot szerez, a megvásárolt tulajdoni hányad adásvételi szerződésben foglalt vételára alapján számított teljes lakásérték nem haladhatja meg a használt lakás vásárlás esetén megadott értékhatárt. Az otthonteremtési kamattámogatott kölcsön igénybevételének nem akadálya a meglévő, másik lakástulajdon vagy más jogszabály alapján igénybe vett állami kamattámogatásos kölcsön.
Házasság vagy élettársi kapcsolat esetén - a vonatkozó jogszabályok vagyonjogi rendelkezéseivel összhangban - a kamattámogatott kölcsönt igénylő személy házastársa, illetve élettársa a jogszabály erejénél fogva támogatott személlyé válik, függetlenül attól, hogy a kölcsönszerződésnek alanya-e.
Az otthonteremtési kamattámogatás részletes szabályait a 341/2011. (XII. 29.) Korm. rendelet tartalmazza. Lakáscsere esetén a kedvezményt az Igénylő által bérelt és megvásárolni kívánt lakás nem zárja ki a kedvezmény igénylését. Az igénylő rendelkezésére álló saját erőként számításba veendő a korábban - 5 éven belül - értékesített lakás, illetve tulajdoni hányad eladási ára is.
A 2016-os érvényesítési álláspont szerint a társadalombiztosítási háttér és TB-jogviszony is fontos: a kérelem benyújtásakor és azt közvetlen megelőzően összesen folyamatosan legalább 180 napig biztosítottként kell szerepelni a magyar TB-rendszerben. A részletes feltételek és kérelemmenedzsment a felek közötti törvényi keretek szerint alakul.
2. Lakáscserék és a kamattámogatás részletes feltételei
2.1. Lakáscserének minősül a Ptk. szerint, és a jogosultság megállapításakor figyelembe veszik a saját erőket és a korábban értékesített ingatlanokat. Az igénylőnek saját erőként figyelembe kell vennie a korábban − 5 éven belül − értékesített lakás vagy tulajdoni hányad eladási árát. A 2009. évi életkori megkötéseketől függetlenül a természetes személyek (házastársak, élettársak, egyedülállók) a már meglévő gyermeküket és/vagy a terhesség betöltött 24. hetét figyelembe vevő kedvezményekben részesülhetnek.
2.2. A kedvezmény kizárólag közvetlenül a lakáscélokra használható fel: kamattámogatott kölcsön és/vagy a kapcsolódó kedvezmények. A kedvezmények alapja és összetevői a jogszabályokban rögzített feltételek szerint alakulnak.
3. A hasznos alapterület számítása és alapfogalmak
3.1. Hasznos alapterületet a lakás önálló rendeltetési egységeként meghatározott helyiségeinek összes alapterülete adja, ahol a belmagasság legalább 1,90 m. Ide tartozik előszoba, közlekedő, nappali, hálószoba, étkező, konyha, étkezőkonyha, fürdőszoba, WC, kamra, tároló, gardrób, mosókonyha, kazánhelyiség és egyéb fűthető helyiség.
3.2. A lakás elhelyezkedése szerinti település és az OTÉK 8. kivonat alapján a szennyvízelvezetés közcélú szolgáltatással történő igénybevétele esetén a lakás komfortosságnak minősülhet.
4. Igénylés menete és a támogatások elérhetősége 2026-ban
4.1. A támogatott kölcsön és a családok otthonteremtési kedvezménye a banki elbírálás és jogszabályi megfelelés függvénye. Az igénylőnek a vételárat, illetve a kölcsön összegét és a szükséges feltételeket igazoló dokumentumokat benyújtani a hitelintézet részére. A hitelintézet a kérelem átvételéről igazolást ad, és tájékoztat a várható elbírálási időről. Elutasítás esetén a kormányhivatalhoz lehet fordulni felülvizsgálatért.
4.2. Ha a hitelintézet a jogszabályokat nem helyesen értelmezte, a kormányhivatal döntése korlátozottan felülbírálhat. Az igénylőnek vállalnia kell, hogy lakás vásárlása esetén a telekárat is tartalmazó vételárat, lakáscsere esetén a vételár-különbözetet legfeljebb 10%-át készpénzben fizeti meg, a fennmaradó részletet pedig a közvetítő bankszámlára vagy a bank által vezetett technikai számlára teljesíti.
4.3. Az Otthonteremtési program keretében a következő támogatások érhetők el: CSOK Plusz, Falusi CSOK, Babaváró hitel és támogatás, CSOK-hitel több gyermekes családok számára, ÁFA-visszatérítés, illetékkedvezmények és a meglévő jelzáloghitelek elengedése bizonyos feltételek mellett. Ezek részletes összegei és feltételei a jogszabályi keretek és a banki kínálatok alapján állnak rendelkezésre.
4.4. A CSOK Plusz például 50 millió forintig terjedő támogatott kölcsönnel, legfeljebb három gyermek esetén akár 50 millió forintig, illetve Falusi CSOK esetén vissza nem térítendő támogatás és kedvezményes CSOK-hitel kombinációja is elérhető lehet. A Babaváró hitel és a munkáltatói lakhatási támogatás további anyagi segítséget nyújt a családok számára, így ilyen eszközök többnyire kombinálhatók a fent felsoroltakkal.
5. Hasznos gyakorlati tippek és példák
5.1. A Falusi CSOK és a CSOK Plusz esetében a preferált kistelepülésen fekvő ingatlanokra csak ezekben az esetekben adható támogatás. A helyi listákat és feltételeket érdemes ellenőrizni a hivatalos oldalakon, mivel a preferált települések és a pontos feltételek változhatnak.
5.2. A CSOK Plusz maximum 50 millió forint támogatott kölcsönt jelent, amely a meglévő és vállalt gyermekek számától függ. A Babaváró hitel 11 millió forintig terjedő összeg lehet, amelyet később a gyerekvállalás függvényében kedvezmények érhetnek el, például kamatmentesség vagy tartozáselengedés. A 3., 4. gyermek születése esetén pedig a fennálló tartozás egy részét vagy egészét elengedhetik.
5.3. Az illetékmentesség és az ÁFA-visszatérítés fontos pénzügyi előnyök, amelyeket a falusi és CSOK Plusz programokhoz kötődően érhető el. Az ÁFA-visszatérítés mértéke 5% az új építésű ingatlanokra és 5% a kistelepüléseken vásárolt új építésű lakásokra, a visszaigénylés részletei a jogszabályokban és a hatályos kormányhivatali útmutatókban találhatók.
6. Milyen otthonteremtési támogatásokat vehetek igénybe 2026-ban?
A lehetőségek széleskörűek: Falusi CSOK és CSOK Plusz, az ÁFA-visszatérítés, vagyonszerzési illetékmentesség, jelzáloghitel-tartozás csökkentése, Babaváró hitel és munkáltatói lakhatási támogatás. Az egyes konstrukciók részletei a kérelmek beadásakor és a banki elbírálás során kerülnek pontosításra. Érdemes személyre szabott tanácsot kérni egy hitelszakértőtől, aki díjmentesen segít az igénylésben és a megfelelés meghatározásában.
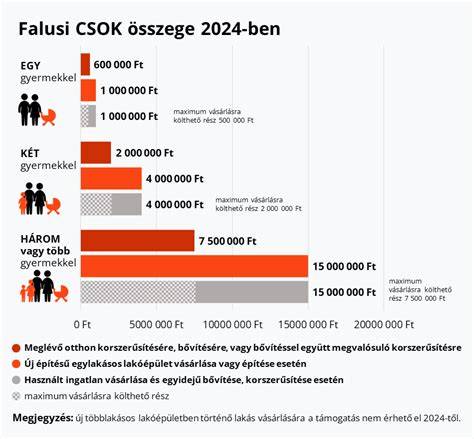
Az alábbiakban röviden összegzésül: Falusi CSOK - vissza nem térítendő támogatás, 1-15 millió Ft, használt ingatlan vásárlás vagy korszerűsítés, preferált kistelepülés; CSOK Plusz - kamattámogatott kölcsön 50 millió Ft-ig, gyermekek számától függően; Babaváró hitel - maximum 11 millió Ft, kamatmentesség és tartozáselengedés lehetősége; ÁFA-visszatérítés - 5% visszatérítés; Illetékmentesség - CSOK Plusz és Falusi CSOK esetén; Helyi önkormányzati és TB-jogviszony igazolásai a jogosultság feltételei.
Gyakorlati összefoglaló a veszprémi helyzethez
Ha Ön Veszprém megyében él, és lakáscéljára nézve szüksége van alapos tájékoztatásra a CSOK Pluszról, Falusi CSOK-ról vagy Babaváró hitelről, érdemes követni a hivatalos információk frissítését, mert a települési jegyzékek és a jogszabályi részletek időről időre módosulhatnak. Emellett a bankok saját belső elbírálási gyakorlattal rendelkeznek, így a legpontosabb és személyre szabott ajánlatot egy hitelszakértő segítheti meghatározni.
Fontos források és következő lépések
- Érdeklődjön a kiválasztott banknál a konkrét elbírálási díjakról és a belépési feltételekről.
- Vizsgálja meg, mely települések minősülnek preferált kistelepülésnek a Falusi CSOK szempontjából, és vegye számításba az adott település listáját.
- Kérjen ingatlan-értékbecslést és statikai szakvéleményt a lakás állapotának igazolásához, ha szükséges a kölcsön feltételeinek teljesítéséhez.
- Tájékozódjon a 2026-ban érvényes feltételekről és a kedvezmények összegéről, mert ezek időről időre módosulhatnak.
tags: #veszprem #lakasvasarlas #tamgataes