
Babaváró hitel és annak különbségei a jelzáloghitelhez képest
Hamarosan rajtol a Babaváró hitel, ami 10 millió forintos hitelt jelent, jelenleg évi 8%-os kamat mellett.
Ha öt éven belül gyerek születik, a hitel kamatmentes lesz (fél százalékos kezelési költség pedig marad).
Azonban ennek az ellenkezője is igaz: ha már tudod, hogy lesz gyereked, akkor mindenképp vedd fel a hitelt, ha szükséged van rá, ha nem.
Mert a legrosszabb esetben is kamatmentes lesz. A kettő különbsége 4,67 millió forint húsz év alatt, adómentesen.
Ha bármi probléma adódna, bármikor előtörlesztheted az állampapírból a hiteledet.
Hitelbírálat és belső szabályok
A hitelfelvételnek lehetnek buktatói. Ilyen a már meglévő hiteled. Hiába akarnád ezt a hitelt például meglévő hitel törlesztésére fordítani, a legtöbb bank elutasítana, ha nem fér bele a régi hitelek mellett az újabb hitel a jövedelmed 40-50%-ába.
A közlő írás szerint a bankok meglévő belső szabályai alapján döntenek, és lehet olyan igénylés, amit egy adott pénzintézet könnyedén elfogad, egy másik pedig elutasít.
Előtte szögezzünk le két dolgot, ami 100%-osan biztos. Aki negatív KHR listán szerepel, az biztos nem kaphat babaváró hitelt.
Emellett a mindenkori 8 órás minimálbért elérő igazolt jövedelem elégséges feltétele a hiteligénylésnek a legtöbb banknál.
Ahol az adós vagy adóstárs határozatlan idejű munkaviszonnyal és a minimálbért elérő jövedelemmel rendelkezik, az általános szabályok szerint szinte minden bank számol vele.
A CSED/GYED/GYES-sel, családi pótlékkal a hitelbírálat során kiszolgáltatható kiegészítő jövedelem lehet, ha több tényező egybeesik.
Kedvezmények és feltételek a tervezett gyermekvállalás esetén
A Babaváró hitelre az első és a második gyermek születésekor 12 hét magzati korától a törlesztés 3-3 évre felfüggeszthető.
Az igénylést követő 3 évben folyamatos társadalombiztosítási jogviszonnyal kell rendelkeznie legalább az egyik igénylőnek.
A hitel kamata a kamatmentesség ideje alatt fix, és ha a kamattámogatás elveszne, piaci kamatozásúvá válna a hitel.
A 2. gyermek születésekor a fennálló tőketartozás 30%-át elengedik, a 3. gyereknél pedig az adósság megszűnik.
Ha öt éven belül nem születik baba, a kamattámogatást egy összegben vissza kell fizetni.
Ikrek vagy hármasikrek esetén speciális szabályok érvényesek: ikrek két új gyereknek számítanak, hármasikrek esetén pedig a fennálló hiteltartozás vissza nem térítendő támoatás lehet.
Jövedelemvizsgálat és JTM
A JTM (jövedelemarányos törlesztőrészlet mutató) határozza meg, hogy a nettó jövedelem mekkora hányadát terhelheti a hitel törlesztése.
A Babaváró hitelnél a bankok belső szabályzata alapján történik a jóváhagyás, és létezhetnek eltérő gyakorlatok a különböző pénzintézetek között.
A JTM-ben minden meglévő hitel és költség vonható be, így a törlesztő részletek összesen nem haladhatják meg a jövedelmet.
A hitelkártya és a folyószámla hitelkeret 5%-ával számol a JTM-ben.
Devizahitelnél pedig a speciális kitettség szabályok vonatkoznak az elbírálásra.
Összehasonlítás a jelzáloghitelre vonatkozó lehetőségekkel
A Babaváró hitel szabad felhasználású, fedezet nélküli hitel, így lakáshitelre, autóhitelre vagy hitelkiváltásra is felhasználható bizonyos feltételek mellett.
Ha lakáscéljaid vannak, a Babaváró hitel előnyt jelenthet, mert kamatmentes időszakot kínál az első öt évben, azonban a 5 év után a feltételek változhatnak.
A BBB hitel kamatmentessége a baba születésével köthető össze, és 5 év után is lehetőség adódhat a kamattámogatás fenntartására in business módosításával vagy előtörlesztéssel.
Ha előre tervezed, hogy nem lesz baba, vagy nem kívánsz hitelt felvenni gyermekvállalás nélkül, a jelzáloghitel kamatai kedvezőbbek lehetnek a Babaváróhoz képest, és a teljes költség hashép mutatója is alacsonyabb lehet egyes konstrukcióknál.
Praktikus szempontok a bank kiválasztásához
Az igényléshez szükséges TB jogviszony igazolása lehet. A magyar TB jogviszony esetén NEAK igazolást kell bemutatni, külföldi TB jogviszony esetén pedig elfogadható lehet egy adott külföldi TB rendszer hatálya alá tartozás.
Az igénylés előtt alaposan tájékozódni kell a különböző bankok belső feltételeiről, mert a bírálati keretrendszerek és a hitelhez kapcsolódó költségek bankonként különböznek.
Előfordulhat, hogy a hitel kezdeti költségeit a bank elengedi vagy kedvezményeket kínál a bankszámla-vezetésben, vagy akár a hitel összegének kiváltására is lehetőség van.
Adatok, díjak és THM
A teljes hiteldíj mutató (THM) a kamaton kívül tartalmazza a szerződéskötési díjat, folyósítási díjat, értékbecslési költséget és egyéb kapcsolódó díjakat, így ideális az ajánlatok összehasonlítására.
A THM értéke minden konkrét ajánlaton kötelezően kiszámításra kerül, és a szerződésben is fel kell tüntetni.
Jelzáloghitel esetén a THM-érték meghatározása például 12 millió forint hitelösszeg és 20 év futamidő alapján történik.
Lehetséges kockázatok és megfontolások
Ha előtörleszted a Babaváró hitel tőkéjének egy részét az első öt éven belül, az addig nyújtott kamattámogatást egy összegben vissza kell fizetni.
Ha a baba nem érkezik meg az öt év alatt, a kamattámogatás visszafizetése kötelező lehet.
Értelmes lehet a Babaváró hitelt megkérni, ha a család 3 gyermeket tervez, mert akkor a teljes tartozás elengedése jöhet szóba.
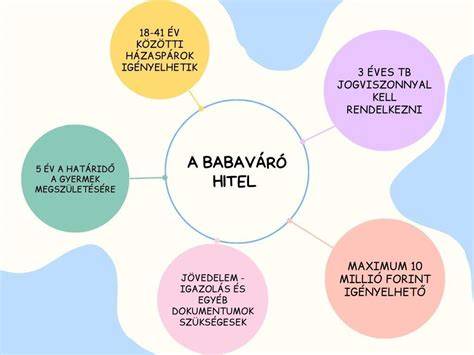
Összességében a Babaváró hitel egy államilag támogatott, szabad felhasználású kölcsön házaspároknak, amit gyermekvállalás ösztönzésére hoztak létre. Nem kell igazolni a felhasználást, így mehet lakásra, hitelkiváltásra, autóra vagy tartaléknak is. A jogosultság fő feltétele a házasság, megfelelő TB-jogviszony és igazolt jövedelem, valamint hogy a feleség a hitel igénylésekor még ne töltse be a 35. életévét. A maximális futamidő 20 év, és az első öt évben kamatmentes a konstrukció, amennyiben a gyermekvállalás teljesül.
- Ha 1 gyermek születik: a futamidő végéig kamatmentes lehet a hitel.
- Ha 2 gyerek születik: a fennálló tartozás 30%-át elengedik.
- Ha 3 gyerek születik: a fennálló tartozás teljes összegét elengedik.
tags: #babavaro #hitel #jtm #mint #a #jelzalog