
Éves lakásár-emelkedés: regionális különbségek, mozgatórugók és piaci hatások
Júniusban országosan 1,3 százalékkal drágultak a lakások, éves szinten pedig már 14 százalékkal kerültek feljebb az árak az ingatlan.com lakásárindexe alapján - közölte az ingatlanportál. A magyar lakáspiacon a második negyedévben is folytatódott a drágulás, azonban a piac látványosan kettészakadt: míg a vidéki régiókban gyorsult az áremelkedés üteme, Budapesten viszont megállt a drágulás júniusban - derül ki az ingatlan.com legfrissebb, júniusi tendenciákat ismertető lakásárindexéből.
Régiós különbségek és legfrissebb havi adatok
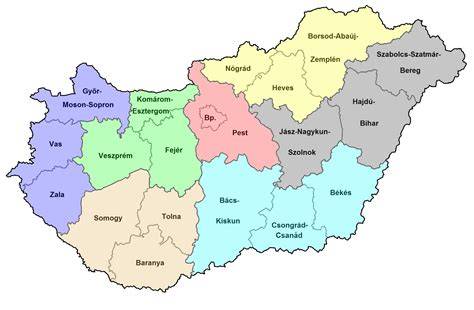
A legnagyobb drágulás a Szegedet is magában foglaló Dél-Alföldi régióban történt, ahol havi 3,1 százalékos, a Debrecent is lefedő Észak-Alföldön pedig 2 százalékos áremelkedést mértek júniusban. Budapesten júniusban megállt az áremelkedés, de éves alapon még mindig 19 százalék feletti a drágulás. Márciusban jelentősen lassult az országos lakásdrágulás üteme havi szinten 2,4 százalékról 1,7 százalékra. Ez leginkább annak köszönhető, hogy Budapesten a februári 4,5 százalékos havi lakásdrágulás lefeleződött, és márciusban 2,1 százalékos volt.
Havi és negyedéves adatok
Márciusban országosan 2 százalékkal nőttek az árak februárhoz képest, szemben a februári 0,8 százalékos havi emelkedéssel. Márciusban újra gyorsult a lakásárak emelkedése Magyarországon: az ingatlan.com lakásárindexe szerint országos szinten havi összevetésben 2 százalékkal nőttek az árak, ami érdemi élénkülést jelent a februári 0,8 százalékos ütemhez képest. A régiós adatok jelentős különbségeket mutatnak az ingatlan.com árindexe szerint. Márciusban havi alapon Dél-Dunántúlon 4,6 százalékos, Észak-Alföldön 3,7 százalékos, míg Dél-Alföldön 2,1 százalékos emelkedést mért az ingatlan.com lakásárindexe. Közép-Dunántúlon ugyanakkor 0,2 százalékos havi csökkenés következett be.
Éves dinamika és történelmi távlat
Országosan 21%-kal voltak magasabbak a lakásárak 2025 IV. negyedévében, mint egy évvel korábban, a KSH adatai szerint. A 2025-ös év extrém volt: az MNB 2026 májusi lakáspiaci jelentése szerint a lakásárak országosan 23,5%-kal emelkedtek nominálisan, reálértelemben pedig 19%-kal, ami az elmúlt 25 év legnagyobb reál lakásár-drágulása volt. Tíz év alatt 340%-os áremelkedés: a jegybanki adatok alapján 2015 első negyedévéhez képest az MNB aggregált nominális lakásárindexe 339,6%-kal emelkedett 2025 harmadik negyedévében.
Budapest és vidéki eltérések
23,1 százalékos éves drágulással Budapest vezeti a mezőnyt, amely az első negyedévi 21,1 százalékról gyorsult fel. A vidéki városok sem maradtak le túlságosan az éves, 18,7 százalékos áremelkedéssel, miközben a negyedéves növekedés 5,9 százalék volt. A legdinamikusabb vidéki térségek közé tartozik a Dél-Dunántúl (26,5% éves drágulás) és a Dél-Alföld (21,2% éves emelkedés). Az országos lakáspiac lendületét tehát alapvetően meghatározza a fővárosi helyzet, ám több a vidéki régiókban látványos élénkülés tapasztalható.
Mi hajtotta az elmúlt időszak emelkedését?
A 2025-ös drágulást egyszerre hajtotta a támogatott hitel, a vevői félelem, az alacsony új lakáskínálat, a magas építési költség és az, hogy sokan előre hozhatták a vásárlásukat. A feszültség egyik fő oka az Otthon Start Program volt. A KSH szerint a lakáspiaci forgalom 2025 III. negyedévétől jelentős részben a program hatására bővült, szeptemberben a havi eladások száma közel másfélszeresére nőtt. Az MNB ennél tovább megy: a jelentés szerint az Otthon Start Program nemcsak időben pörgette fel a piacot, hanem a forgalom szerkezetét is átrendezte.
Az Otthon Start bejelentése óta folyamatosan szűkül az elérhető, a program feltételeinek megfelelő lakások száma. Az új építésű lakások különösen szűkös kínálatot mutatnak. A támogatott lakáshitelek volumene 42,81 milliárd forintra ugrott, amely közel 80 százalékos növekedést jelent az augusztusi 23,94 milliárd forinthoz képest. Ezzel párhuzamosan a piaci lakáshitelek 69,83 milliárd forintra estek vissza (62% arány), amely 14,6 százalékos csökkenést jelent augusztushoz képest.
Kamatok, megfizethetőség és hiteloldal
A kamatadatok különleges helyzetet tükröznek a ma megjelent MNB kamatstatisztikái alapján. A lakáscélú hitelek átlagos THM-je szeptemberben 7,42 százalék volt, ami 0,18 százalékpontos emelkedést jelent augusztushoz képest. A lényegi változás azonban a hitelösszetételben mutatkozik meg. Alacsony kamatok és támogatott hitelek, ráadásul a lakosság eladósodottsága is bőven az uniós átlag alatt van - számos olyan körülmény van, ami alapján lenne tere az ingatlanvásárlások és az ingatlanárak növekedésének, nem is beszélve a befektetési célú vásárlásokról.
Piaci szerkezet, kínálat és kereslet
Elképesztő tempóban bővül a kínálat, a kereslet havi és éves összevetésben is csökken. Budapesten 2025 áprilisához képest a lakóingatlan-kínálat 27 ezerről 34 ezerre nőtt, ami 25 százalékos bővülésnek felel meg egy év alatt. A Budapesten kívüli piacon is hasonló folyamatok körvonalazódnak. Debrecenben pedig 66 százalékkal nőtt. Eközben a medián négyzetméterárak ezekben a városokban 11-12 százalékkal emelkedtek. Az árak és a kínálat alakulása mellett ezt erősíti az is, hogy a kereslet havi és éves összevetésben is csökkent.
A kínálati oldal különösen kritikus kérdés lett: az Otthon Start bejelentése óta folyamatosan szűkül az elérhető, a program feltételeinek megfelelő lakások száma. Sok elemző ezért az új építésű és a használt lakások árában egyaránt további erőteljes emelkedést vár. Az elemzésekből kiolvasható konszenzus szerint csökken a kereslet az új építésűek piacán, kevesebb beruházás indul, és a használt lakások felé terelődik a piac.
Vevői pszichológia és piaci hatások
A vevői döntésekben 2025 őszén erős szerepe lehetett az időzítésnek. Az MNB szerint az Otthon Start Program indulása után szeptemberben és októberben jelentős forgalomnövekedés volt, majd 2026 januárjában és februárjában visszaesett a tranzakciószám. Ez arra utalhat, hogy sok vevő előrehozta a vásárlását. Ha sokan egyszerre félnek a lemaradástól, a kereslet mesterségesen megugrik. Az eladók látják, hogy több ajánlat érkezik egy lakásra, így bátrabban emelnek árat vagy ragaszkodnak a magasabb irányárhoz.
Hitel- és makrogazdasági tényezők hatása
Az ország irányadó kamata és az ingatlanárak között negatív kapcsolat mutatható ki. A növekvő kamatok csökkenő lakásárakat eredményeznek, mert az ingatlanok finanszírozási (hitel) költsége növekszik, ami csökkenti az ingatlan iránti keresletet. Adam és Füss 2010-es vizsgálatából az derül ki, hogy a hosszú távú kamatok 1 százalékpontos emelkedése 0,3 százalékponttal csökkenti hosszú távon az ingatlanárakat. A kamatok mellett az infláció is hatást gyakorol: Nielsen és Sørensen tanulmánya alapján arra számíthatunk, hogy az infláció csökkenti az ingatlanhasználattal összefüggő költségek reálértékét, ami a kereslet növekedéséhez, azaz emelkedő ingatlanárakhoz vezet.
Tartós trendek, kockázatok és mely ingatlanok lehetnek sérülékenyek
A magyar lakáspiacon ezért a korrekció nem feltétlenül látványos áresés formájában történik. Gyakori, hogy először: csökken az érdeklődők száma; hosszabb lesz az értékesítési idő; nő az alku mértéke; a hirdetési árak stagnálnak; csak a gyengébb adottságú ingatlanok ára kezd ténylegesen csökkenni. Nagyobb árengedmény elsősorban azoknál az ingatlanoknál várható, amelyekből sok hasonló található a piacon, miközben kevés a fizetőképes vevő. Különösen érintettek lehetnek a korszerűtlen, magas rezsijű családi házak; a rossz energetikai állapotú lakások; a jelentős felújítást igénylő ingatlanok; a csökkenő népességű településeken található házak; a nehezen megközelíthető vagy gyenge infrastruktúrájú ingatlanok; a bank által nem vagy csak korlátozottan finanszírozható lakások; a rendezetlen tulajdoni helyzetű, terhelt vagy jogilag problémás ingatlanok; a túlárazott lakások, amelyek eladói hónapokon keresztül nem igazodnak a tényleges kereslethez.
Hol maradnak a hozamok és a befektetői motiváció?
A befektetők akkor fognak az elmúlt évekhez hasonló nagy érdeklődést mutatni vásárlás iránt, ha a lakást továbbra is megfelelő megtérülés mellett, magasabb bérleti díjon tudják bérbe adni, és mellette még nagy valószínűséggel árfolyamnyereségre is számíthatnak. Eddig a magyar ingatlanpiac mindkét szempontot felülteljesítette. Az első lakásvásárlók számára különösen fontos, hogy a XIII., XV., XVIII. és XXI. kerületekben találják meg számukra elérhető ajánlatokat, míg a fejlesztők kommunikációja további erős áremelkedést sugallt a fogyasztóknak.
Kitekintés: mit várhatunk a következő időszakban?
Szakértői konszenzus szerint a lakásárak rövid távon tovább emelkednek, de a tempó lassulhat. Az Otthon Start első hulláma október végére lecsengett, a kereslet visszaesett az augusztusi-szeptemberi csúcsokról. Bár a szeptemberi adatok visszafogottabbak voltak a vártnál, a valódi Otthon Start-robbanás az októberi és novemberi számokban fog látszódni. Az októberi és novemberi hitelvolumen-adatok várhatóan sokkoló számokat fognak mutatni - a valódi „Otthon Start-effektus” majd ezekben a hónapokban lesz teljesen látható.
A következő időszakban Budapesten és a nagy városokban mégis inkább stagnáló piacra és az árak csökkenésére lehet számítani a lakáspiacon - ennek alapvető oka az ingatlanpiac relatív, azaz hazai keresetekhez mért drágasága, és az, hogy a tíz évvel ezelőtti devizahitel-káosz emlékei még - érthetően - velünk élnek, és mint a hitelezési statisztikákból jól látszik, sokakat visszatartanak az eladósodástól. Ilyen körülmények között nem lehet arra számítani, hogy az áfaemelést a beruházók át tudják hárítani a vevőkre.
Fontos piaci indikátorok követése
Az érdeklődés és a tranzakciószám alakulása, a hitelvolumenek és a támogatott hiteltermékek részesedése, az új építésű kínálat nagysága, valamint a kamatszint és a reálbérek változása mind meghatározóak lesznek abban, hogy az éles korrekció elkerülhető-e, vagy lassú átrendeződés történik a piacon. A piaci hitelesek kedvezőbb kamatokkal és kevesebb versennyel számolhatnak a magasabb árkategóriákban.
| Régió | Júniusi havi változás | Éves változás (példa) |
|---|---|---|
| Dél-Alföld | +3,1% | 21,2% (példa) |
| Észak-Alföld | +2,0% | 19,7% (példa) |
| Dél-Dunántúl | +4,6% (márciusi adat) | 26,5% (példa) |
| Budapest | 0% (júniusban megállt) | >19% éves drágulás |
Az ingatlanárak alakulása sok tényező együttes hatása: a jövedelmek, kamatok, infláció, urbanizáció, demográfia, adózási szabályok és a kínálat mind befolyásolják az árszinteket. A jövőre nézve tehát egy fontos tényezőről beszélhetünk, azaz vélhetően azokban az országokban, régiókban, városokban várható hosszú távon ingatlanár emelkedés, ahol a jövedelmek, a gazdaság növekedni tud. A következő időszak kérdése, hogy a kínálat bővülése milyen mértékben fékezheti a drágulás ütemét mind a fővárosban, mind a vidéki nagyvárosokban.
Azok számára, akik eladáson vagy befektetésen gondolkodnak, fontos: nem elég az országos átlagot figyelni; településenként, városrészenként és ingatlantípusonként eltérő folyamatok érvényesülnek.
tags: #eves #lakasar #emelkedes