
Kúria építményadó ügyben: jogértelmezés és álláspontok
A következőkben összefoglalom és részletezem a Kúria vonatkozó döntéseit és elvi megállapításait az építményadóval kapcsolatos hatályos szabályozásról, különös tekintettel a bejelentett állandó lakóhelyhez kötött mentességek és a vagyoni típusú adók közötti viszonyokra. A szöveg a Bíróságok által ismertetett tényállásokból kiindulva mutatja be, hogyan értelmezi a jogalkotó által megengedett mérlegelési jogkört az önkormányzatok adóztatási gyakorlatában, valamint milyen közjogi elvek és jogforrások vezérlik a döntéseket.
A jogi alapok és a visszatérő problémák
A Htv. (helyi adókról szóló törvény) és az Önkormányzati rendeletek közötti viszony kulcsfontosságú: az adó alapját és adótárgyát a törvény és a helyi rendelet együttesen határozza meg, azonban a törvényes kereteken belül az önkormányzatnak mérlegelési jogköre van. A döntések során kiemelt szerepe van annak, hogy az adómentesség vagy kedvezmény alapja legyen-e a tényleges életvitel és a lakhatás ténye, vagy kizárólag adminisztratív aktusokhoz köthető feltételek teljesülése szükséges-e.
A Köf.5076/2012/4. és a Köf.5039/2015/5. számú határozatokból kiindulva megállapítható, hogy a „mentesség” és „kedvezmény” alapja legyen-e az életvitelszerű lakhatás ténye, illetve hogy ennek összekapcsolása a lakcímbejelentéssel kötelező‑e. A Kúria kimondta: az életvitelszerű lakáshasználat legyen az alap, de a bejelentett állandó lakóhelyhez kötött adminisztratív aktus növeli meg a feltételek körét, és ez nem lehet önkéntelenül kizárólagos feltétele a mentességnek. A döntések szerint a jogalkotó szándéka az, hogy a lakás céljára szolgáló ingatlanok adómentessége a tényleges használat és a lakhatás ténye alapján érvényesüljön, és ne kizárólag a hivatalos bejelentkezésen múljék.
A befolyó tényállások összefüggései
- A peranyagokban gyakran található az a kérdés, hogy ugyanazon adótárgyra (pl. lakás, építmény) több adónem vonatkozó kötelezettséget állít-e fel az önkormányzat (adótöbbszörözés).
- A Köf. 4-6 számozott szakaszaiban részletesen értelmezették, hogy a telekadó és az építményadó tárgya különböző vagyonelemi elemek lehetnek, és hogy a Htv. 7. § a) pontja és az 19. § lehetővé teszi-e több jogcímen történő megállapítást.
- Az adóalany és az adóalanyiság intézménye a Htv. 11. § és 12. § alapján alakul: közös tulajdon esetén a tulajdonosok arányos terhelése történik, és a megállapodások részben ezt módosíthatják.
- A bírósági gyakorlat szerint a bejegyzett ingatlan-nyilvántartási adatok irányadók az adótárgy minősítésénél, de csak addig, amíg a jogszabály nem ír másról vagy a tényállás ezt indokolja.
Az egyik központi ügy: Halásztelek és élő jogi álláspont
Az eset alapján a Pest megyei önkormányzat és a helyi rendelet 4. §-ának egyes szövegrészei - amely az adómentességet összeköti a lakóhely létrejöttével és a bejelentett lakcím szintjével - ellentétesek lehetnek a Hatv. 6. § d) és 6. § c) pontjaival, valamint a Htv. keretrendszerével. A Kúria kötelezettséget ró ki arra, hogy a lakóhely, a bejelentett állandó lakos és az igazgatási aktus közti összefüggést a jogszabályi keretek között értelmezzék, és a korábbi gyakorlat szerint megállapítsák: a mentesség csak az életvitelszerű lakáshasználatra vonatkozhat, és nem köthető olyan kizárólagos adminisztratív aktushoz, mint a bejelentett lakóhely.
Az indítványozó közzétett érvelése szerint az Ör. 4. § (1)-(2) bekezdéseinek jelölt rendelkezései túlterjeszkednek a hatályos törvényi felhatalmazáson, és ezzel sérül az egyenlő bánásmód és a jogbiztonság elve. A Kúria úgy ítélte meg, hogy a bejelentett állandó lakoshoz kötött kedvezmények „túlzott” feltételeket jelenthetnek a hatályos jogi keretekhez mérten, és ezért megsemmisítette az érintett bekezdések egy részét. Ugyanakkor hangsúlyozta: a jogalkotó szándékát, amely a tényleges lakáscélú használat figyelembevételét célozza, nem szabad teljes mértékben feladni, csak a túlzott adminisztratív kötöttségeket kell eltávolítani.
Érintett döntések és következmények
- A Kúria megállapította: az Ör. 4. § (1)‑ (2) bekezdésének bizonyos részei és a kapcsolódó „bejelentett” kifejezés összevetése a Hatv. 6. § c) és d) pontjaival ellentétes lehet. Ezt semmisítette meg, és megállapította, hogy az adóalany kiválasztása és az igazgatási aktushoz kötés nem lehet szükségszerű feltétele az adókedvezményhez.
- A bíróság kiemelte: a jogbiztonság és az adóztatás egységességének biztosítása érdekében a telek és építmény közötti különbségtétel és az adótárgyak meghatározása a Htv. és az Önkormányzati rendeletek keretei között történjen, és ne legyen lehetőség kizárólag adminisztratív feltételek alapján való kedvezményre.
- Az ítélet hangsúlyozta: jogszerű és nem kifogásolható az a jogalkotói szándék, amely a mentesség szabályozásakor figyelemmel van a tényleges, életvitelszerű lakáshasználat tényére. Azonban az életvitelszerű lakáshasználat tényét a bejelentkezés igazgatási aktusához kötni többletfeltételnek számít, amely a Htv. mentességi keretrendszeréhez képest túlterjeszkedik.
Gyakorlati következtetések az önkormányzati adózásban
- Az adóalanyok számára fontos, hogy a lakáscélú ingatlanok adókedvezményei a tényleges életvitelhez kötődjenek, ne pedig kizárólag adminisztratív bejegyzésekhez. A Htv. 6. § d) és a 6. § c) pontjai alapján a mentesség és kedvezmény jogalapjának értelmezése a forgalmi érték és a teherbíró képesség figyelembevételével történik, de ezt csak a törvényi keretek között lehet alkalmazni.
- A telekadó és az építményadó közötti viszonyt illetően a Kúria a „tárgy megkülönböztetés” tilalmát vizsgálja, és megállapítja, hogy ugyanazon adótárgyra (például egy ingatlanon belüli különböző építményekre) több jogcímen adóztatás nem elfogadható, kivéve, ha a jogszabály más és különleges okokat is megenged.
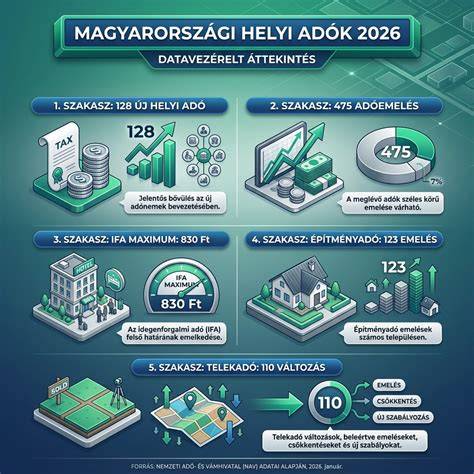
Vizuális segédlet: infografika és térkép
Részletes példák a döntésekből
A Kúria példákat hozott fel arra, hogy egy ingatlanon több adótárgy lehet jelen (például lakás az építményben, külön garázs), de ezt az adótöbbszörözés tilalmának betartásával és a jogszabályi keretek között kell rendezni. Emellett a Htv. 52. § 48. pontja és 52. § 47. pontja meghatározza, mely részek számítanak adótárgyként a lakáshoz vagy a nem lakás céljára szolgáló épülethez, és hol kell az ilyen részektől elhatárolni a taxációt.
Összegzés: jogkövetkezetesség és hatályos keretek
A Kúria döntései rávilágítanak arra, hogy az adóztatás során a jogalkotó szándéka szerint figyelembe kell venni a tényleges lakhatási körülményeket és a lakás céljára szolgáló ingatlanok sajátosságait, ugyanakkor az adóztatási jogkört olyan keretben kell gyakorolni, amely tartós jogbiztonságot és egyenlő bánásmódot biztosít. Az adókedvezmények és mentességek alapját tehát nem szabad kizárólag adminisztratív aktusokra alapozni, hanem a tényleges életvitel és a vagyoni helyzet tekintetében kell meghatározni, összhangban a Hatv. és a Htv. rendelkezéseivel.
tags: #kuria #epitmenyado #ugyben
Népszerű bejegyzések:
- Subaru Levorg teszt: garázsban is megbízható társ a mindennapokra – megkérdőjelezhetetlen megbízhatóság
- Jogosultságok és adózás egyéni vállalkozóknál: ingatlan bérbeadás reklámfelületek esetén
- Monor energiahatékonysági tanúsítvány - gyors és megbízható
- VTR 300 beépítés és üzemeltetés útmutató részletekkel
- Tudjon meg többet az emeletes vonatokról Magyarországon