
lakáshitel kalkulátor hogyan működik
Frissítés: a Magyar Közlöny 2022. évi 218-as számában közölt információk alapján a Falusi CSOK és a Babaváró támogatás igénylésének a határidejét meghosszabbította a kormány egészen 2024 december 31-ig. Ebben az útmutatóban ehhez nyújtunk neked segítséget. Amikor arról beszélgetünk ügyfeleinkkel, hogy milyen lakáshitelt szeretnének, gyakran hasonló kérdések merülnek fel, amiket ebben az összefoglalóban megválaszolunk. Ha időt spórolnál, független pénzügyi tanácsadóink díjmentesen mérik fel a lehetőségeidet és igényedet, majd ezek alapján hasonlítják össze neked a bankok kínálatát.
De nem csak ezért éri meg neked egy tanácsadóval versenyeztetni a bankokat. Mi neked dolgozunk. Bárhogy is legyen, egy dolgot nem győzünk hangsúlyozni: akár tanácsadó segítségével, akár önállóan, de szánj bőven időt arra, hogy felmérd a pénzügyi lehetőségeidet és megbecsüld a jövőbeli anyagi helyzetedet. Egy lakáshitel a legtöbbünk számára 20 vagy akár 30 éves teher - ezért fontos a felelős megközelítés.
Jogosultság és jövedelmi feltételek
Minden bank támaszt jövedelmi feltételt a hitel felvételére. Ma már elengedhetetlen, hogy kapj rendszeres fizetést ahhoz, hogy lakáskölcsönt vehess fel; nem elég csak az ingatlant felajánlani. Elsődleges jövedelem a munkabér, vállalkozói kivét, öregségi nyugdíj, azaz azok a bevételek, amik rendszeresen érkeznek és - aktív korúak esetén - munkából származnak. A jövedelemnek elégnek kell lennie a törlesztőrészlet vagy több hitel esetén a törlesztőrészletek fizetésére.
A JTM gyakorlatilag azt határozza meg, hogy a fizetésedhez képest mekkora lehet a havi törlesztőd. Ha például a fizetésed havonta 500 000 forint alatt van, és 10 éves kamatperiódusú lakáshitelt vennél fel, a fizetésed legfeljebb felét, 250 000 forintot fordíthatsz törlesztőrészletre. A felvehető hitelösszeget befolyássa az is, hogy milyen ingatlant ajánlasz fedezetként. Az önerő mértéke magasabb is lehet, mint 20 százalék.
Eközben a teljes kölcsönügylet biztosítékául szolgál a fedezetként felajánlott ingatlan: a bank felé jelzálogjog kerül bejegyzésre, és elidegenítési tilalom is hozzá van kötve. A jelzálogjog és az elidegenítési tilalom lényege, hogy a hitel visszafizetéséig az ingatlant a bank javára terhelten nyilvántartják, és csak a bank beleegyezésével adható el. A hitel fedezetéül szolgáló ingatlan értékét a bank értékbecslővel határozza meg, és a hitel összege gyakran a fedezetérték 70-80%-át vagy még kisebb arányát éri el, az HBÉ (hitelbiztosítéki érték) alapján.
Önerő, értékbecslés és a THM
Az önerő mértéke fontos, mert a bank maximalizálja, hogy a hitel összege ne haladja meg a fedezet forgalmi értékének egy meghatározott százalékát. 2024-től a lakáshitelekre egyes esetekben 90%-os HBÉ is előfordulhat az állami ösztönzésekkel összefüggésben. A tipikus minimum önerő 20%, de bizonyos konstrukcióknál alacsonyabb vagy akár 0% is elérhető plusz fedezet bevonásával. A THM (Teljes Hiteldíj Mutató) a kamatok mellett tartalmazza a rendszeres díjakat és költségeket, így az összehasonlítás alapja lehet. Ugyanakkor a THM bizonyos költségeket nem számol bele.
A piaci hiteleken felül ma már államilag támogatott konstrukciók is szóba jöhetnek: CSOK, Babaváró, Babaváró-kötésű hitelek, Zöld CSOK, és egyéb állami kamattámogatások. Ezek között érdemes eligazodni, mert ezek gyakran kedvezőbbek lehetnek a piaci hiteleknél. A CSOK két részből áll: vissza nem térítendő állami támogatás és egy kedvezményes kamatozású hitel (CSOK-hitel). A falusi CSOK és a Zöld CSOK is elérhető lehet a megfelelő feltételek teljesülése esetén. A Babaváró hitel szabad felhasználású, de sokan lakáscélra fordítják, és kamatmentessé válhat öt éven belül gyermekvállalás esetén, illetve bizonyos feltételek mellett a tartozás egy részét az állam átvállalhatja.
Milyen lépések vezetnek a hiteligényléshez?
- Az ingatlan árának, az önerő mértékének és a JTM mutató kiszámítása.
- Független alkusznál, lakáshitel kalkulátorokon vagy a bankban van lehetőség a hitelek összehasonlítására. A piacon számos bank kínál lakáshiteleket, és belső konstrukciók között is több a különbség.
- Előbírálat kérése a kiválasztott bankoknál, hogy kiderüljön, mekkora hitelre lehet számítani. Ezt a tanácsadó vagy a bank intézheti.
- Igazolások és a fedezet dokumentumainak előkészítése.
- Banki értékbecslés és hitelbiztosíték értékelése. A hitel fedezete lehet több ingatlanfedezet is, és szükség lehet adóstárs bevonására is.
- A hitel igénylése, a folyósítás feltételeinek teljesítése, a szerződés aláírása közjegyző előtt.
- A folyósítás és a törlesztés megkezdése. A folyósítás gyakran attól függ, hogy a folyósítási feltételek teljesülnek és a bank a szükséges igazolásokat elrendelte.
Kamatkockázat, kamatperiódus és futamidő
A kamat változhat a kamatperiódustól és a gazdasági környezettől függően. A hosszabb kamatperiódus nagyobb bizonytalanságot tartalmaz, és általában magasabb kamatfelárat jelent. A futamidő végéig fix kamatozásnál a törlesztőrészlet állandó marad, míg változó kamatozás esetén a kamat időszakosan módosulhat. A hosszabb futamidő csökkentheti a havi törlesztőt, de növeli a teljes visszafizetendő összeget, mivel hosszabb ideig számolják fel a kamatot.
Mit érdemes figyelembe venni a kiválasztásnál?
- THM és a teljes visszafizetendő összeg összehasonlítása, mert ez adja meg a legjobb hosszú távú kiadást.
- A kiszámítható kamatozás vagy a családtámogatási lehetőségek kihasználása.
- A kamatok és díjak alakulása a futamidő múlásával.
- Az előtörlesztés és a szerződésmódosítás díja, amikor változik az anyagi helyzeted.
- A fedezet és az önerő aránya, és hogy mennyire lesz biztonságos a törlesztés a jövőben.
Lakáshitel kalkulátorok és közvetítők szerepe
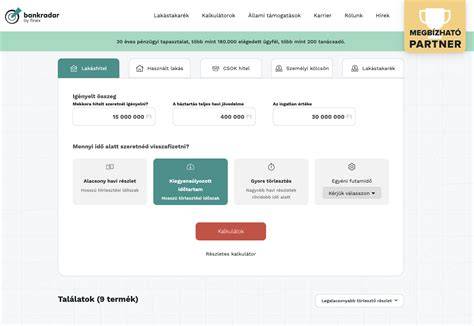
A lakáshitel kalkulátorok segítségével különböző banki ajánlatokat hasonlíthatsz össze, így kiadványokon keresztül vagy online kalkulátorokkal kiválaszthatod a legkedvezőbb konstrukciót. A kalkulátorokat használva megismerheted a kamatozás, a futamidő, a THM és a teljes visszafizetendő összeg közötti összefüggéseket. A kalkulátorok a bankok hivatalos kondíciós listáit és hirdetményeit dolgozzák fel, és gyakran figyelembe veszik az adott időszak akcióit is. A közvetítők, köztük a független lakáshitel-specialisták, segítenek a személyre szabott ajánlat kiválasztásában, és a banki kondíciók összeszűkítésében. A közvetítők díjat nem a te oldaladon számolnak fel; a jutalékot a bank fizeti a hitel folyósítását követően.
Hogyan működik valójában a tőke és a kamat a hiteltörlesztésekben
Néhány gyakori konstrukció részletezése
- Falusi CSOK és CSOK Plusz: vissza nem térítendő támogatás és kedvezményes kamatozású CSOK-hitelszolgáltatás, célja a vidéki otthonhoz jutás elősegítése. A falusi CSOK keretében a támogatás mértéke a megvalósítandó gyermekek számától és a megvásárolt vagy felújított ingatlantól függ. A jelenlegi helyzet szerint a Zöld CSOK és a lakáscélú jelzáloghitelek részben kamattámogatott konstrukciók, melyekhez állami támogatás járhat.
- Babaváró hitel: szabad felhasználású, de sokan lakáscélra használják. Ha az első gyermek megszületik 5 éven belül, a törlesztőrészletek 3 évig részben vagy teljesen ingyenessé válhatnak; a második gyermek esetén a tartozás 30%-át az állam átvállalhatja.
- Zöld CSOK és energetikai követelmények: az energetikai követelmények teljesítése esetén nagyobb esély lehet állami támogatásokra; a Zöld CSOK keretében is igazíthatóak a feltételek.
Gyakorlati útmutató: mire figyelj közelgő hitelfelvételnél?
- Fontold meg a megtérülést és a saját pénzügyi stabilitásodat a hosszú futamidő alatt. Ne csak a kezdeti törlesztőrészlet legyen fontos, hanem a teljes visszafizetendő összeg és a kamatkockázat is.
- Válassz olyan banki konstrukciót, amelynél a kamatperiódus és a THM tekintetében a lehető legbiztonságosabb és legkedvezőbb megoldást találod.
- Ha lehet, kérj előzetes hitelbírálatot a kiválasztott bankoktól, hogy tisztán lásd a reál lehetőségeidet, és időt spórolj a folyamat során.
tags: #lakashitel #kalkulator #hogy #mukodik