
Hová jelenthetem be, ha a szomszéd kiadja a házát, de nem adózik
Ez a téma körüljárva mutatja be, hogyan lehet tisztázni a bérbeadásból származó jövedelmet és milyen adózási lehetőségek, költséghányadok, illetve kötelezettségek vannak Magyarországon. A cikk áttekintést ad a magánszállásadók adózásáról, a lehetőségekről és a NAV által figyelemmel kísért ügyletekről.
A bérbeadásból származó bevételek adóztatása és a megkülönböztetett megoldások
A lakáskiadásból származó bevétel adóköteles jövedelmet jelent, és a magánszemély adózása többféle módon történhet. Az általános szabály alapján az ingatlan bérbeadása SZJA alá esik, és több lehetőség közül választhat a magánszállásadó:
- Tételes átalányadózás: ebben az esetben a bevétel elkülönülten adózó jövedelem, a fizetendő SZJA szobánként és évenként 32 ezer forint. Ezt a módszert akkor érdemes választani, ha magas a bevétel és kevés a költség.
- Tételes költségelszámolás: a bevételből levonhatók a felmerült és számlával igazolt költségek, továbbá az értékcsökkenés is. Ez akkor lehet előnyös, ha relatíve sok kiadás merült fel.
- 10%-os költséghányad alkalmazása: a bevétel 90%-a után kell SZJA-t fizetni, a költségek ebben az esetben számlák nélkül levonhatók.
Fontos megjegyezni, hogy a döntés előtt érdemes konzultálni egy adótanácsadóval, mert a helyes módszer sok tízezer forintot is megtakaríthat évente. Emellett negyedévente adóelőleget is fizetni kell a bevétel után, amelyet a NAV felé adnak be.
Egészségügyi hozzájárulás és ÁFA
Tételes átalányadózást választók 20% EHO-t (egészségügyi hozzájárulás) fizetnek, amely a járulék alapja, tehát szobánként 6400 forint. A tételes költségelszámolást választók esetén az EHO alapja a szobakiadásból származó bevétel, mértéke 27%.
A magánszálláshelyek bérbeadása a kereskedelmi szálláshely-szolgáltatás kategóriájába esik, így az ÁFA-törvény hatálya alá tartozik. Amennyiben az éves bevétel nem haladja meg a 6 millió forintot, választható az alanyi mentesség, amelynél a számlázáskor az áfa-tartalmat nem számítják fel.
Idegenforgalmi adó (IFA) vendégéjszakák után kötelező, amelyet a vendég fizet meg; a beszedett adót havonta be kell fizetni a helyi önkormányzat számlájára, és havonta bevallást kell készíteni. Az adó mértéke önkormányzati döntés és helyi viszonyok szerint változik.
Ingatlanbérbeadás és az adózási lehetőségek a gyakorlatban
A bérbeadási tevékenységet lehetőleg nehezen elkülöníthető költségekkel és bevételekkel kell kezelni. Ha a bérbeadásból származó bevétel meghaladja az évi 1 millió forintot, akkor személyi jövedelemadó mellett egészségügyi hozzájárulást is fizetni kell.)
A lízing vagy bérbeadás rövid időre történik, és a bevétel kétféle módon kerül meghatározásra: a 10%-os költséghányad vagy a tételes költségelszámolás alapján. A bérbeadási tevékenységet T101 jelű nyomtatványon kell bejelenteni a NAV-hoz. A bevétel negyedévente adóelőleget igényel a NAV felé, ha a kifizető magánszemélytől vagy jogi személytől származik a jövedelem.
A társasházi költségek közül a közös költség vagy a szolgáltatások díja nem számít adózás előtti költségként járulékos kiadásként, ha a bevételtől elkülönítetten számolható el. Ha viszont a bérlő fix összegű díjat fizet, amely tartalmazza a rezsiköltségeket, ezt a kedvező szabályt nem lehet alkalmazni.
Szabályos bejelentés és nyilvántartás
Az ingatlanbérbeadási tevékenységet a NAV T101 jelű nyomtatványával be kell jelenteni, és az adóelőleget negyedévente kell megfizetni. Ha a kifizető egy vállalkozás, a kifizető köteles az adóelőleget megfizetni a helyében, tehát a magánszállásadó adóelőleget nem közvetlenül fizet.
Összegzés és irányelvek a bejelentéshez
Ha szeretnénk elkerülni a visszaéléseket és a magas adóterheket, érdemes a jogszabályok szerint adózni, és a NAV által kiadott tájékoztatók szerint eljárni. A NAV információs füzeteket is készít a magánszállásadók részére, amely segíti a jogszabályoknak való megfelelést.
Gyakorlati példák és számítások
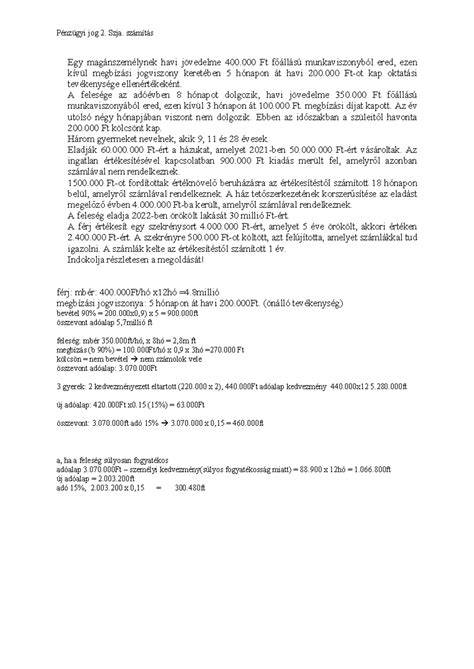
Ha valaki tízmillió forintért vásárolt egy lakást, és havi 40 ezer forintért adja ki, tételes költségelszámolást választva a karbantartási kiadások 50 ezer forintja, valamint az értékcsökkenés 200 ezer forintja figyelembe vehető. Ilyen esetben az SZJA és az EHO mértéke a bevétel csökkentett összegére vonatkozik, és a negyedéves előleg alapján alakul.
Az idegenforgalmi adó és a helyi adók összehangolt kezelése elengedhetetlen, és mindig érdemes konzultálni egy adószakértővel a személyes helyzetre szabott megoldásért. A NAV és a NAV honlapján elérhető tájékoztatók részletes útmutatást adnak a nyomtatványokról és a benyújtás rendjéről.
tags: #szomszed #kiadja #berlonek #a #hazat #de